要点
- 2026 年 10 月 12 日,财政部、税务总局发布财政部 税务总局公告 2026 年第 29 号,对部分产品出口退税政策作出调整,政策自 2027 年 4 月 1 日起正式实施。
- 新政明确自 2027 年 4 月 1 日起取消电子烟设备装置类产品增值税出口退税;新能源汽车增值税出口退税率由 13% 下调至 9%。
- 征收消费税的相关产品,出口消费税退(免)税政策维持不变;退税率判定以出口货物报关单记载的出口日期为依据。
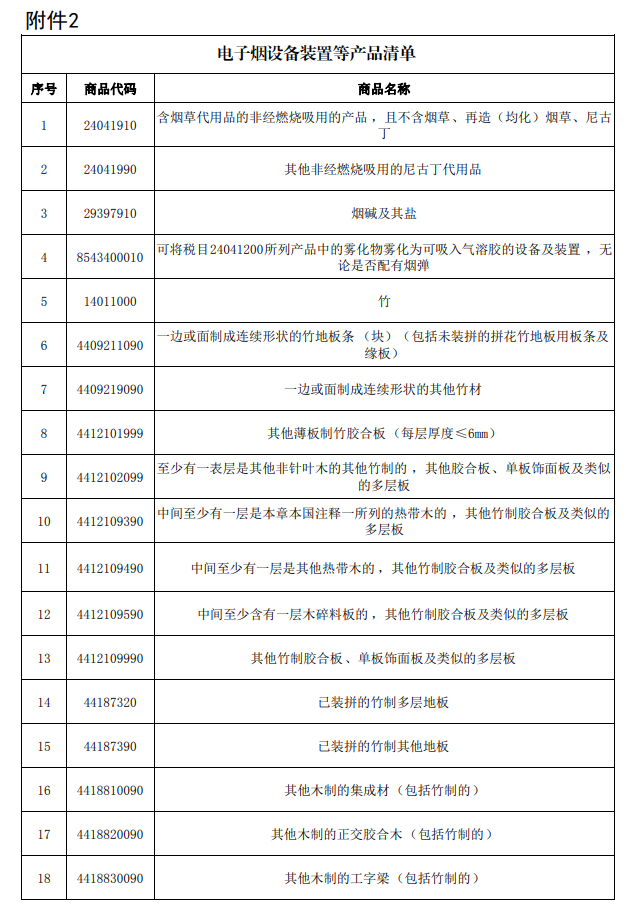
- 公告附带两份附件,附件 2 列明电子烟设备装置等产品对应的海关商品编码,覆盖非燃烧抽吸产品、烟碱及其盐、雾化设备装置等品类。
- 政策将对国内电子烟外贸出口企业的成本核算、出口业务规划产生直接影响,企业需要结合过渡期提前做好业务安排。
2026 年 10 月 12 日,财政部、税务总局对外发布财政部 税务总局公告 2026 年第 29 号,对部分产品出口退税政策进行调整,设置政策过渡期,全部调整条款从 2027 年 04 月 01 日开始执行。
一、公告核心政策条款
1 出口退税率调整内容
第一,新能源汽车产品增值税出口退税率由 13% 下调至 9%,产品范围参照附件 1 新能源汽车产品清单执行。
第二,取消电子烟设备装置等产品的增值税出口退税,具体产品范围以附件 2 电子烟设备装置等产品清单内海关商品编码为准。
2 消费税相关规定
属于上述调整范围且征收消费税的产品,出口消费税政策不做改动,继续执行消费税退(免)税相关规定。
3 退税率适用判定规则
公告内全部产品所适用出口退税率,以出口货物报关单上面注明的出口日期作为界定依据。
二、附件 2 电子烟设备装置等产品清单说明
附件 2 列明归入政策调整范围的海关商品编码,涉及电子烟相关品类包含:
- 24041910:含烟草代用品的非经燃烧吸用的产品,且不含烟草、再造(均化)烟草、烟碱
- 24041990:其他非经燃烧吸用的烟碱代用品
- 29397910:烟碱及其盐
- 8543400010:可将税目 24041200 所列产品当中的雾化物雾化为可吸入气溶胶的设备及装置,无论是否配有烟弹。
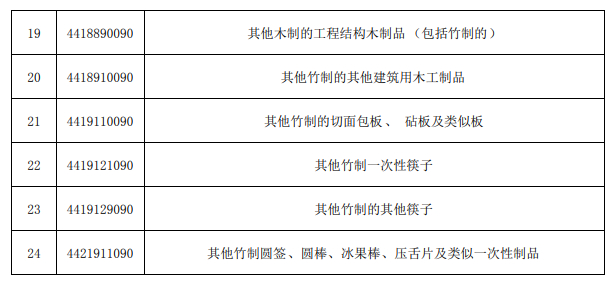
清单其余编码为竹材、竹制建筑及日用木制品,不在电子烟政策调整范畴。
三、政策影响提示
设置至 2027 年 4 月 1 日的缓冲过渡期,国内电子烟外贸企业需要根据报关日期规则,重新测算出口成本,对订单、供应链、报价体系开展相应规划调整。