本报告是与Northerner第三次合作制作的尼古丁袋相关报告,旨在为美国尼古丁消费和尼古丁袋使用提供基于证据的最佳总结。报告面向消费者和公众,同时也面向政府机构、决策者和意见领袖,以促进基于事实的公共对话,使所有利益相关者能够跟踪随时间发展的情况。
报告基于Nicokick和Northerner提供的统计数据,涉及尼古丁购买习惯和尼古丁袋用户每天做出的数千个决策。此外,消费者调查的洞察补充了这一丰富的证据基础。消费者调查于2024年3月至4月进行,基于1970名受访者的回应。
风险降低为尼古丁袋铺平道路:
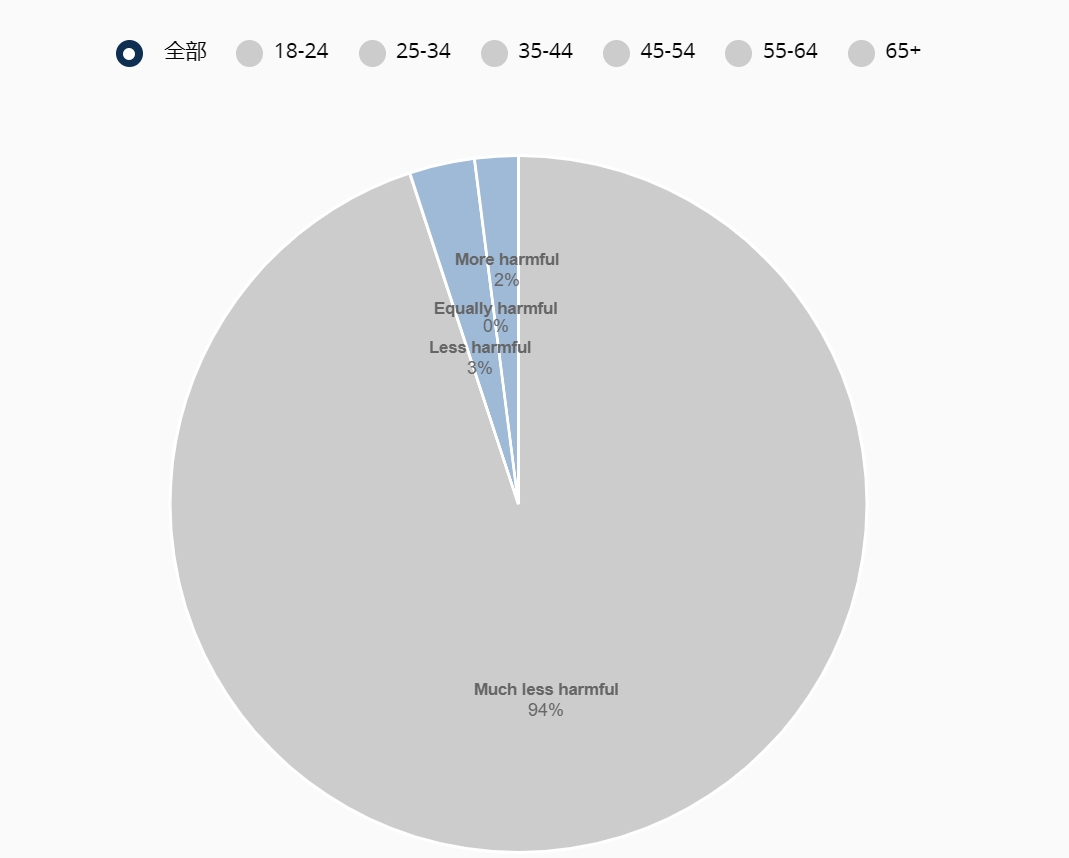
根据Nicokick的调查,在10点风险量表上,烟草snus用户平均将他们的无烟叶尼古丁部分评为3.0,比去年略有下降0.1。
与尼古丁袋相比,其他替代品的风险评级显著更高,香烟被评为最危险(9.5),其次是加热不燃烧产品如IQOS(7.9)、嚼烟(7.8)和电子烟(7.4)。
一项创新正在从低水平增长,即无尼古丁袋,其在风险量表上的评级甚至比常规尼古丁袋更低(2.0)。
与其他尼古丁和烟草产品相比,用户对尼古丁袋的感知风险
假设性口味禁令对尼古丁袋的影响:
调查估计表明,口味禁令可能会影响一些用户恢复以前的尼古丁习惯。
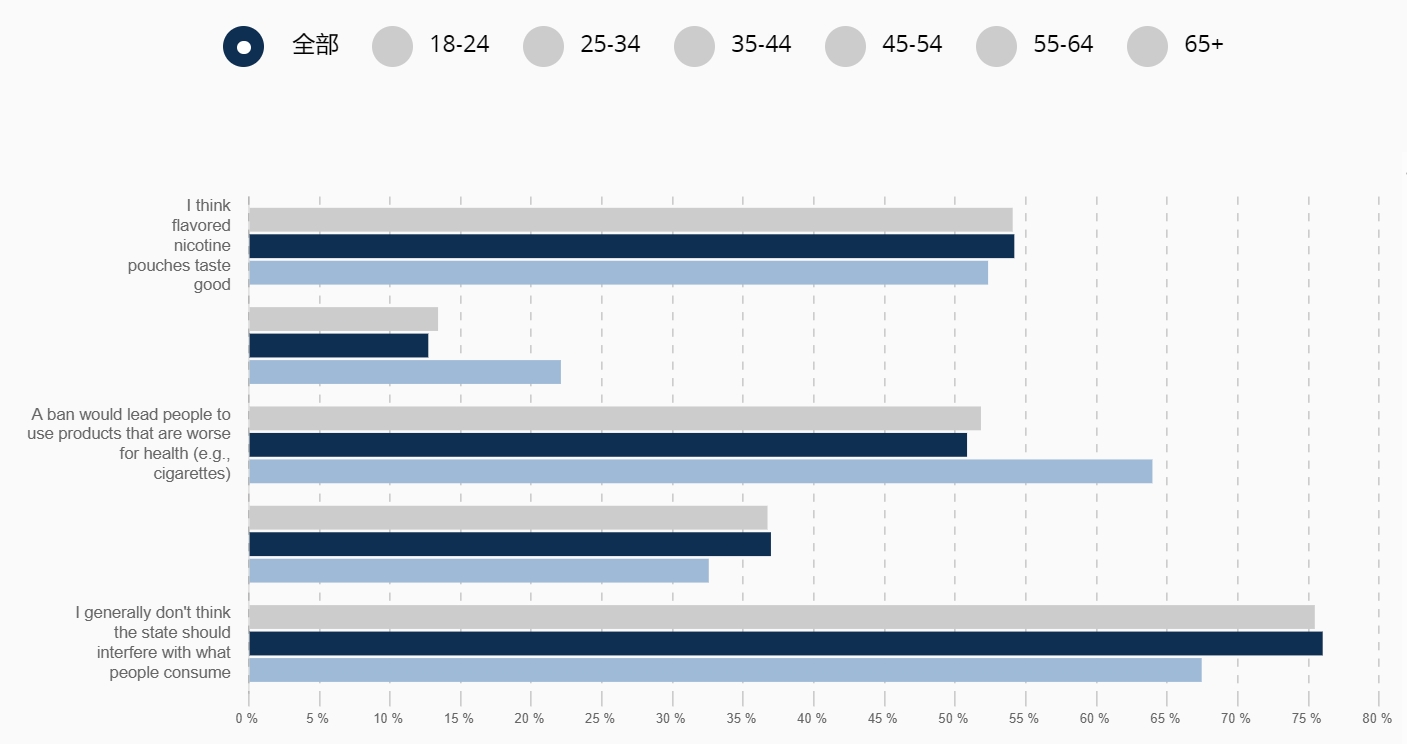
大多数尼古丁袋用户反对口味禁令的主要原因有3个,但论点从保护自由到公共卫生,以及对黑市增加和非法市场的担忧。
几乎三分之二的反对者(54%)以烟草味产品的味道为反对理由。几乎同样多的人(52%)认为口味禁令会导致更不健康的产品消费增加。
对黑市的担忧,依赖于非法交易和走私,也作为近一半受访者(45%)的论点出现。然而,美国袋用户最有力的论点,也是76%的人视为核心的观点,是政府不应干预个人消费。
用户反对尼古丁袋口味禁令的三大原因
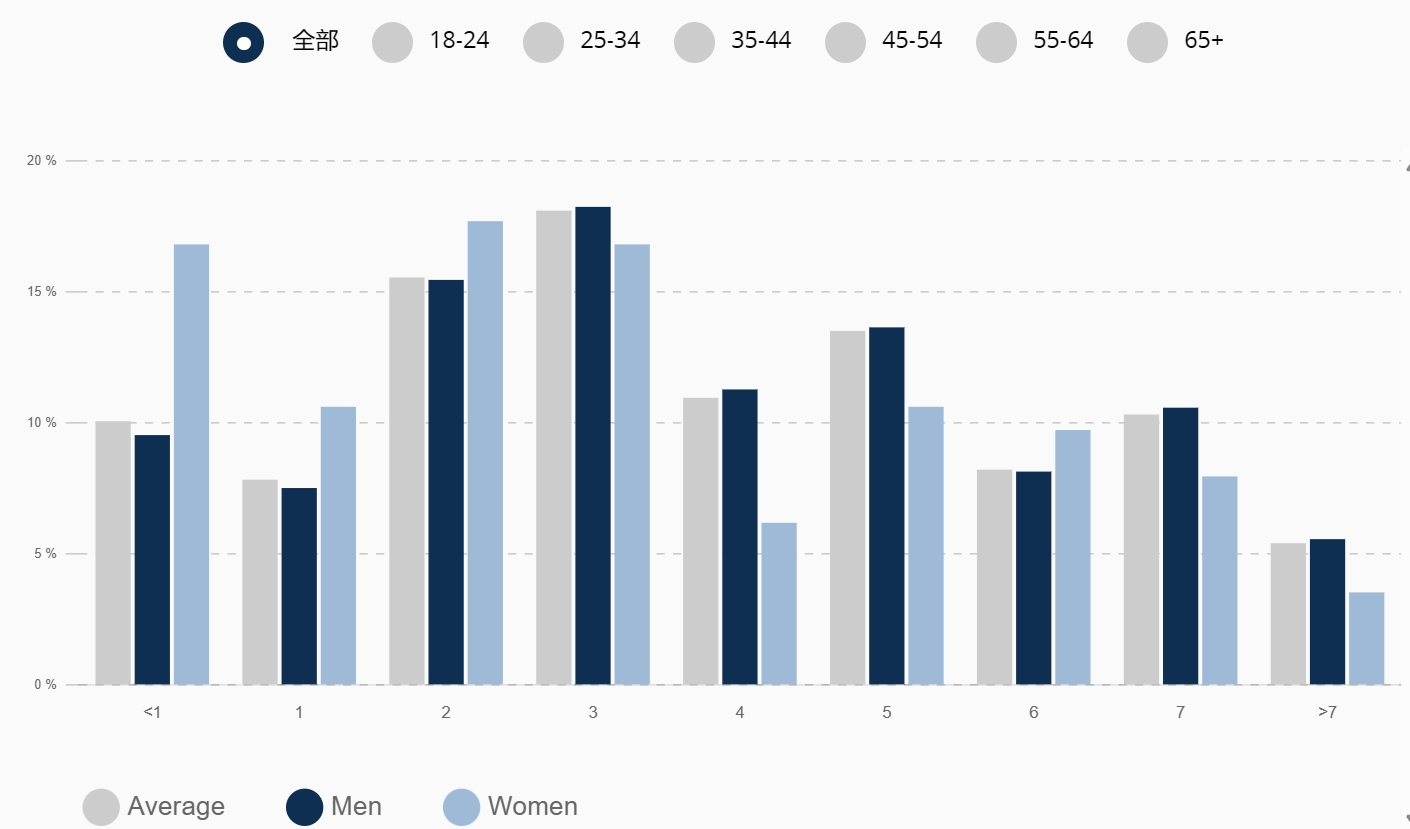
尼古丁袋用户消费多少尼古丁?
2024年,尼古丁袋的平均消费者每周消耗4.97罐,以每罐20袋为等价(注:由于最畅销品牌每罐有15袋,实际的物理罐数更高)。
“高频袋用户”比例最高的是35-54岁的男性。东南部的平均最高为4.0罐,而中西部的平均最低为3.6罐。
东南部也有最高的“重度袋用户”比例,四分之一的用户(42%)报告他们每周使用5罐或更多。
盒罐消费份额(不同年龄)
转向尼古丁袋的主要驱动因素是什么?
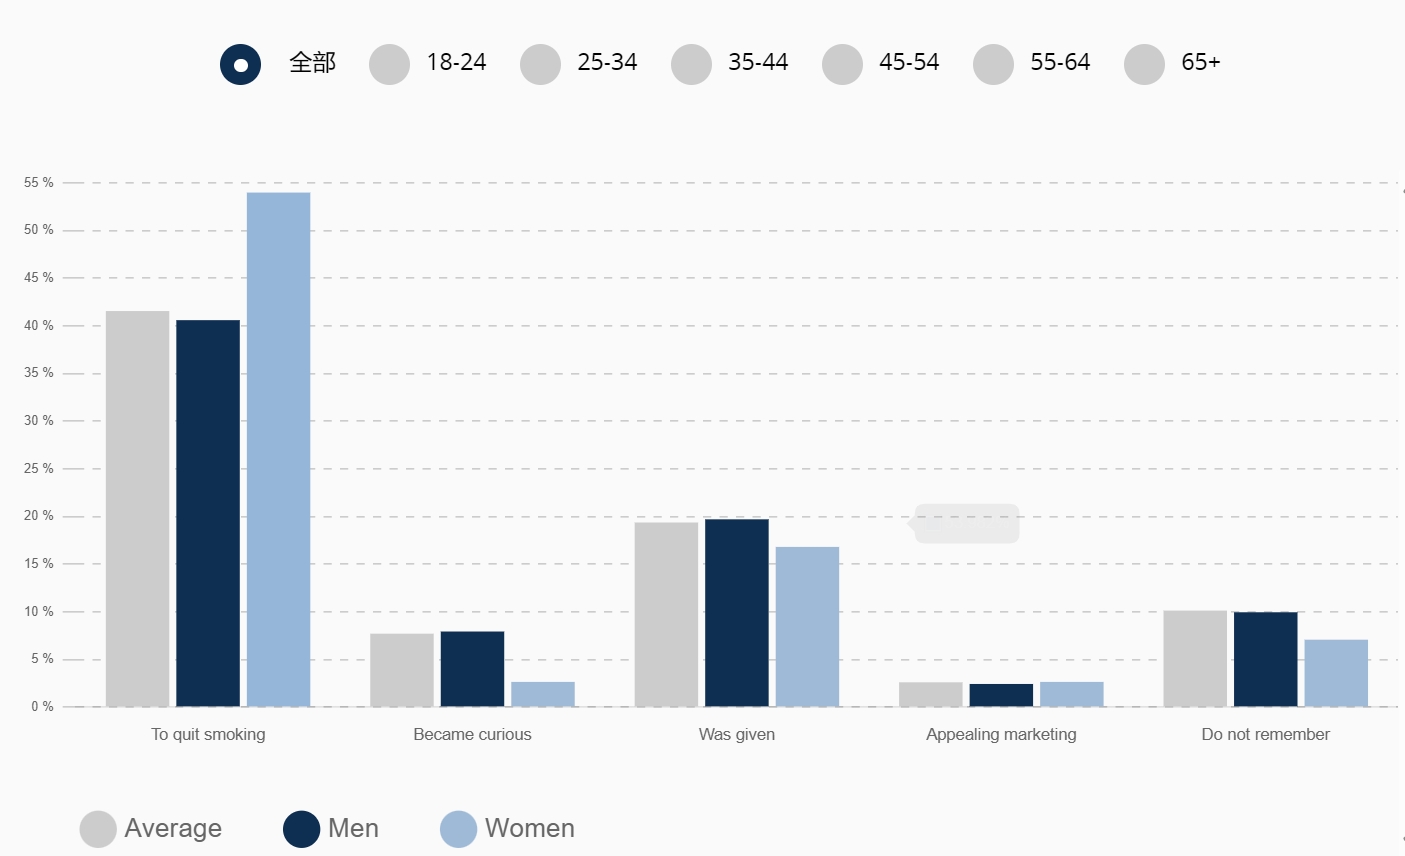
受访者给出的开始使用尼古丁袋的最常见原因是他们希望从香烟或其他形式的烟草转向。
80%的尼古丁袋用户以此为开始使用的理由。30%的人明确表示“戒烟”为理由,50%的人转向非香烟尼古丁产品(主要是嚼烟或电子烟)。
性别之间存在一些差异。女性主要开始使用尼古丁袋作为从香烟转变的方式,而男性报告他们的理由是从其他类型的烟草,如嚼烟转向尼古丁袋。
转换的主要原因(不同性别)
用户购买哪个品牌的尼古丁袋?
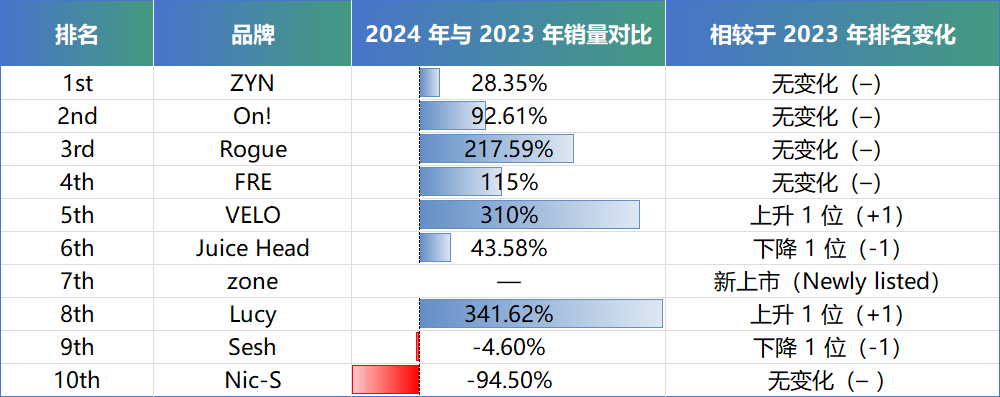
到目前为止,2024 年最大的品牌是 ZYN,其次是 On!和 Rogue。这三大品牌主宰了美国市场,合计占全年在 Nicokick 上购买的所有罐头的 85%。前 3 名的品牌份额排名在 2024 年与 2023 年没有变化,但在榜单的进一步下滑中有显着的变化。VELO 和 Lucy 在排行榜上各上升了一个位置,而 Sesh 和 Juice head 各下降了一个位置。区域在 2024 年首次在榜单上强势亮相。对于那些攀升和失去位置的品牌来说,所有上榜品牌的共同点是增长率强劲。
与2023年相比,2024年顶级3品牌的市场份额排名没有变化,但在列表下方有显著变动。
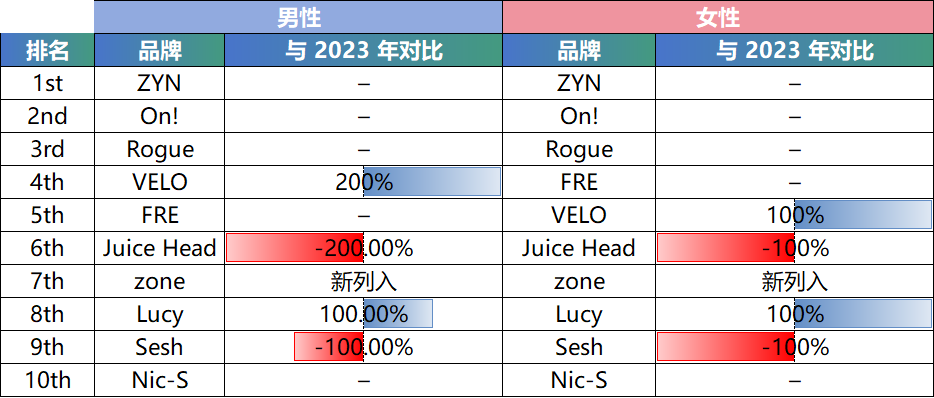
在全美最畅销的 3 个品牌中,在男性和女性消费者中都名列前茅。VELO 在女性中排名第四,FRE 在男性中排名第四。
购买最多的品牌排行榜显示了美国最受欢迎的品牌 ZYN 的主导地位。
事实上,ZYN 占据了单个罐头的前 10 名。
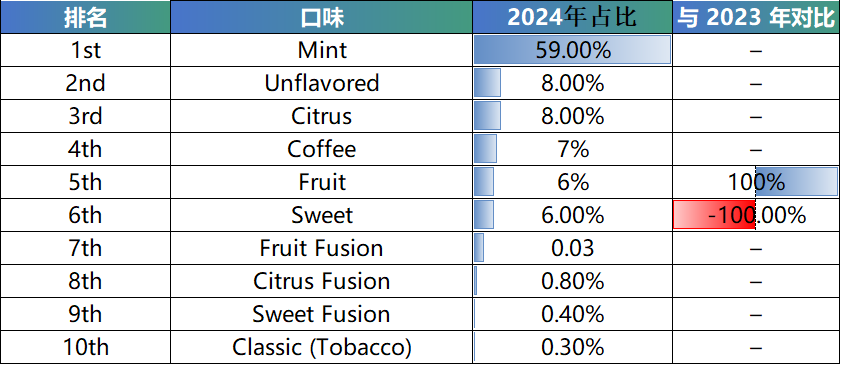
排名第一的是 ZYN Wintergreen 6 毫克,其次是 ZYN Spearmint 6 毫克。自 2022 年排名以来,7 个最受欢迎的罐头的顺序没有变化。榜首还显示了薄荷作为一个风味类别的受欢迎程度 —— 排名第一的 10 个罐头中有 9 个是用某种形式的薄荷调味的。
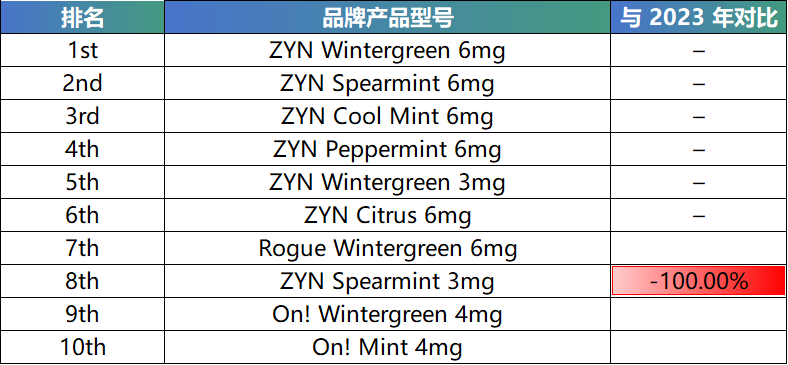
在美国,尼古丁袋最常见的口味是薄荷味,有薄荷味、冬青味和薄荷味等不同品种。总共 10 罐中就有 6 罐 (59%) 出现在畅销榜上。