要点
- 2026 年 1 月 29 日,奥驰亚集团(Altria Group, Inc.)发布 2025 年第四季度及全年财报,全年净营收 232.79 亿美元(同比降 3.1%),净亏损扩大主要受电子烟业务无形资产减值及所得税项目影响。
- 传统卷烟业务承压,可燃产品收入同比下降 3.4%,但调整后运营公司收入(OCI)增长 1.3%,全年国内出货量降 10%,万宝路零售份额 40.5%(同比降 1.2 个百分点)。
- 电子烟业务(NJOY)受美国国际贸易委员会(ITC)进口禁令影响,全年净营收 - 1300 万美元,录得 22 亿美元税前非现金减值,NJOY ACE 预计 2026 年不重返市场。
- 无烟产品持续扩张,口含烟业务全年净营收增 0.9%,但出货量降 5.5%,尼古丁袋 on! 美国市场份额 8.2%,on! 及 on! PLUS 通过电商及特定零售渠道进入瑞典、英国市场,on! PLUS 多款口味获FDA营销授权。
- 非尼古丁品类:通过与菲利普莫里斯国际(PMI)的国际授权协议拓展海外市场,布局非尼古丁品类,计划 2028 年前推出至少 5 款非尼古丁产品,聚焦能量提升、专注力改善、压力缓解等领域;与 Proper Wild 合作,其产品已进入 2.5 万个零售点。
- 公司面临非法电子烟泛滥、监管压力加大、核心品牌市场份额波动等风险,2026 年盈利增长预计集中在下半年。
核心财务业绩(Financial Highlights)
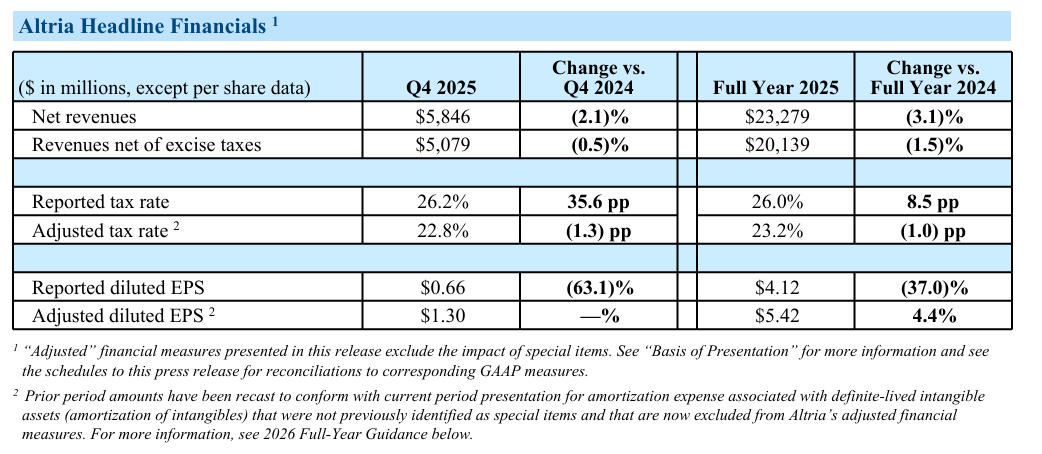
- 第四季度:净收入 58.46 亿美元(同比 - 2.1%),调整后稀释每股收益 1.30 美元(与上年持平);报告期内稀释每股收益 0.66 美元(同比 - 63.1%),主要受电子烟业务非现金减值及所得税项目影响。
- 2025 全年:净收入 232.79 亿美元(同比 - 3.1%),调整后稀释每股收益 5.42 美元(同比 + 4.4%);报告期内稀释每股收益 4.12 美元(同比 - 37.0%),核心驱动因素包括 2024 年 IQOS 业务出售收益基数、电子烟资产减值及所得税调整。
- 股东回报:全年回购股票 1710 万股,总金额 10 亿美元;截至 2025 年末,20 亿美元股票回购计划剩余 10 亿美元(2026 年 12 月 31 日到期);全年支付股息 70 亿美元,连续 56 年中 60 次上调股息,2025 年股息增长率 3.9%。
业务板块表现(Business Segment Performance)
可燃产品(Smokeable Products)
- 收入与利润:2025 年净收入 204.85 亿美元(同比 - 3.4%),调整后 OCI 110.64 亿美元(同比 + 1.3%),调整后 OCI 利润率提升 1.8 个百分点至 63.4%。
- 销量表现:国内卷烟发货量同比下降 10.0%(剔除日历差异后 - 9.5%),行业整体下降约 8%;万宝路(Marlboro)全年零售份额 40.5%(同比 - 1.2 个百分点),雪茄业务发货量同比增长 1.8%。
- 核心驱动:定价提升部分抵消销量下滑及促销投入增加的影响,折扣卷烟份额因消费者可支配收入压力升至 31.8%(同比 + 2.2 个百分点)。
口腔烟草产品(Oral Tobacco Products)
- 收入与利润:2025 年净收入 28.02 亿美元(同比 + 0.9%),调整后 OCI 18.35 亿美元(同比 + 1.3%),调整后 OCI 利润率 67.9%(同比 + 0.1 个百分点)。
- 销量与份额:国内发货量同比下降 5.5%(剔除日历差异及库存调整后 - 4.5%);on! 尼古丁口含袋全年零售份额 8.2%(同比 + 0.1 个百分点),美国尼古丁口含袋品类占口腔烟草市场比例升至 53.3%(同比 + 10.0 个百分点)。
- 产品动态:on! PLUS 系列薄荷、冬青、烟草风味产品(6mg/9mg 尼古丁浓度)获 FDA 营销授权,12mg 浓度仍在审核中;新增 6 种风味的 PMTA 申请已提交。
电子烟产品(E-Vapor Products)
- 业绩影响:受 NJOY ACE 因 ITC 专利诉讼被禁止进口销售影响,2025 年净收入亏损 1300 万美元,运营公司亏损 22.97 亿美元,主要来自商誉及无形资产非现金减值。
- 业务状态:NJOY ACE 暂未计划 2026 年重返美国市场,公司持续推进 FDA 授权产品布局,同时通过国际合作探索海外机会。
战略举措与长期目标(Strategic Initiatives & 2028 Enterprise Goals)
优化与加速计划(Optimize & Accelerate Initiative)
- 实施进展:2024 年 10 月启动,2025 年完成首阶段落地,实现流程现代化与组织效率提升,目前推进最终阶段。
- 成本目标:预计至 2029 年末累计节省成本至少 6 亿美元(不含退出及实施成本),更新后相关税前费用预计 1.75 亿美元(原预计 1.25 亿美元)。
国际布局与多元化
- 国际授权:与菲利普莫里斯产品公司(PMPSA)合作,on! 系列通过电商及线下零售进入瑞典、英国市场;FUMi 产品覆盖 7 个国家 4 万个零售点,提供 12 种风味。
- 非尼古丁品类:计划 2028 年前推出至少 5 款非尼古丁产品,聚焦能量提升、专注力改善、压力缓解等领域;与 Proper Wild 合作,其产品已进入 2.5 万个零售点。
2028 年核心目标
- 财务目标:调整后稀释每股收益复合年增长率达中个位数(2022 年基数 4.87 美元),股息年增长率中个位数,债务与 EBITDA 比率维持在 2.0 倍左右。
- 业务目标:保持美国烟草市场领导地位,调整后 OCI 利润率每年不低于 60%;因非法电子烟市场干扰,无烟业务目标将待市场明朗后更新。
2026 年盈利指引(2026 Full-Year Guidance)
- 核心指标:调整后稀释每股收益 5.56-5.72 美元(同比 + 2.5% 至 5.5%),增长重心集中在下半年,反映卷烟进出口业务逐步复苏。
- 关键假设:包含合同制造能力投资、非法产品执法对销量的有限影响、NJOY ACE 暂不回归市场;调整后有效税率 22.5%-23.5%,资本支出 3-3.75 亿美元,折旧及摊销约 2.25 亿美元。
- 指引范围:涵盖无烟产品市场推广、研发及监管准备费用,剔除无形资产摊销、诉讼相关等特殊项目影响。
主要风险与挑战(Key Risks & Challenges)
- 市场风险:非法电子烟产品泛滥导致国内卷烟消费下滑,消费者转向折扣品牌,核心品牌市场份额承压。
- 监管风险:FDA 对烟草产品的严格监管,包括 PMTA 申请审核、广告限制等;国际业务面临多国法规差异。
- 运营风险:供应链依赖少数核心设施及供应商,地缘政治、气候因素可能影响原材料供应;网络安全威胁及数据合规风险。
- 财务风险:持续亏损与现金流压力,需通过股权或债务融资补充资金,持续经营能力依赖战略落地与外部融资。