要点
- 日本烟草(JT)发布 2026 年第三季度及前九个月经营数据,依托可燃烟草定价、市场份额提升以及 Ploom 低风险产品放量实现营收与利润增长,并上调全年业绩指引。
- 2026 年前九个月合并营收同比增长 13.6%,调整后营业利润(AOP)同比上涨 21.6%;固定汇率口径下核心营收、调整后营业利润分别增长 8.4%、16.9%。
- 第三季度烟草总销量同比下降 2.5%,可燃烟草销量下滑 3.2%,低风险产品(RRP)销量同比增长 26.6%,Ploom 加热烟草平台为主要增长引擎。
- 公司上调 2026 全年营收、盈利及每股收益(EPS)预期,下调自由现金流(FCF)目标,年度股息维持原有标准不变。
- 各区域市场表现分化,亚洲区域烟草总销量实现增长,西欧、欧洲中东非洲(EMA)区域可燃烟草销量有所下滑,低风险产品在各区域普遍保持增长。
2026 年第三季度及前九个月合并业绩概要
- 第三季度营收同比增 6.1%,调整后营业利润同比增 13.0%,营收与每股收益不及市场预期。
- 烟草总销量下滑,可燃烟草减量,低风险产品销量增长形成对冲。
- 管理层上调全年营收、盈利、每股收益预期,下调自由现金流预期,股息目标维持不变。
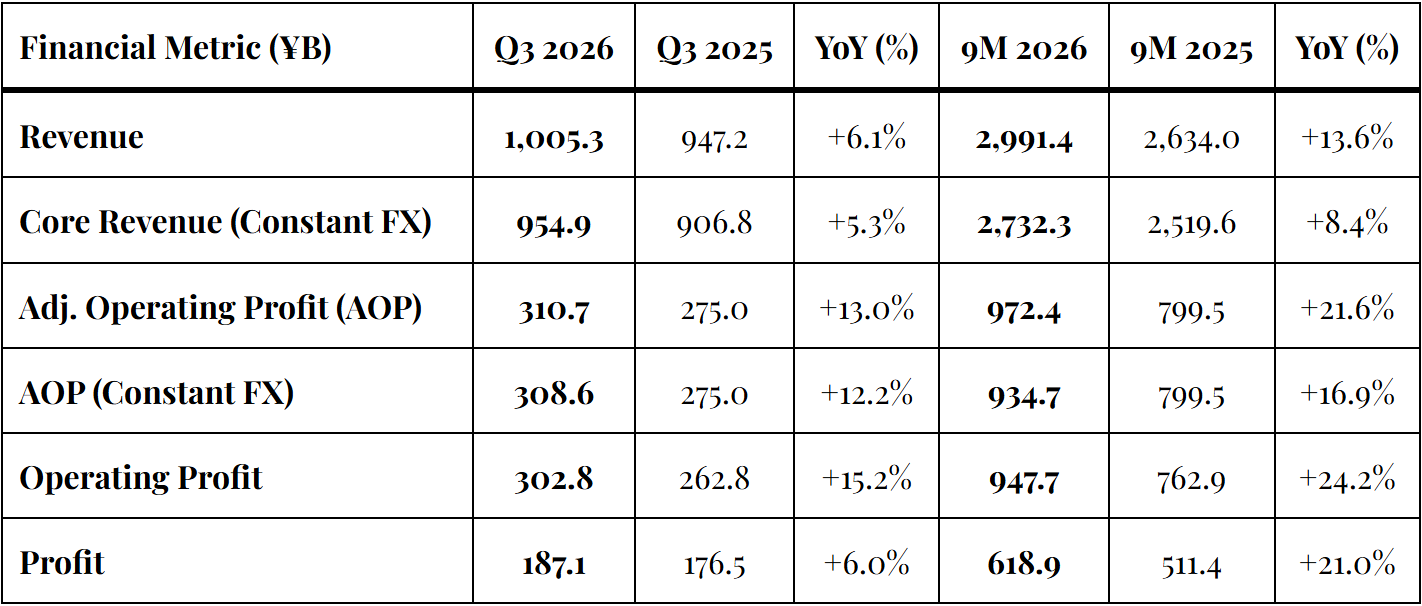
JT 2026 年第三季度及前九个月合并业绩概要
烟草业务板块核心亮点(2026 年第三季度)
- 烟草业务是核心盈利支柱,贡献九成以上营收及全部调整后营业利润。
- 定价与产品结构收益抵消销量下滑和通胀成本压力。
- 可燃烟草整体销量下行,但依托全球旗舰品牌(GFBs),JT 在多个市场持续提升份额。
低风险产品(RRP)
- Ploom 加热烟草为核心,本季度销量、营收保持双位数增长。
- 前九个月加热烟草销量同比提升 39.6%,低风险产品整体营收增长 30.6%。
- 业务增速快,但营收、销量占比仍偏低,对整体业绩拉动有限。
- 日本本土份额小幅回落,海外多区域持续扩张,LYO 烟弹助力西欧市场。
区域集群概况(2026 年前九个月)
- 亚洲:烟草总销量正增长,低风险产品增速亮眼,营收利润同步走高。
- 西欧:可燃烟草销量承压,低风险产品小幅增长,盈利增速偏弱。
- EMA:总销量小幅下滑,低风险产品增速最高,盈利表现强劲。
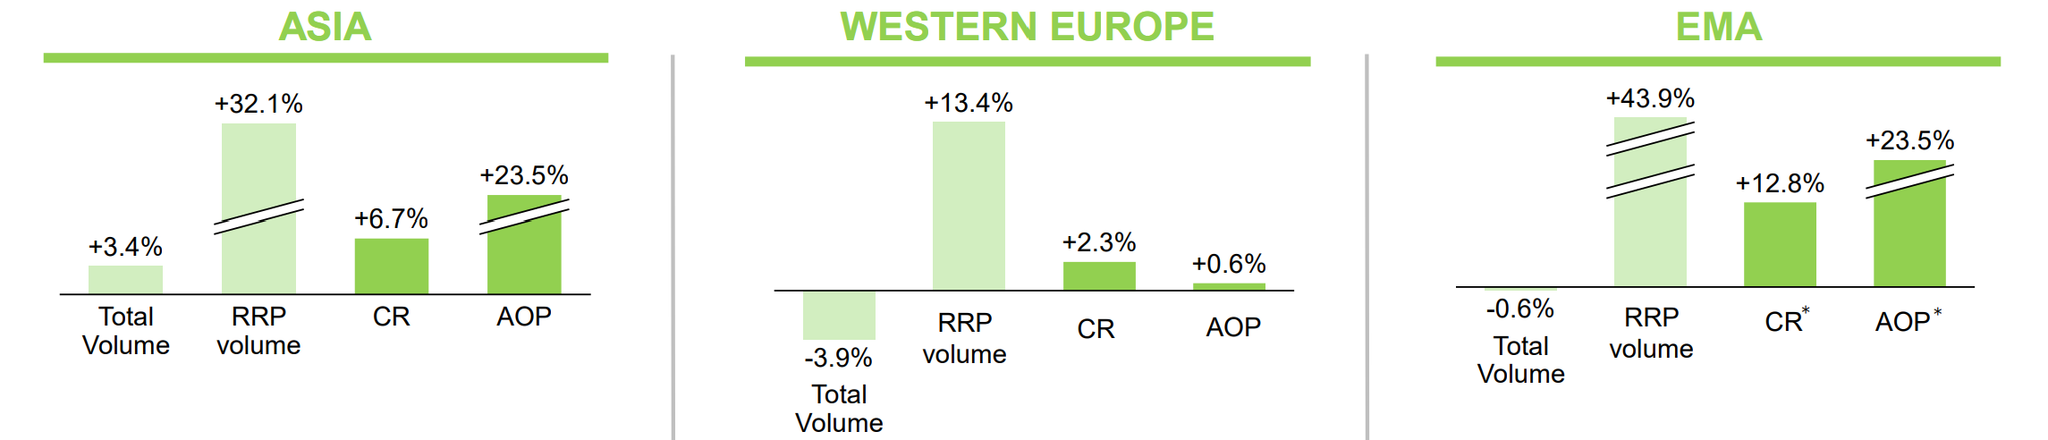
JT 2026年前9个月全球销量区域集群概况
加工食品业务概要(2026 年第三季度)
- 营收小幅增长,但原材料、物流成本抬升挤压利润,三季度盈利同比下滑。
- 前九个月累计仍保持盈利。
2026 财年修订后全年指引
- 上调营收、盈利、每股收益预期,增量主要来自烟草板块。
- 下调自由现金流,主要用于支付斯堪的纳维亚烟草集团(STG)细切烟草品牌收购款项。
- 全年烟草销量指引下调至同比降 0.5%,年度股息维持 272 日元不变。
核心总结
- 定价是 JT 盈利的核心支撑,Ploom 增长态势向好,但低风险产品尚难对冲可燃烟草减量。
- 区域市场分化明显,现金流预期下调,后续重点观察定价持续性、低风险产品贡献及现金流转化。