日本烟草公司(2914 JP)在第三季度的财务表现中,展现了与市场预期相符的业绩。尽管面临通货膨胀和汇率的挑战,公司通过增加投资和扩大市场份额,实现了销售额的增长。特别是在电子烟领域,日本烟草通过“Ploom”品牌的推广,成功提升了市场份额,显示出公司在新兴烟草产品领域的竞争力。
根据韩亚证券的分析,日本烟草公司第三季度的合并销售额达到了8234亿日元,同比增长7.7%,而营业利润为2040亿日元,同比下降6.5%,符合市场预期。尽管公司营收表现良好,但由于通货膨胀导致的制造成本上升、对“Ploom”市场投资的增加以及不利的汇率影响,营业利润有所下降。
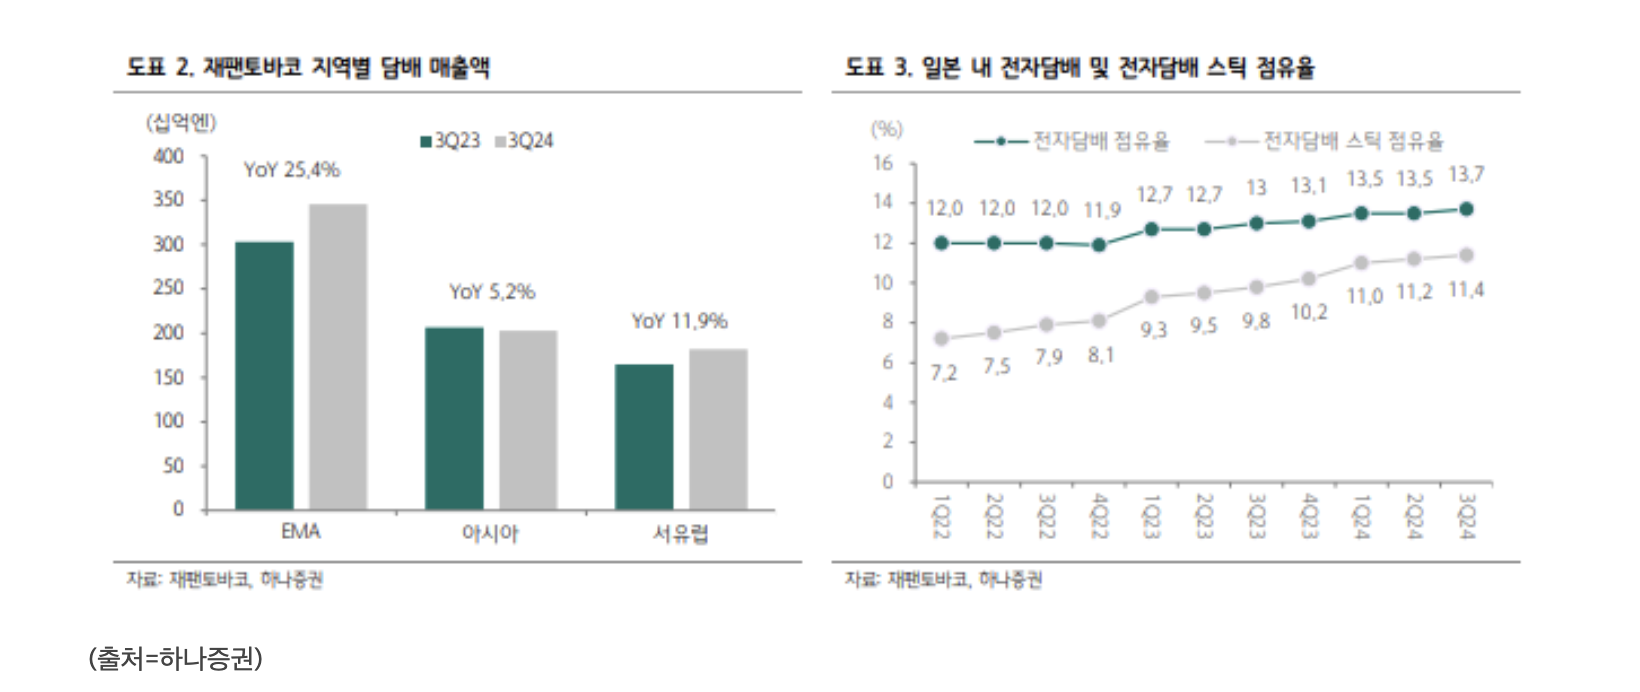
在卷烟出货量方面,日本烟草公司实现了1,447亿支的总出货量,同比增长2.4%。其中,传统卷烟和电子烟的出货量分别增长了2.1%和18.1%。传统卷烟品牌“Winston”(同比增长3.9%)、“Camel”(同比增长6.7%)和“LD”(同比增长3.3%)的销售增长对整体出货量的提升起到了关键作用。电子烟方面,由于“Ploom”品牌覆盖范围的扩大,实现了高速增长。
韩亚证券研究员Shim Eun-joo指出,“香烟型电子烟的市场份额呈上升趋势”,并且“由于'Ploom'覆盖范围的扩大,电子烟出现了高速增长”。第三季度,日本烟草公司国内电子烟出货量同比增长17.9%,达到23亿支,市场份额为13.7%,同比增长0.7个百分点。电子烟棒的份额为11.4%。除了在日本国内的出货量稳步增长外,“Ploom”还成功进入了包括约旦和菲律宾在内的23个国家市场,并计划于11月进入韩国市场。
此外,日本烟草公司再次上调了2024年全年指引。Shim Eun-joo研究员认为,这是由于公司收购了“Vector Group”的效应。Vector Group作为美国第四大烟草制造商,此次收购将使日本烟草在美国市场的份额从2.3%增加到约8%,显著提升了公司的市场竞争力。