要点
- 2026 年 1 月 5 日,美国真相倡议组织(Truth Initiative)发布《美国烟草产品市场变化监测报告》,基于 2019 年 1 月至 2024 年 12 月零售数据及烟草流行评估网络(TEEN+)研究,揭示电子烟与尼古丁袋市场核心趋势。
- 电子烟市场以一次性产品为主导,2024 年底在售的 7051 款电子烟中 93.4% 为一次性产品,2020 年 2 月至 2024 年 12 月销量增长 206%,占总销量的 60.4%;Vuse、JUUL、Geek Bar Pulse 等为头部品牌,前 5 大品牌占据 74.5% 市场份额。
- 风味是核心消费驱动,2024 年 81.5% 的电子烟销量为非烟草风味,水果、糖果、薄荷、清凉类口味最受欢迎,97.7% 的青少年和 95.5% 的年轻成人偏好风味电子烟;薄荷味占尼古丁袋销量的 61.3%,为第一大热销风味。
- 智能电子烟快速兴起,Geek Bar、RAZ 等头部品牌推出带屏幕、游戏、动画等功能的产品,2024 年 8-12 月,32.3% 的青少年和 32.6% 的年轻成人抽吸者使用过智能电子烟。
- 尼古丁袋成为增长最快品类,2023 年 1 月至 2024 年 12 月销售额从 1.455 亿美元增至 4.041 亿美元近乎翻倍,Zyn 品牌占据近 75% 市场份额,青少年使用率从 2022 年 1.4% 升至 2024 年 2.4%。
2026 年 1 月 5 日。美国真相倡议组织发布烟草产品市场趋势报告,系统分析 2019-2024 年电子烟与尼古丁袋消费数据,重点呈现产品品类、品牌格局、风味偏好及智能产品发展动态,为市场参与者提供核心参考。
电子烟市场格局与产品趋势
1. 品类结构:一次性产品主导市场
一次性电子烟成为市场绝对主流,2024 年 12 月数据显示,美国在售的 7051 款电子烟产品中,93.4% 为一次性产品。这类产品凭借更大的烟油容量和更实惠的尼古丁单价,持续吸引消费者。
2020 年 2 月至 2024 年 12 月,一次性电子烟销量从 410 万单位增至 1250 万单位,增幅达 206%,其市场份额占总电子烟销量的 60.4%。2020 年 2 月美国食品药品监督管理局(FDA)限制调味预填充烟弹销售(薄荷醇除外),但允许一次性电子烟所有风味在售,进一步推动了一次性产品的普及。
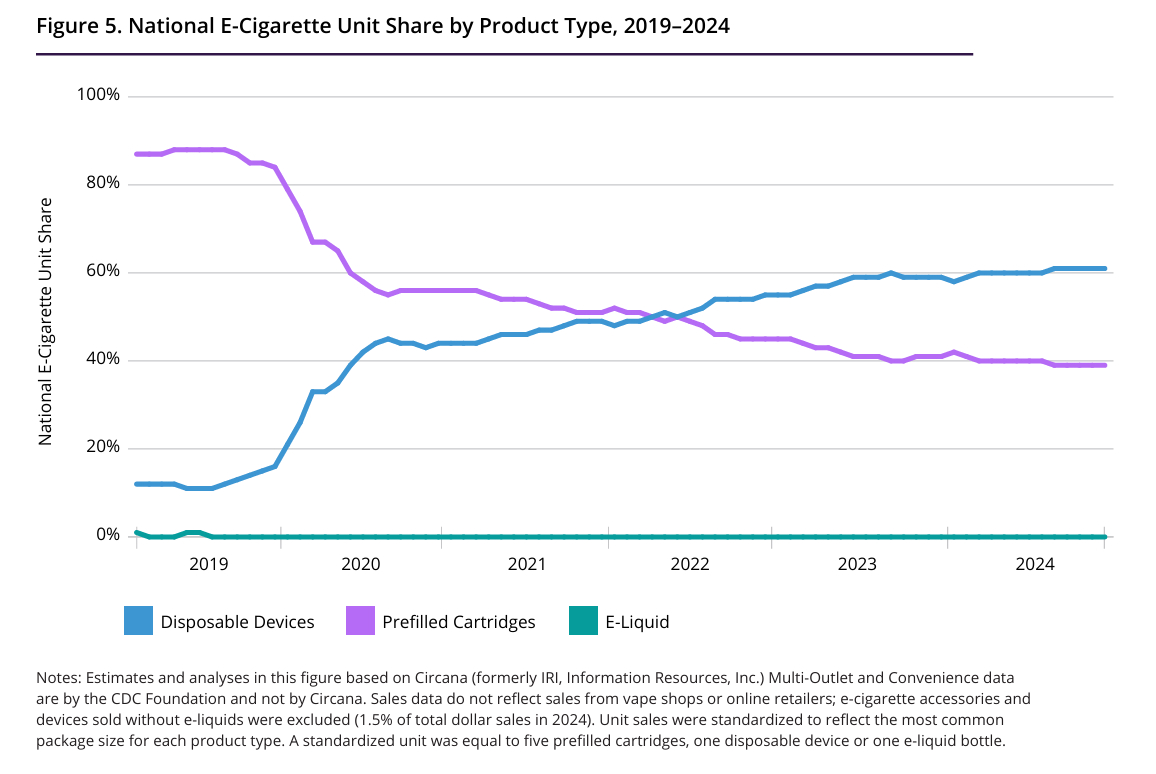
2019-2024年电子烟按产品类型(一次性设备、预注油烟弹、烟油)划分的销量占比
2. 品牌格局:头部品牌集中度高
2024 年 11-12 月,美国电子烟市场头部品牌格局稳定,按销售额排序前 10 名依次为 Vuse、JUUL、Geek Bar Pulse、Breeze Smoke、RAZ、NJOY、HQD、Breeze Prime、Loon Maxx 和 Lava Plus。
头部品牌占据核心市场份额,前 5 大品牌贡献 74.5% 的销售额,前 10 大品牌占比达 84.1%。同时,头部品牌与消费者偏好高度契合,71.2% 的青少年和年轻成人抽吸者使用过前 5 大热销品牌,其中 Geek Bar 和 JUUL 使用率最高,分别有 31.8% 的青少年、35.7% 的年轻成人使用 Geek Bar,25.2% 的青少年、22.6% 的年轻成人使用 JUUL。
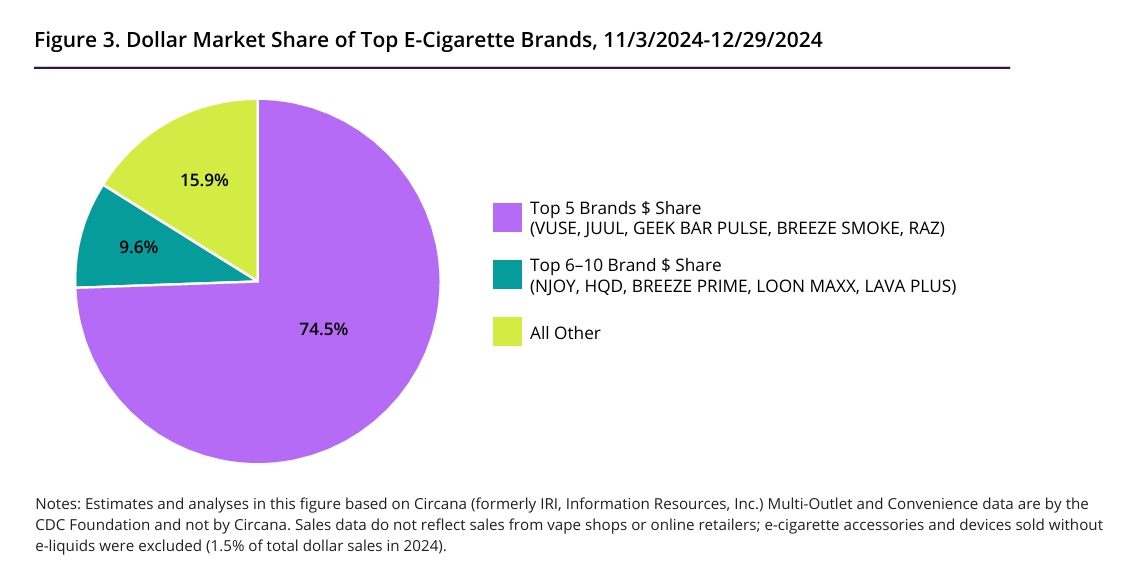
2024年11月3日-12月29日电子烟品牌的市场份额
风味偏好与消费趋势
1. 电子烟风味:非烟草风味占绝对主导
风味是电子烟消费的核心驱动力,2024 年非烟草风味电子烟销量占总销量的 81.5%,2020 年 2 月至 2024 年 12 月,非烟草风味产品销量增长 50.1%。
消费者偏好呈现清晰细分:水果味最受欢迎,73.2% 的青少年和 63.4% 的年轻成人选择;糖果、甜点等甜味产品同样热门;薄荷、薄荷醇类风味需求稳定,其中薄荷醇味占预填充烟弹销量的 61.0%;清凉类风味(含冰味、清新型)吸引力强劲,74.5% 的青少年和 67.1% 的年轻成人使用过该类产品,产品常以 “冰”“酷”“清透” 等命名,部分含非薄荷醇合成清凉剂。
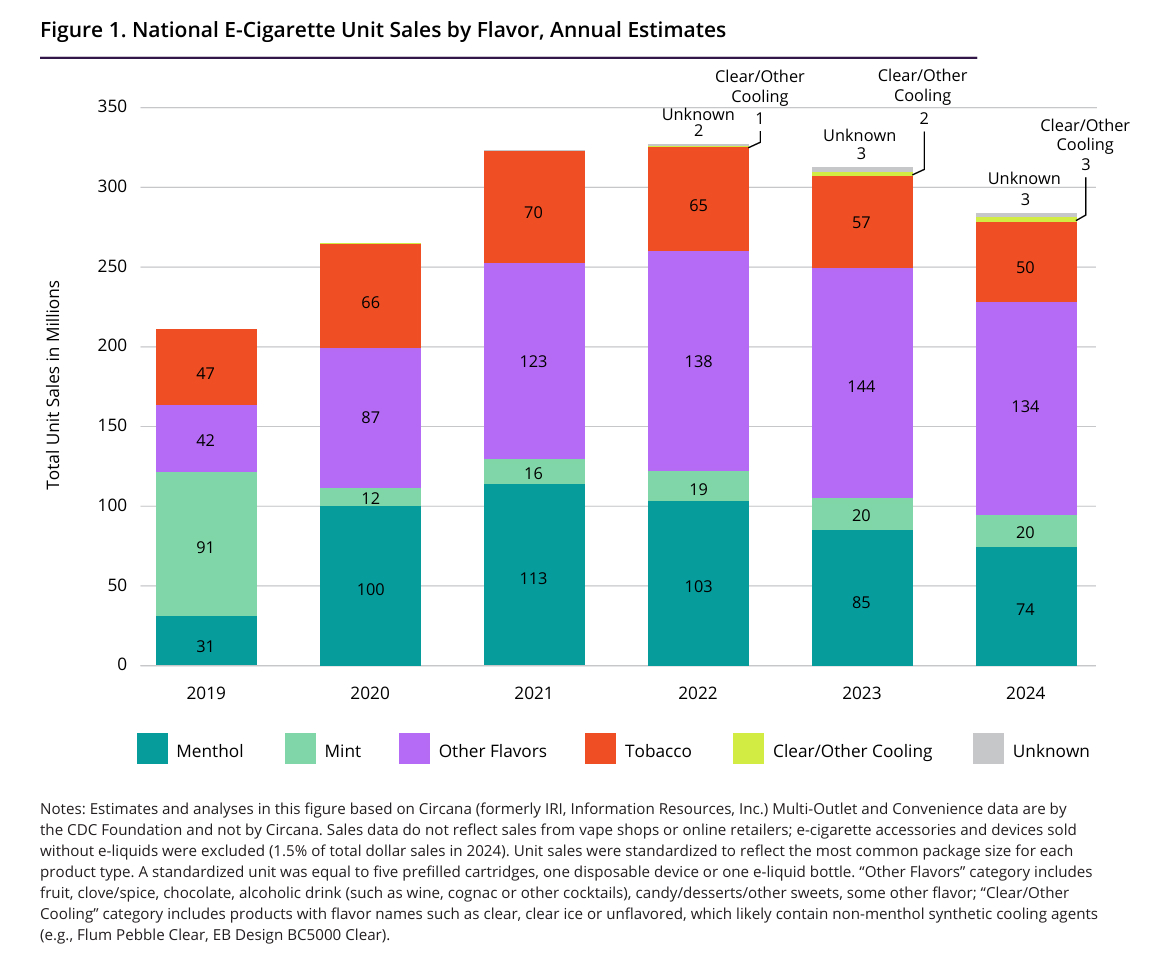
2019-2024年电子烟按口味划分的年度销量预估
2. 尼古丁袋风味:薄荷味领跑市场
尼古丁袋的风味消费以薄荷味为绝对核心,2024 年 12 月薄荷味占尼古丁袋销量的 61.3%,其次为水果、糖果、饮料等其他风味(24.9%),原味 / 顺滑类风味占比 6.4%,该格局自 2023 年起保持稳定。
从消费者行为看,95.7% 的 13-20 岁使用者和 95.8% 的 21-27 岁使用者均选择风味尼古丁袋,风味产品成为市场增长的关键支撑。
智能电子烟发展现状
1. 产品核心特征
智能电子烟是快速增长的新兴品类,主要面向年轻消费群体,核心特征包括搭载数字屏幕,具备抽吸奖励系统、内置游戏、抽吸时显示动画、统计抽吸次数等功能。部分产品还会显示电池电量、烟油余量,31.8% 的产品通过视觉或震动提醒用户相关状态,部分型号内置自拍等年轻化功能。
2. 市场渗透与品牌表现
智能电子烟市场渗透迅速,2024 年 8-12 月,32.3% 的青少年电子烟使用者和 32.6% 的年轻成人使用者使用过智能电子烟。Geek Bar 和 RAZ 作为头部品牌,自 2024 年年中起跻身全美销量前五,其智能产品线成为增长重要引擎。
这类产品凭借科技感与互动性快速崛起,Geek Bar 在 2023 年底尚未进入销量前十,2024 年年中已跃居前列,印证了智能电子烟的市场潜力。
尼古丁袋市场增长与消费特征
1. 市场规模:增速领跑行业
尼古丁袋是美国烟草及尼古丁产品中增长最快的品类,2023 年 1 月至 2024 年 12 月,销售额从 1.455 亿美元增至 4.041 亿美元,近乎翻倍。Zyn 作为头部品牌表现突出,2024 年第一季度占据近 75% 的市场份额,且于 2025 年 1 月获得 FDA 批准,可销售 20 款风味产品。
2. 消费群体与使用习惯
消费群体呈现年轻化特征,年轻成人使用率最高,2024 年 21-27 岁人群中 5.5% 有月度使用行为,13-20 岁人群使用率为 2.1%;青少年使用率稳步上升,高中生月度使用率从 2022 年 1.4% 增至 2024 年 2.4%。
使用频率方面,32.0% 的年轻成人月度使用者使用 20 天及以上;单次使用量上,51.0% 的年轻成人使用者单日使用 3 个及以上烟袋,59.2% 的青少年使用者单日使用 1 个烟袋。