要点
- 2025年8月28日,金龙机电股份有限公司(股票代码:300032)披露2025年半年度报告。
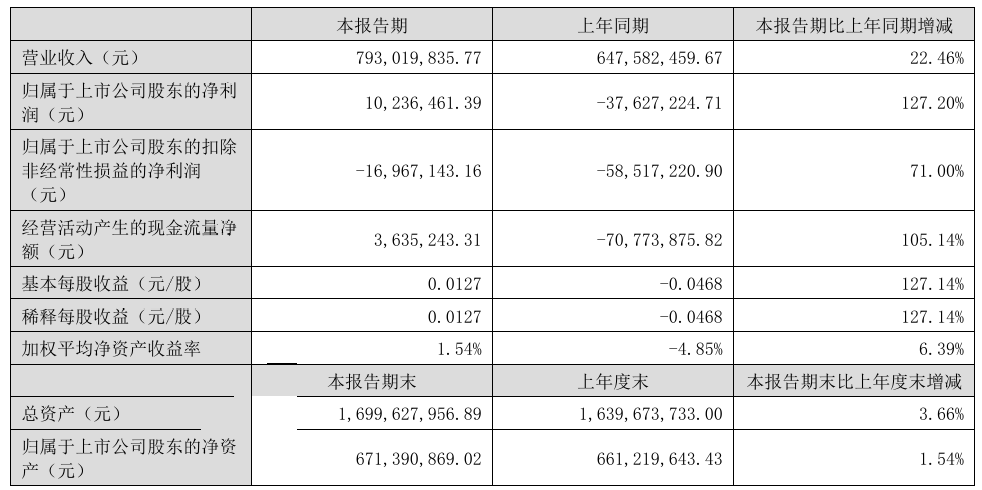
- 报告显示,公司整体实现营业收入7.93亿元,同比增长22.46%,归母净利润1,024万元,实现扭亏为盈。
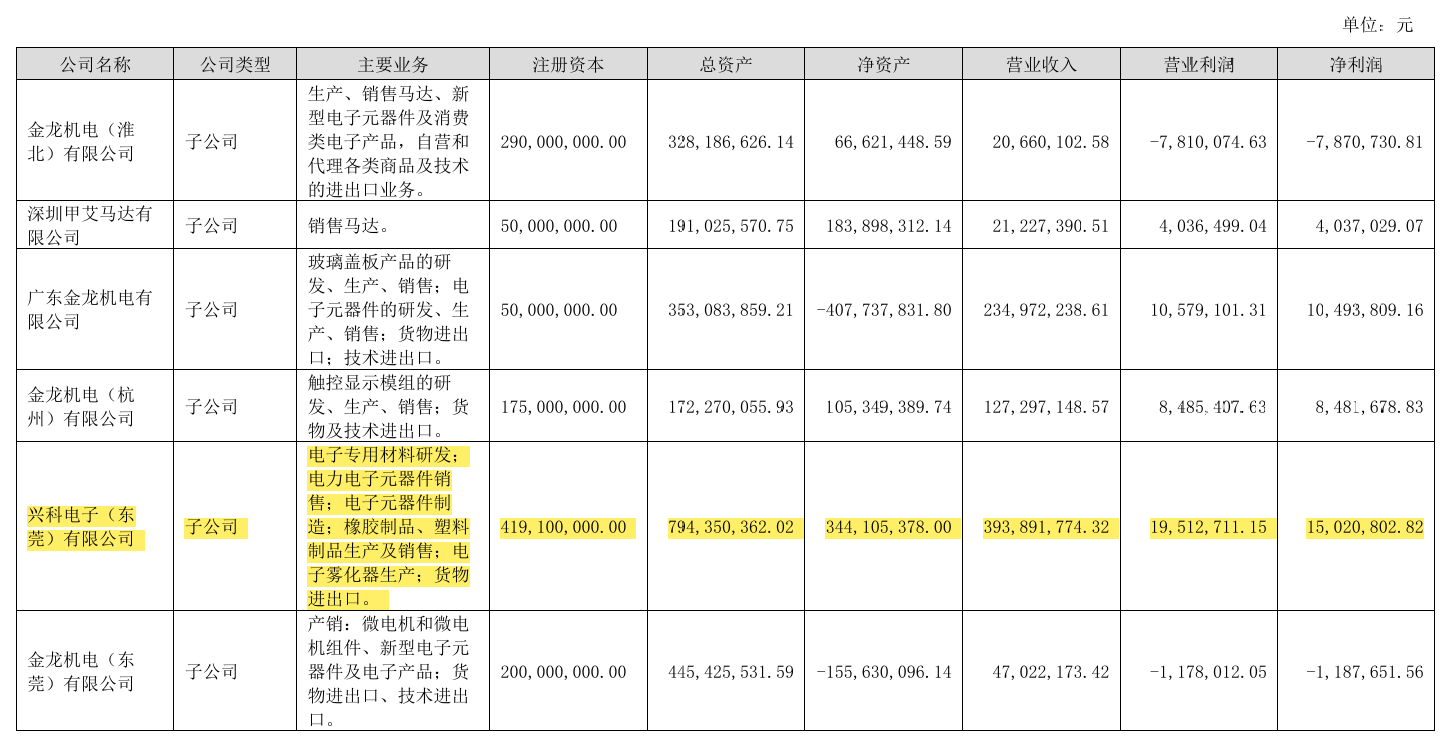
- 全资子公司兴科电子(东莞)有限公司2025年上半年营收整体为3.94亿元,同比微降0.26%,其中电子雾化器业务收入同比大幅下滑92.43%,结构件业务则同比增长42.76%。
- 兴科电子同期实现净利润1,502万元,并获得国家烟草专卖局颁发的《烟草专卖生产企业许可证(电子烟代加工企业)》续期,有效期至2026年7月31日。
- 海外市场竞争加剧,电子烟出口毛利空间被压缩,兴科电子正通过OEM代工和结构件业务增长来缓冲冲击。
2025年8月28日,中国深圳证券交易所上市公司金龙机电股份有限公司(Jinlong Machinery & Electronic Co.,Ltd,简称“金龙机电”)发布2025年半年度报告。数据显示,公司上半年实现营业收入7.93亿元,同比增长22.46%;归属于上市公司股东的净利润1,023.65万元,同比上升127.2%,实现扭亏为盈。
业绩分化:电子雾化器遇冷,结构件逆势突围
报告披露,其全资子公司兴科电子(东莞)有限公司2025年上半年营收整体为3.94亿元,同比微降0.26%。核心业务板块呈现明显分化:电子雾化器及相关配件业务收入大幅下滑92.43%,几近停滞;而结构件业务收入同比增长42.76%,成为支撑营收的关键因素。
盈利端也释放积极信号:兴科电子上半年实现营业利润1,951万元,净利润1,502万元。该业绩得益于结构件业务的增长和严格的成本管控,包括处置闲置固定资产、推进降本增效,期间费用同比下降38.29%,多重举措帮助公司实现净利润扭亏。
许可证续期,合规基础延续
作为金龙机电在电子烟领域的核心平台,兴科电子自2021年底切入电子烟代工业务以来持续关注监管政策。2025年8月,公司获得国家烟草专卖局颁发的《烟草专卖生产企业许可证(电子烟代加工企业)》续期,有效期至2026年7月31日。这一结果确保其业务在政策许可范围内合法合规开展。
回顾国内监管趋势,自2022年《电子烟管理办法》《电子烟》国家标准及2023年《关于推动出口电子烟产品质量保证体系建设的指引》相继落地,行业从快速扩张逐步走向合规有序。许可证续期虽确保合规经营,但行业整体政策收紧对兴科电子的间接影响依然存在。
海外竞争加剧,业务结构承压
兴科电子的电子雾化器产品主要出口海外。然而,随着2022年国内监管落地,部分电子烟厂商加大海外拓展,导致国际市场竞争显著加剧,产能过剩和毛利下降成为普遍问题。
公司因此调整策略:一方面聚焦OEM代工,依托消费电子结构件制造经验维持基本盘;另一方面尝试进入海外知名品牌商供应链,提升客户粘性。2025年上半年数据显示,尽管电子雾化器收入锐减,但结构件业务增长在一定程度上抵消冲击,使整体营收保持稳定。
母公司协同有限,挑战犹存
金龙机电长期深耕微型特种电机与结构件制造,2017年收购兴科电子切入硅胶、塑胶结构件业务。理论上,母公司在研发与客户资源方面可对电子烟业务形成协同。但由于电子烟市场的特殊性及海外品牌供应链壁垒,协同作用仍受限,兴科电子在海外竞争中仍需依靠自身突破。
未来展望:不确定性与挑战并存
金龙机电表示将继续关注全球电子烟监管动态,优化业务结构并提升竞争力。但未来行业政策仍可能进一步趋严,海外竞争环境复杂,兴科电子业务发展存在不确定性。公司未来的增长有赖于结构件业务持续扩张,以及在电子烟市场寻找新的突破口。