要点:
- 韩国KT&G自2024年第四季度起,连续三个季度实现销售额和营业利润增长
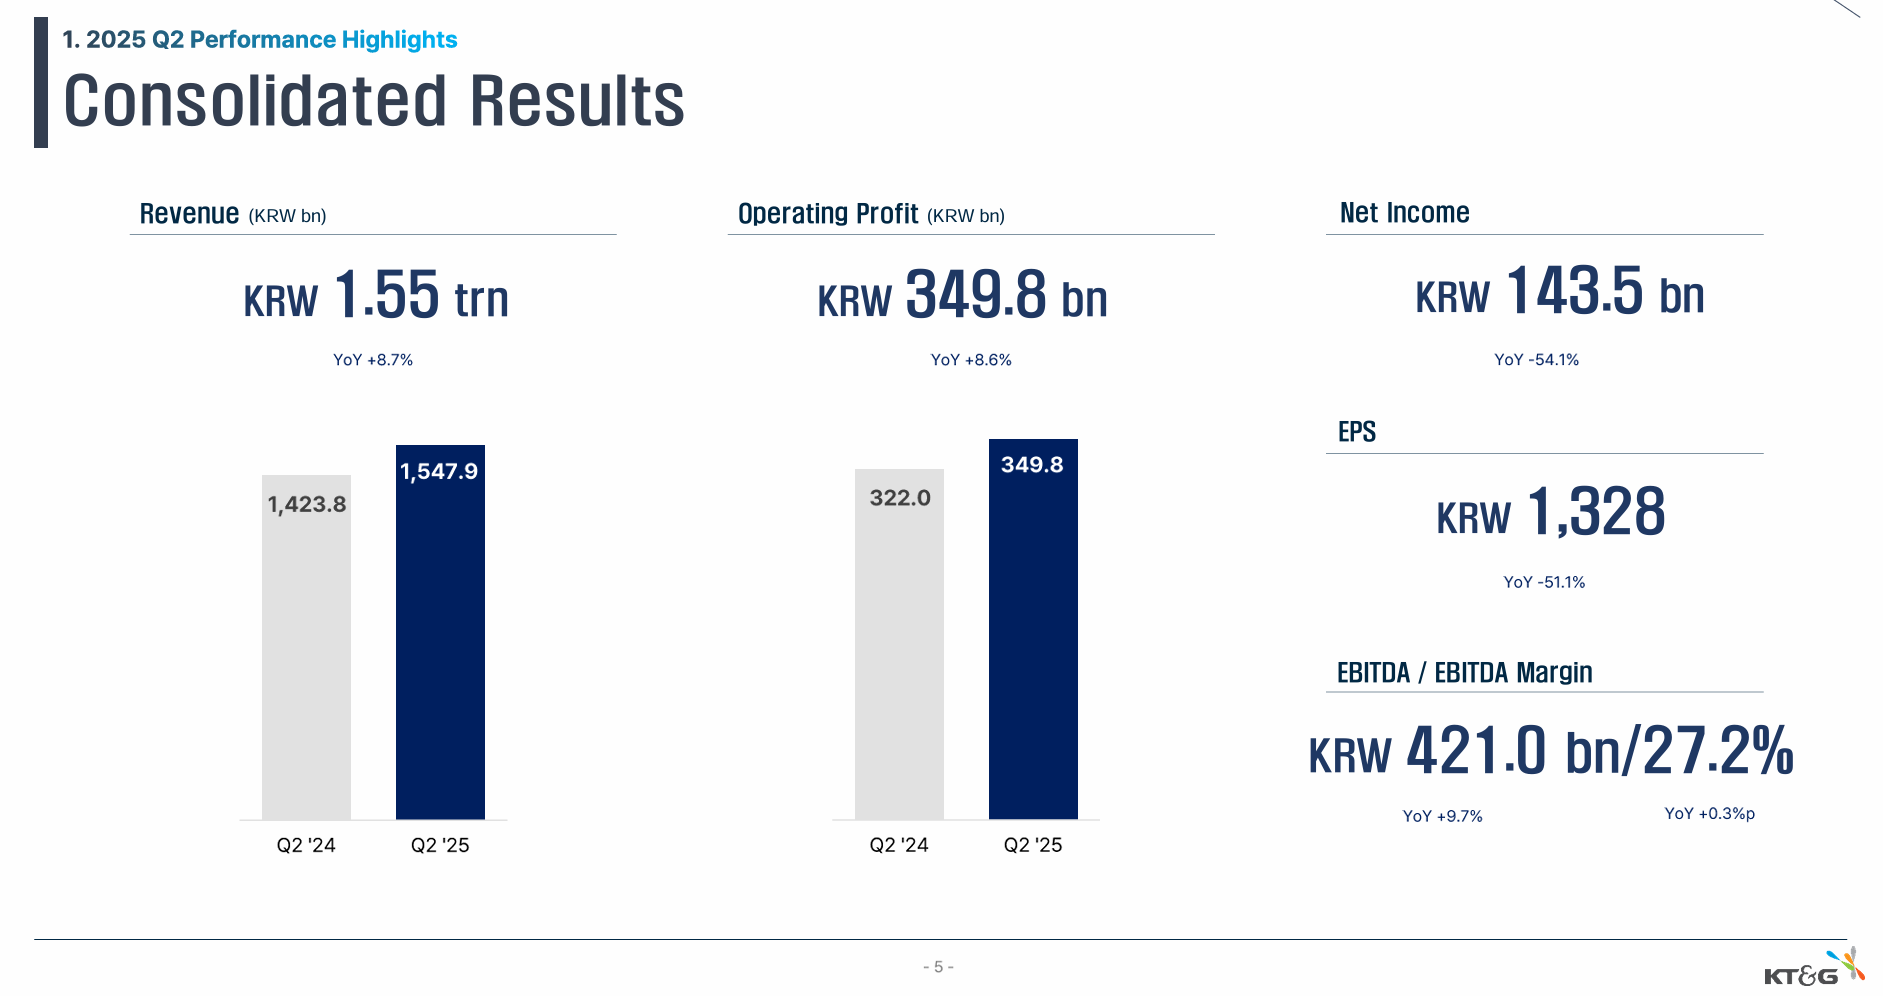
- 2025年第二季度销售额达1.5万亿韩元,同比增长8.7%;营业利润增长8.6%至3,498亿韩元
- 烟草业务销售额增长10%,仍为主要利润来源
- 海外卷烟销售连续五个季度实现销售额、利润和销量三重增长,国际市场销售额增长30.6%
- 调整后营业利润剔除坏账影响大涨51.1%,增长势头强劲
- 韩国内新型烟草产品lil AIBLE加热烟棒市场份额达45.8%,海外出货增长4.2%
KT&G Q2 2025业绩亮点
韩国烟草公司KT&G自2024年第四季度以来,连续三个季度实现销售额和营业利润的增长。该增长主要得益于海外烟草销售的强劲表现以及下一代产品(NGP)业务的反弹。
KT&G周四宣布,2025年第二季度销售额达到1.5万亿韩元(约合10.8亿美元),同比增长8.7%。营业利润也上升8.6%,达到3,498亿韩元。
业务驱动力分析
烟草业务依然是主要的增长引擎,销售额达到1.09万亿韩元,同比增长10%。营业利润达到3,218亿韩元,同比增长1.6%。
海外卷烟销售实现了连续第五个季度的三重增长——销售额、营业利润和销售量均有提升。
国际市场销售额增长30.6%,达到4,690亿韩元,卷烟出货量同比增长9.1%,创历史新高,达167亿支。
剔除去年一次性坏账拨备的影响后,调整后的营业利润大幅增长51.1%,显示出强劲的增长动力。
战略执行与产品表现
自从CEO方京满(Bang Kyung-man)去年上任以来,KT&G的核心战略——全球本地化价值链战略及向CIC体系的转型,已经开始取得实质性成果。
在亚太、中亚和拉丁美洲等主要地区,通过推出以ESSE品牌为中心的具有竞争力的新产品,强化品牌力,扩大高端产品比例,并提升销售价格,战略效果显著。
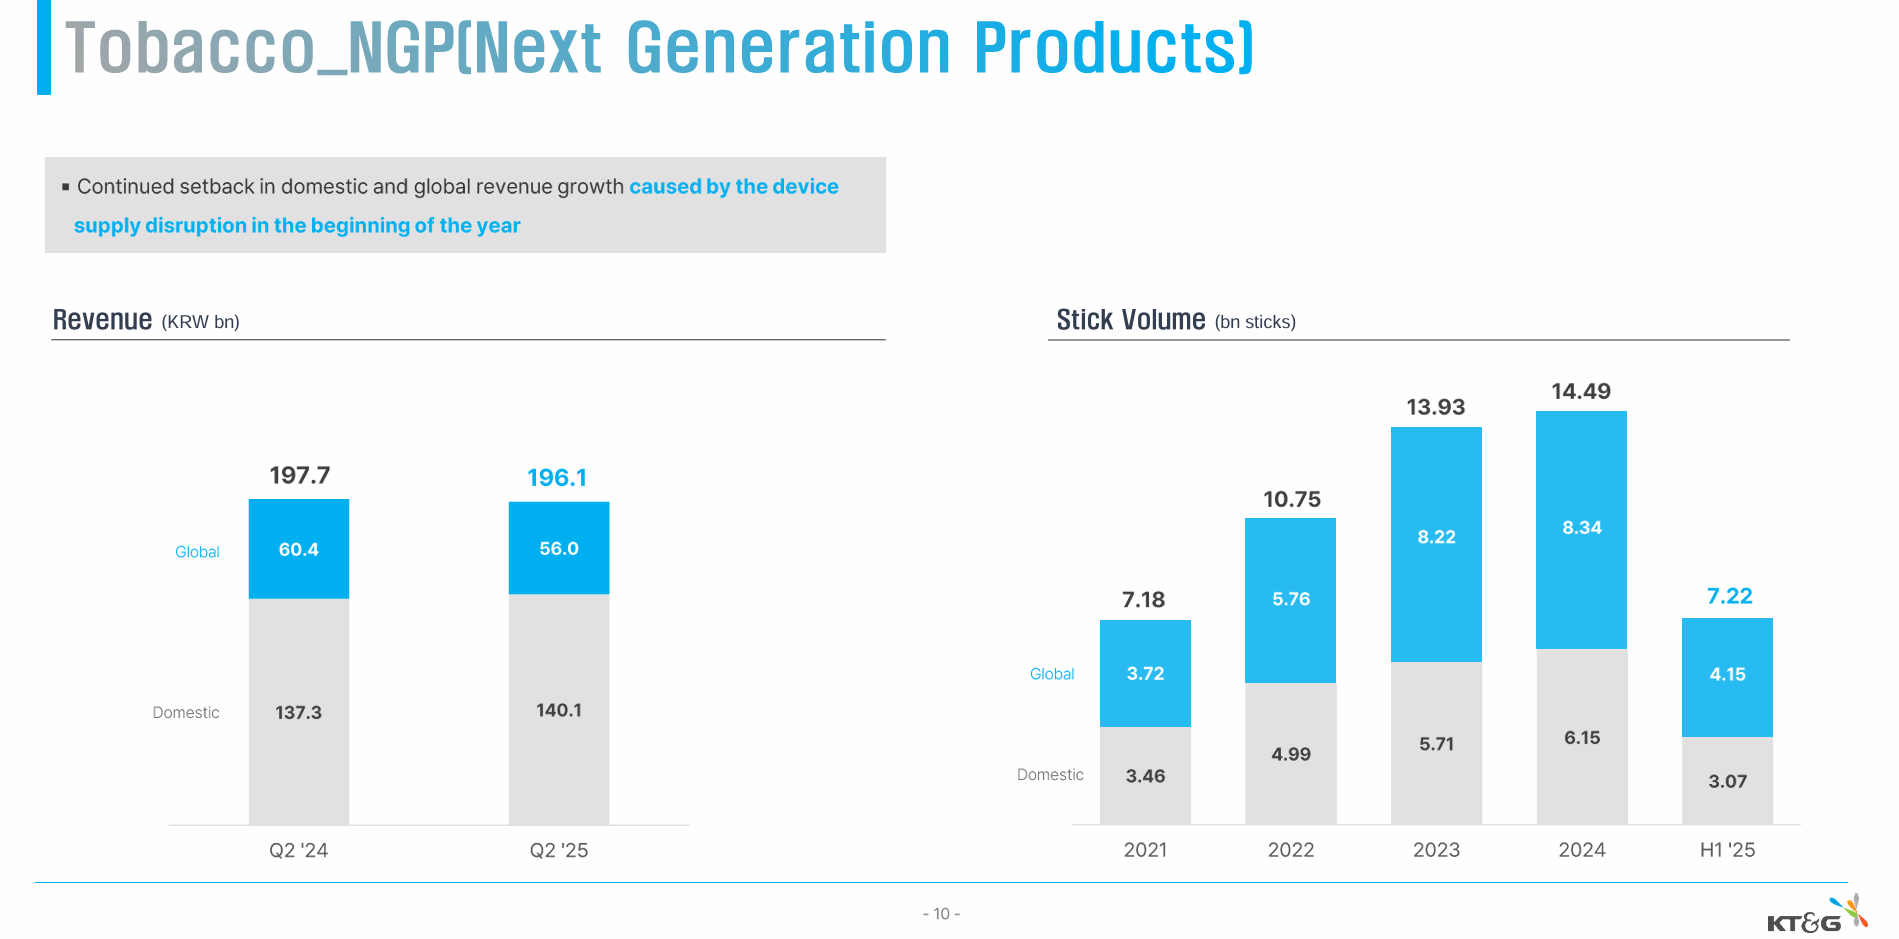
在国内新型烟草产品业务中,lil AIBLE加热烟棒的销量持续增长,该品牌在2025年上半年市场占有率达45.8%。海外加热烟棒出货量同比增长4.2%,达到22亿支。
股东回报
KT&G董事会同时决定将中期股息提高到每股1,400韩元,比去年增加200韩元。公司计划根据未来的股价和利润增长情况,考虑进一步提高股息。
从本周五开始,KT&G将启动约3,000亿韩元的库存股回购及注销计划。