当巨头们在对市场大块朵颐时,我们也不妨尝尝汤汁,抑或另辟蹊径,避免与他们正面竞争,也许能开辟新的天地。
随着7月31日奥驰亚集团发布其2024年第二季度的财务报告,全球四大烟草巨头——奥驰亚、菲莫国际、英美烟草和帝国烟草的上半年业绩报告均已全部揭晓。今天,就让我们跟随老王的视角,深入解读这些行业巨头的上半年财务成绩单,特别是他们在电子烟、口含烟和加热烟草等新型烟草产品领域的市场表现吧!
奥驰亚Altria
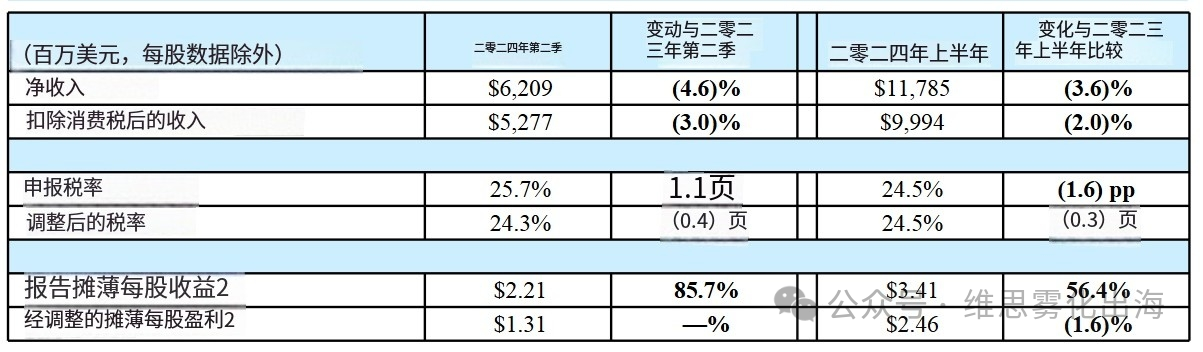
2024年7月31日,奥驰亚集团 (NYSE: MO) 公布了2024年第二季度和上半年业务业绩。2024年第二季净收入为62.09亿美元,同比2023年第二季度降低了4.6%。2024年上半年,总收入为117.85亿美元,同比下降3.6%;其中,传统烟草业务收入为104.01亿美元,同比下降4.7%;口含烟草业务收入为13.62亿美元,同比增长4.1%。
新型烟草产品方面,2024年第二季度NJOY电子烟产品销量同比增长14.7%,达到1250万件,市场份额达5.5%。设备出货量环比增长80.0%,达到180万台。2024年6月,NJOY还获得FDA对四种薄荷醇电子烟产品的营销授权,包括NJOY ACE Pod Menthol 2.4%和5%、NJOY DAILY Menthol 4.5%和NJOY DAILY Extra Menthol 6%。NJOY拥有第一个也是唯一一个获得FDA授权的薄荷醇电子烟产品。NJOY为NJOY ACE 2.0器械提交了一份补充PMTA,该器械具有旨在防止未成年人使用的访问限制技术。此外,NJOY重新提交了专门与2.0设备配合使用的蓝莓和西瓜口味烟弹的PMTA。
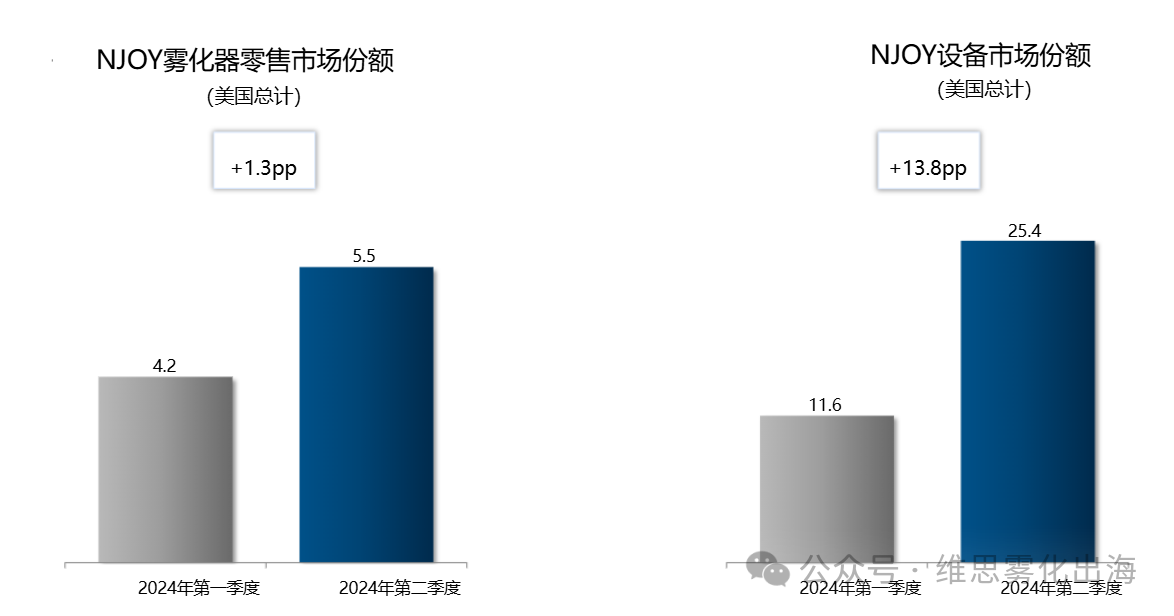
在美国多渠道和便利渠道的零售份额环比增长1.3个百分点至5.5%。上半年,NJOY雾化器报告出货量为2340万件,设备出货量为280万台,在美国多渠道和便利渠道的零售份额为4.8%。
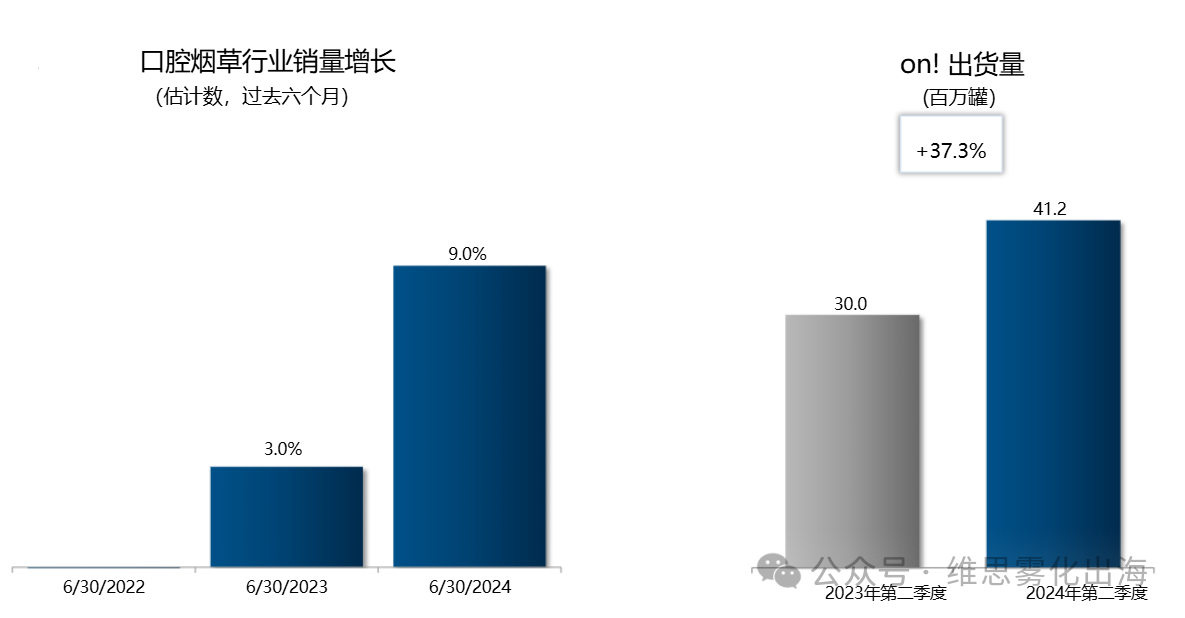
口含烟草业务在2024年上半年表现同样亮眼,收入达到13.62亿美元,同比增长4.1%,2024年第二季度口含烟on! 出货量增长37.3%,达到4120万罐。
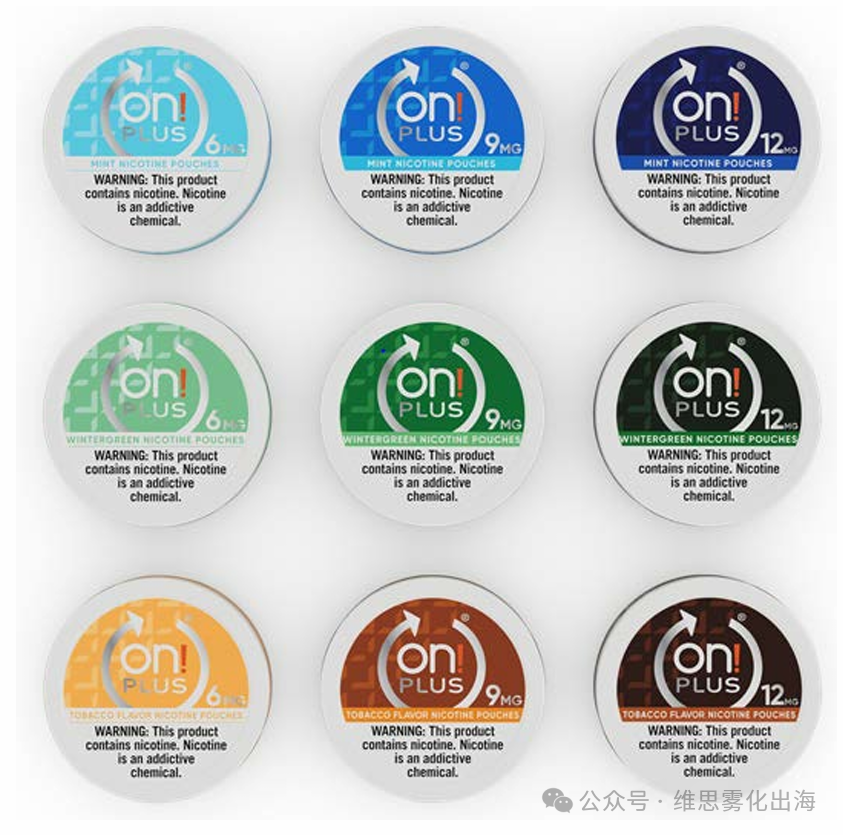
 同时,Helix提交了on! PLUS创新烟草制品的PMTA申请,涉及3种口味(烟草、薄荷和冬青)和3种不同尼古丁浓度。
奥驰亚集团在2024年上半年的业绩显示,尽管总收入和传统烟草业务收入有所下降,但新型烟草产品和口含烟草业务表现强劲,且获得PMTA的电子烟业务将有可能为其下半年业绩增长提供更多可能。
英美烟草BAT
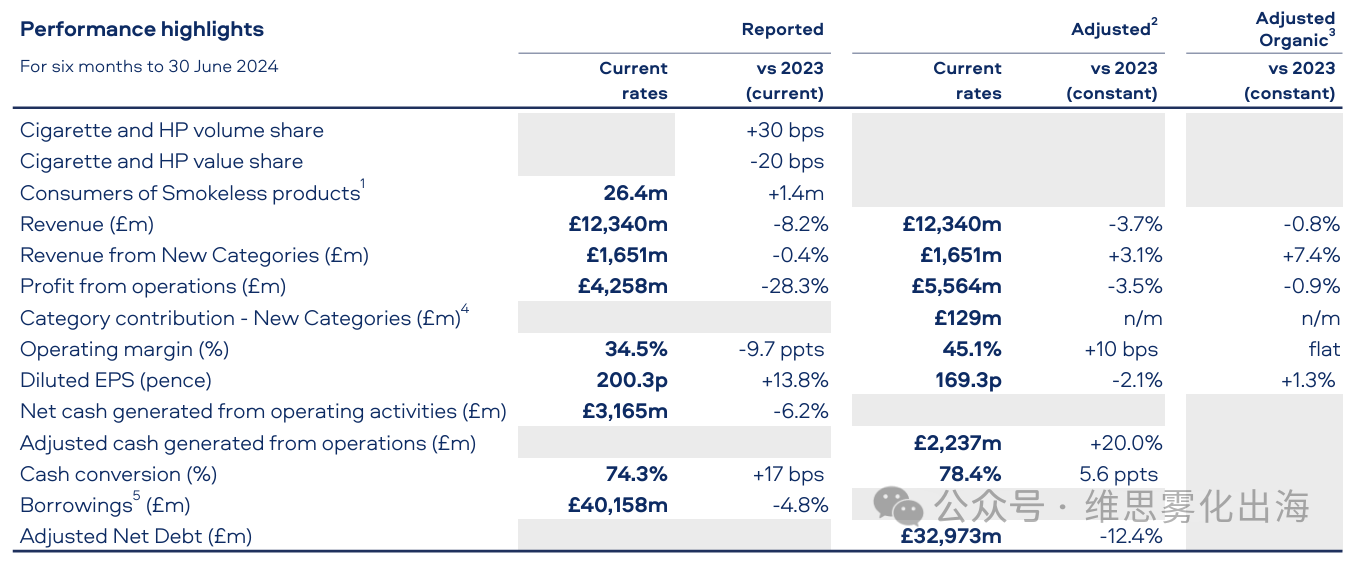
英美烟草(British American Tobacco p.l.c.)公司于2024年7月25日发布上半年财报,财报显示,其2024年上半年总收入123.4亿英镑,同比减少3.7%,新型烟草类别收入16.5亿英镑,同比增加3.1%。英美烟草公司在2024年上半年的业绩显示,公司正朝着无烟世界的目标迈进,其无烟产品品牌新增了140万消费者,总数达到2640万,无烟类别产品总收入占集团收入的17.9%,与上一财年相比增长了1.4%。
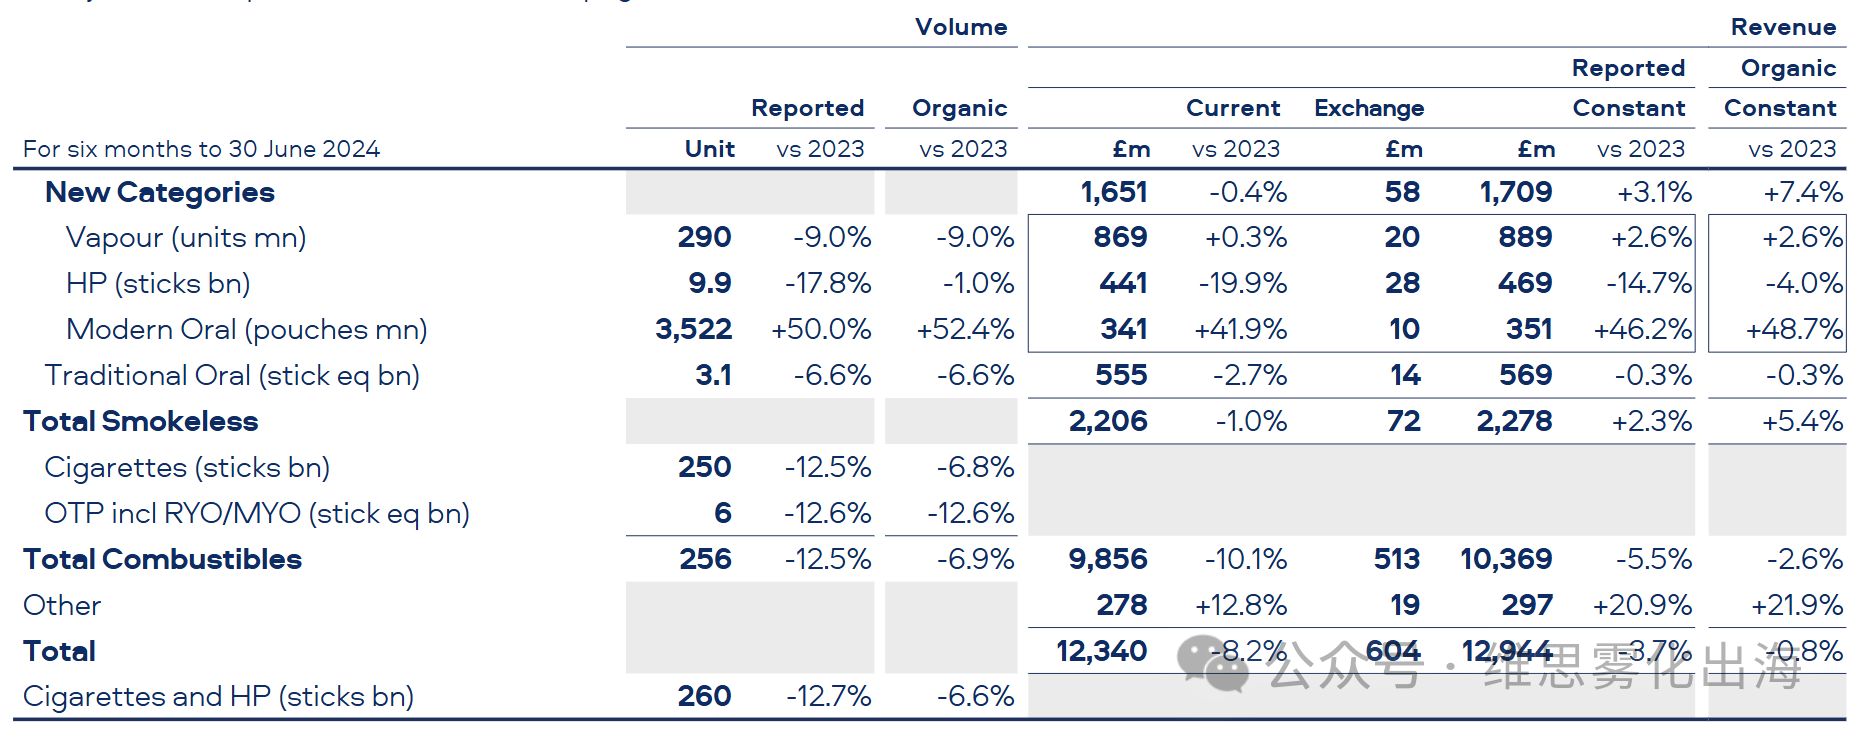
在无烟产品类别中,电子烟(Vapour)产品的表现有所下滑,销量下降了9.0%,主要受到美国非法单次使用电子烟产品的持续影响。但由于定价的提高抵消了销量下降的影响,在固定汇率下收入增长了2.6%,达到8.89亿英镑。英美烟草公司电子烟VUSE在美国、意大利、西班牙等市场保持了电子烟的领导地位,尽管市场份额略有下降至51.2%,但收入与上年同期基本持平,在欧洲和亚太地区,电子烟销售收入分别增长0.7%和48.4%。。此外,公司在美国推出了Vuse Go 2.0,这是一种升级版加热不燃产品,具备设备锁定功能和可更换电池,以解决关键的可持续性和安全问题。
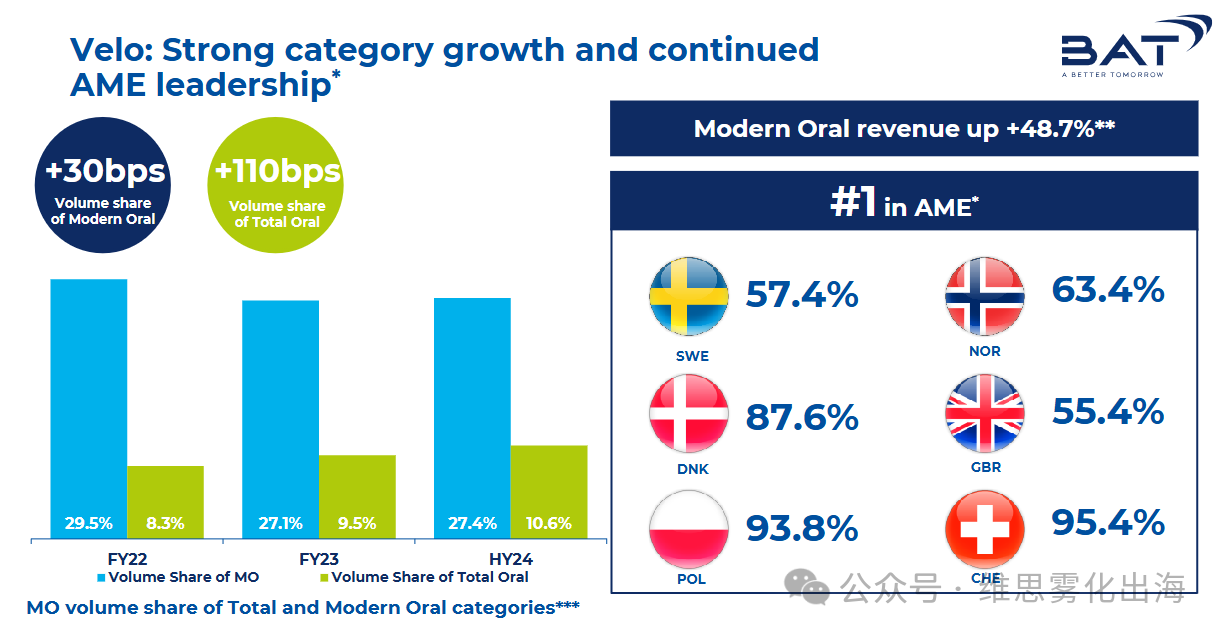
现代口含烟(Modern Oral)产品实现了显著增长,销量增长了50.0%,收入增长了41.9%,并且在固定汇率下收入增长了46.2%,达到3.51亿英镑,主要得益于美国和欧洲市场的强劲增长。英美烟草在这一领域的市场份额也有所提升,特别是在美国市场,在瑞典、英国等市场保持了现代口含烟草的领导地位。随着Velo品牌更新和Grizzly口含烟的全国推广,销量增长了226%,收入增长了117%。传统口含烟草收入下降0.3%,达到569百万英镑,销量下降6.6%,主要受到宏观经济压力和消费者转向现代口含烟草的影响。
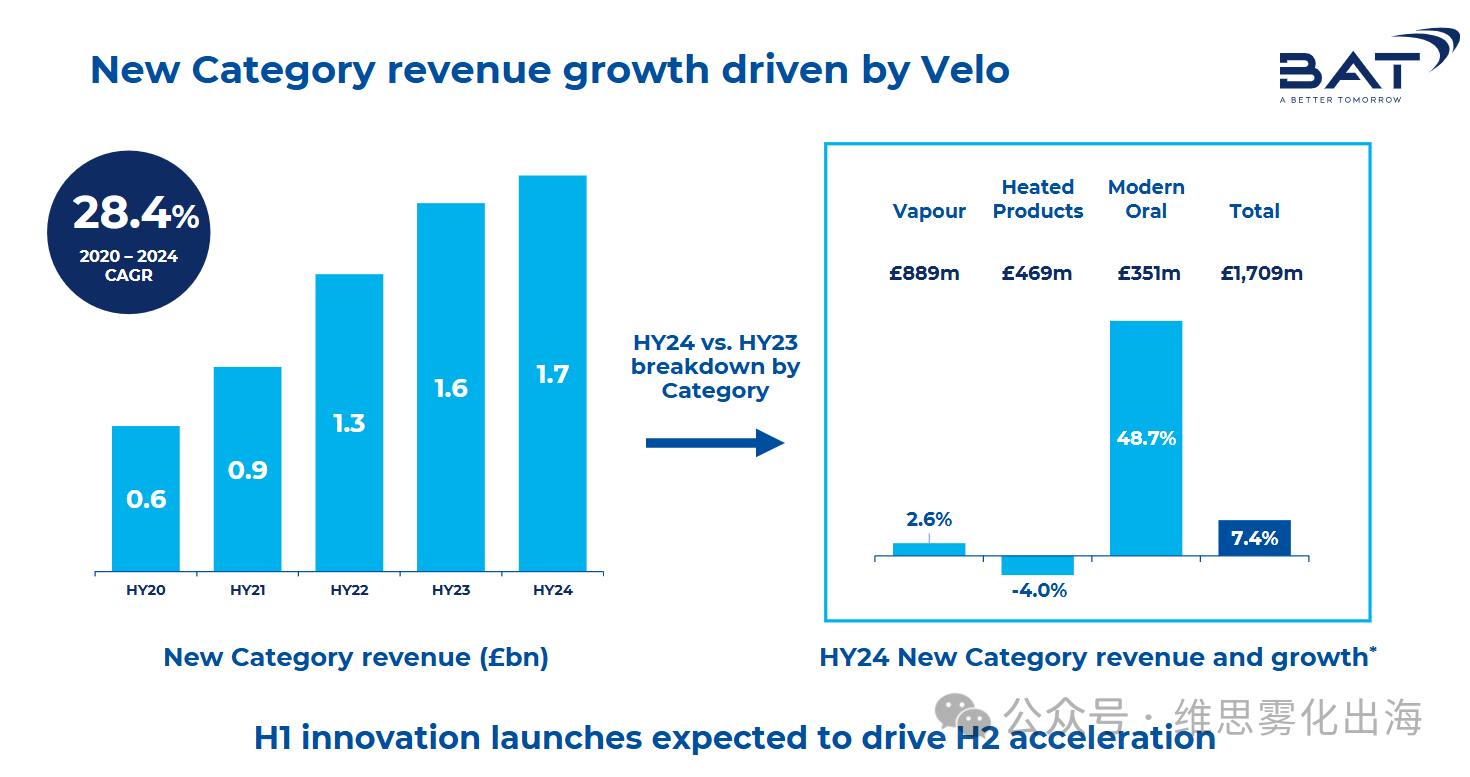
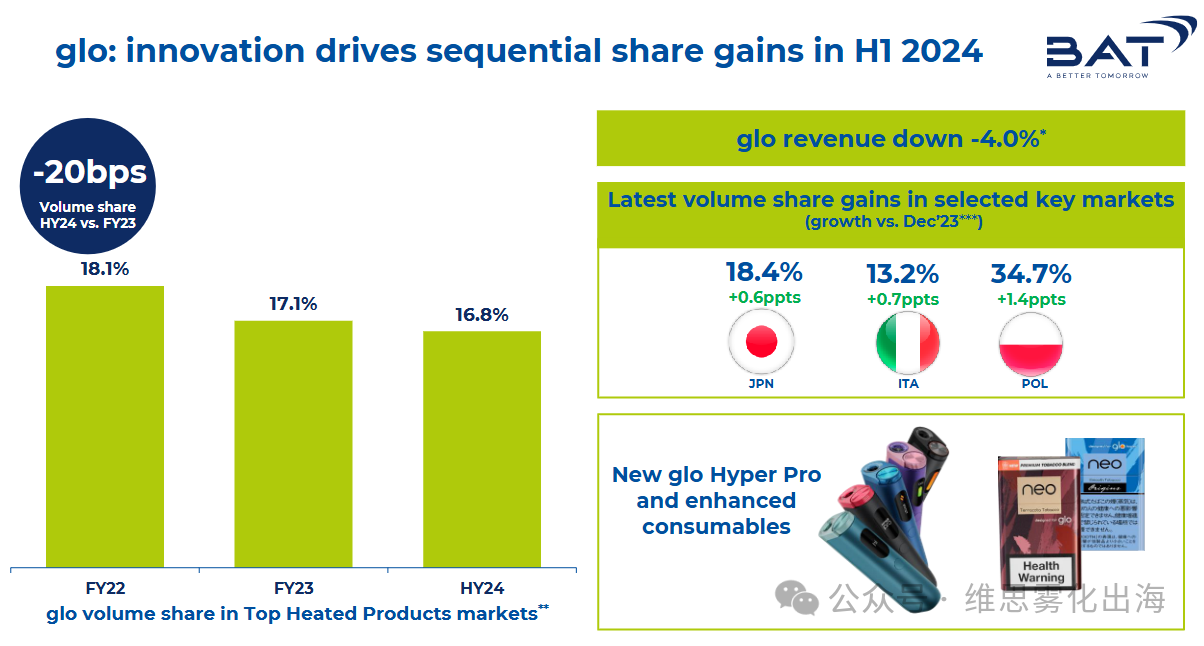
加热烟草产品(Heated Products, HP)的收入在固定汇率下下降了14.7%,销量下降17.8%,总销售额为4.69亿英镑。主要受到俄罗斯和白俄罗斯业务出售以及日本和意大利价格重新定位的影响,但在其他市场如波兰和德国表现良好。尽管如此,公司通过在日本和意大利市场推出了新一代加热烟草产品推出新的glo Hyper Pro设备和改进的消费品,已经开始在主要加热烟草市场实现连续的品类销量份额改善,取得了良好的消费者反馈,有望带动加热烟草业务在下半年加速增长。
总体来看,尽管面临宏观经济压力和非法一次性电子烟产品的挑战,英美烟草的无烟产品类别在上半年仍然实现了有机收入的增长,预计下半年随着新产品推出的影响,业绩将有所加速。公司对无烟产品类别的未来发展持乐观态度,并将继续投资于产品创新和市场扩展。
菲莫国际PMI
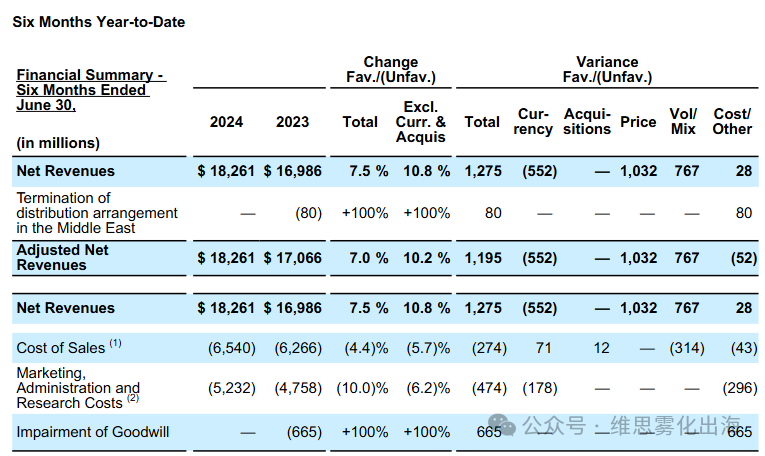
2024年7月23日,菲莫国际(Philip Morris International,简称PMI)发布2024年Q2及上半年财报,调整后的第二季度净收入增长5.6%至94.7亿美元。上半年总收入182.61亿美元,同比23年上半年增加7.5%。
PMI的无烟产品包括所有不通过燃烧烟草来提供尼古丁的产品,例如热不燃产品(heat-not-burn)、电子雾化产品(e-Vapor)和口含烟产品(oral smokeless)等。
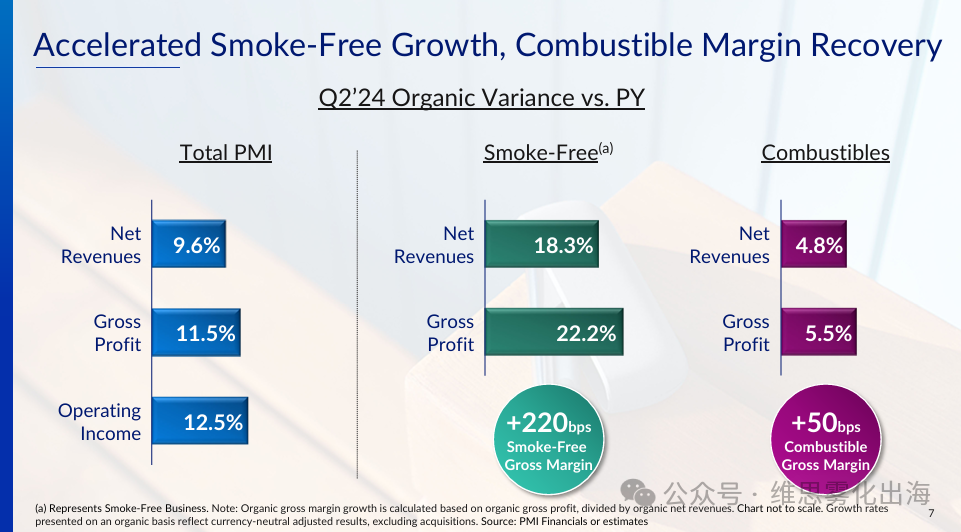
在第二季度,公司无烟产品销售收入同比增长13.6%,达到36.10亿美元,占总收入的38.1%。其中,电子烟和口含烟草产品销售收入同比增长15.1%,加热烟草产品销售收入同比增长13.8%。公司无烟产品的调整后营业利润率达到45.7%,较去年同期提高1.2个百分点。
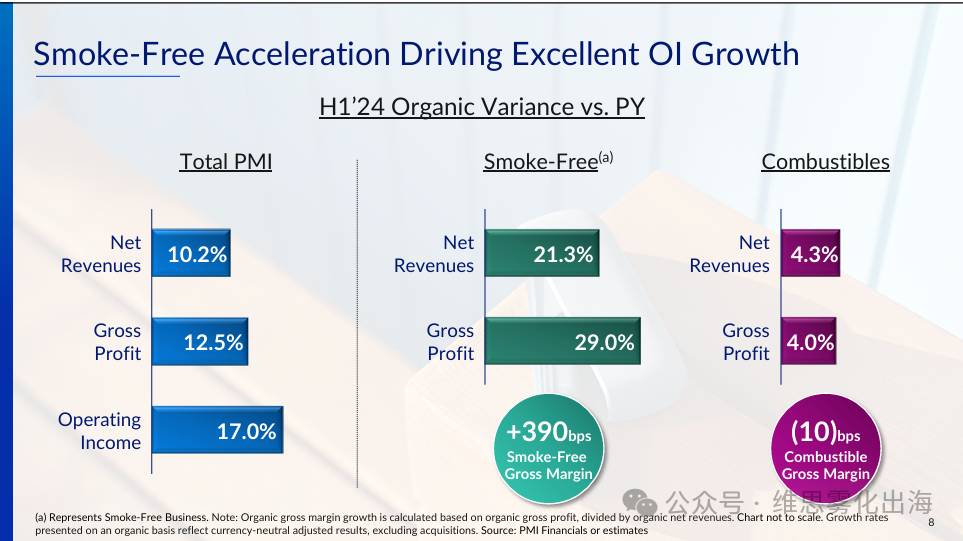
在上半年,PMI无烟产品销售收入同比增长17.1%,达到69.96亿美元,占总收入的38.3%。电子烟和口含烟草产品销售收入同比增长17.5%,加热烟草产品销售收入同比增长19.7%。公司无烟产品的调整后营业利润率达到45.4%,较去年同期提高2.4个百分点。
电子烟业务(e-Vapor):PMI电子烟业务在第二季度占到了PMI总净收入的38.1%,同比增长了2.7个百分点。其估计的成年用户数量达到了3650万,相较于2023年12月增加了320万。电子烟业务的净收入增长了13.6%(有机增长18.3%),毛利润增长了15.6%(有机增长22.2%)。VEEV品牌在5个欧洲市场的封闭烟弹细分市场中占据了第1位,自推出以来在短短12个月内取得了显著的市场份额,已经有80万电子烟用户。
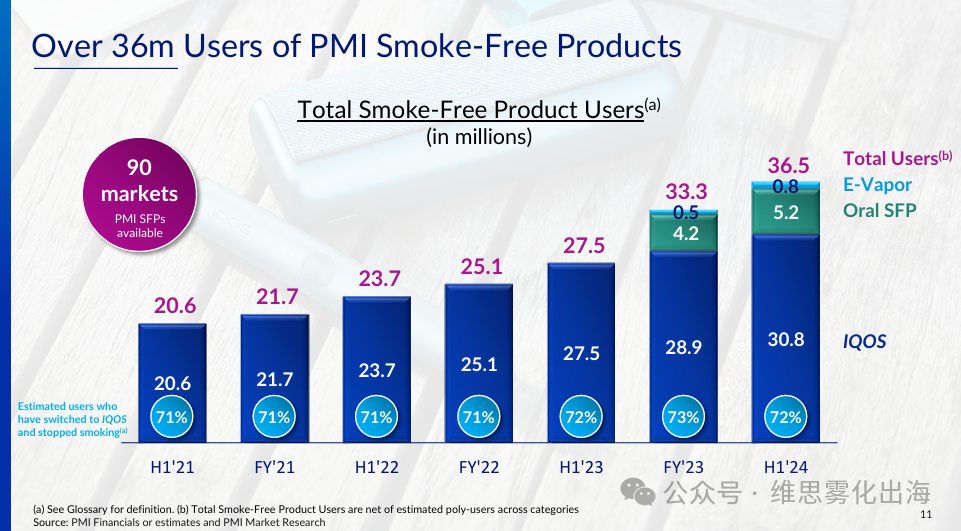
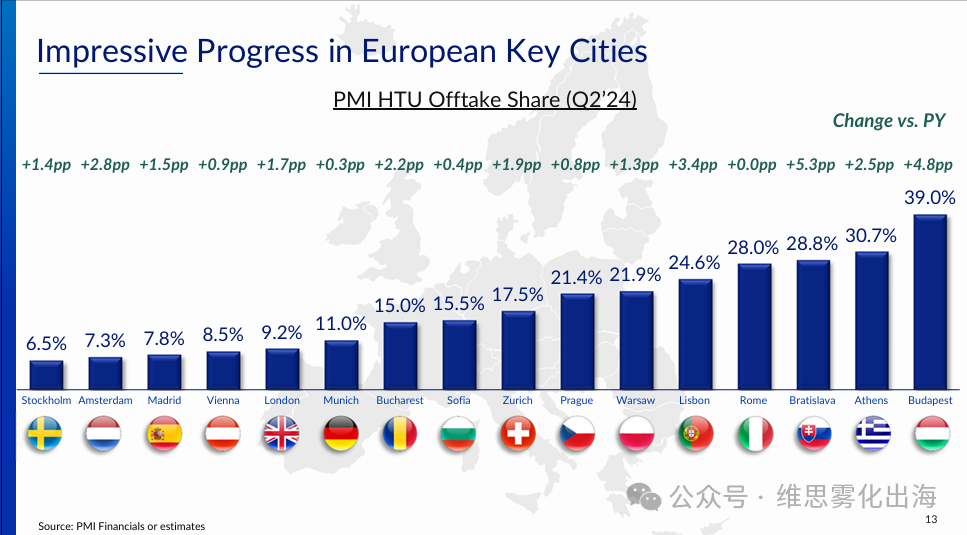
加热烟草产品(HTUs):总体表现HTU的净收入增长了13.6%(有机增长18.3%),毛利润增长了15.6%(有机增长22.2%)。PMI的加热烟草产品包括多个品牌,如BLENDS、DElia、HEETS、HEETS Creations、HEETS Dimensions、SENTIA、TEREA、TEREA CRAFTED、TEREA Dimensions,以及KT&G授权品牌Fiiit和Miix(韩国以外)。HTUs还包括无烟草热不燃消费品(LEVIA)。截至季度末,IQOS用户数估计达到了3080万(相较于2023年12月增加了190万),其中约有2210万人完全转向IQOS并停止了吸烟。在日本,IQOS加热烟草单位(HTU)的市场份额增加了超过3个百分点,达到了29%以上,6月份的市场份额首次超过了30%。在欧洲,IQOS HTU的调整后市场份额增加了0.8个百分点,达到了9.8%,尽管受到了欧盟对特色口味禁令的影响。
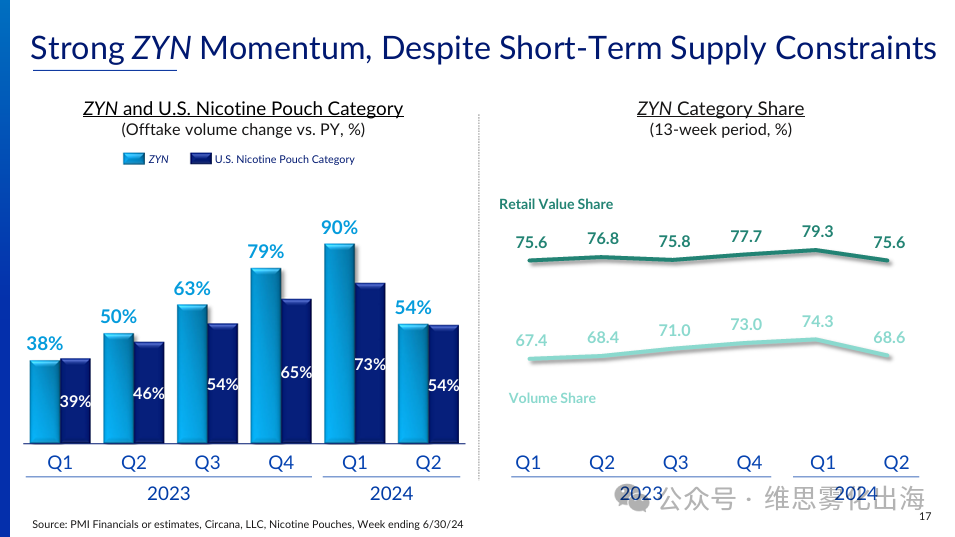
口含烟产品(Oral Tobacco):口含烟的发货量增长了23.5%(其中袋装或袋装等价物增长了20.0%),主要由美国的ZYN烟碱袋增长推动,发货量达到了1.351亿罐,同比增长了50.3%。在美国以外,PMI的烟碱袋体积增长了50%以上,在一些新市场取得了有希望的成果,特别是巴基斯坦。
总的来说,PMI的无烟产品业务在2024年上半年保持了强劲的增长势头,虽然增长放缓,加上ZYN在美国面临的零售缺货的挑战,但总体还是为公司的整体业绩做出了重要贡献。
帝国烟草IMB
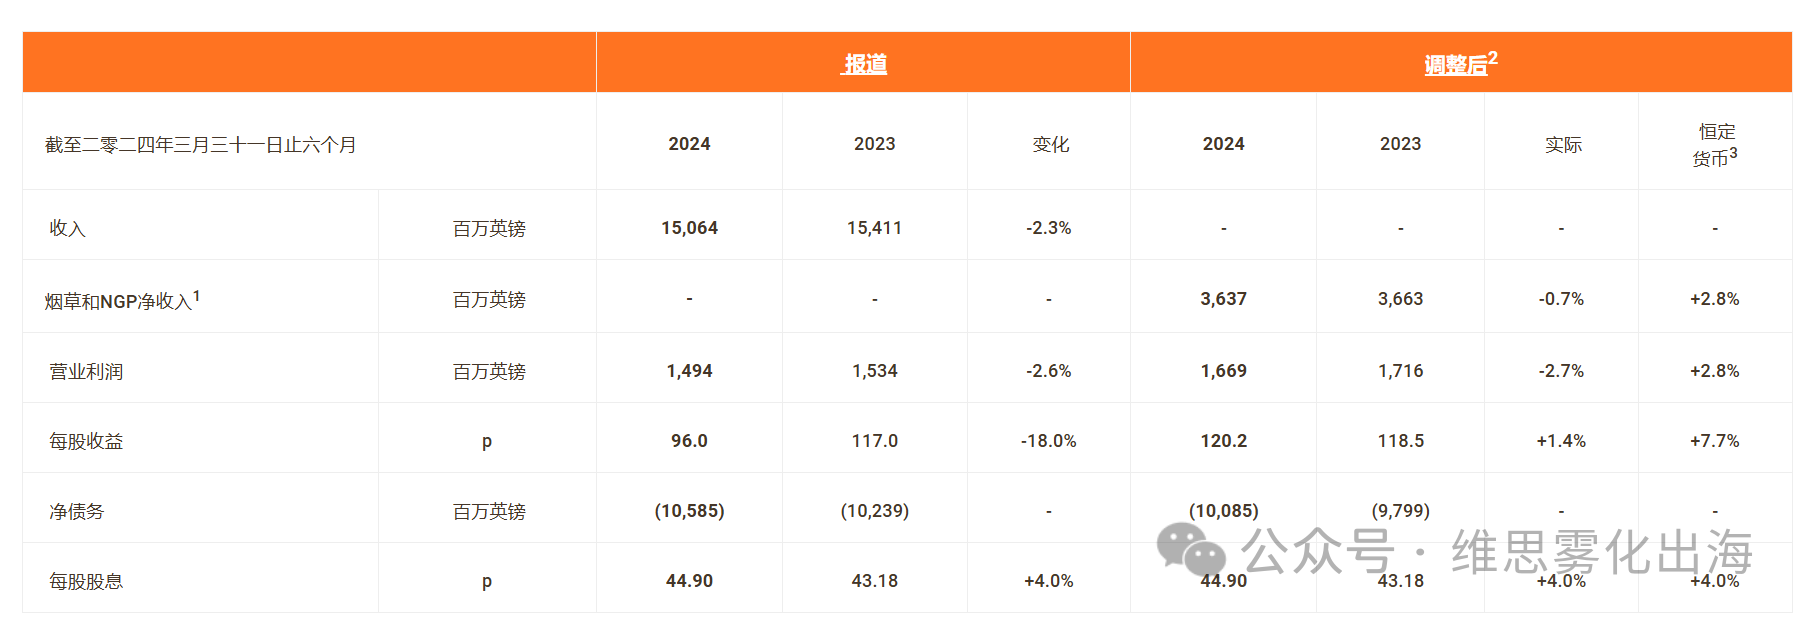
早在5月,帝国烟草(Imperial Brands)即发布了其2024年上半财年(截至2024年3月)的半年财报,2024年上半财年,帝国烟草的总收入为150.64亿英镑,同比下降2.3%。同期,公司的净利润为9.15亿英镑,同比下降18.0%。
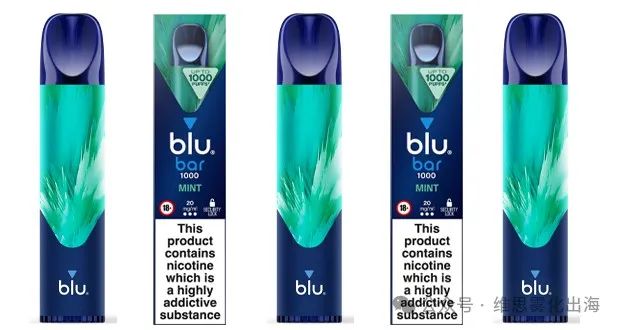
虽然帝国烟草2024H1财年整体业绩不尽人意,但在新型烟草领域仍可圈可点。具体来看,电子烟方面,旗下电子烟品牌Blu(包括一次性和可重复使用的电子烟)在欧洲的净收入增长了15.7%,在美国的净收入下降了25.0%。产品方面,公司在波兰和捷克推出了新的blu bar一次性电子烟,该产品具有1000口的吸烟容量、可更换电池,并减少了塑料含量,以提高产品的环保性能。
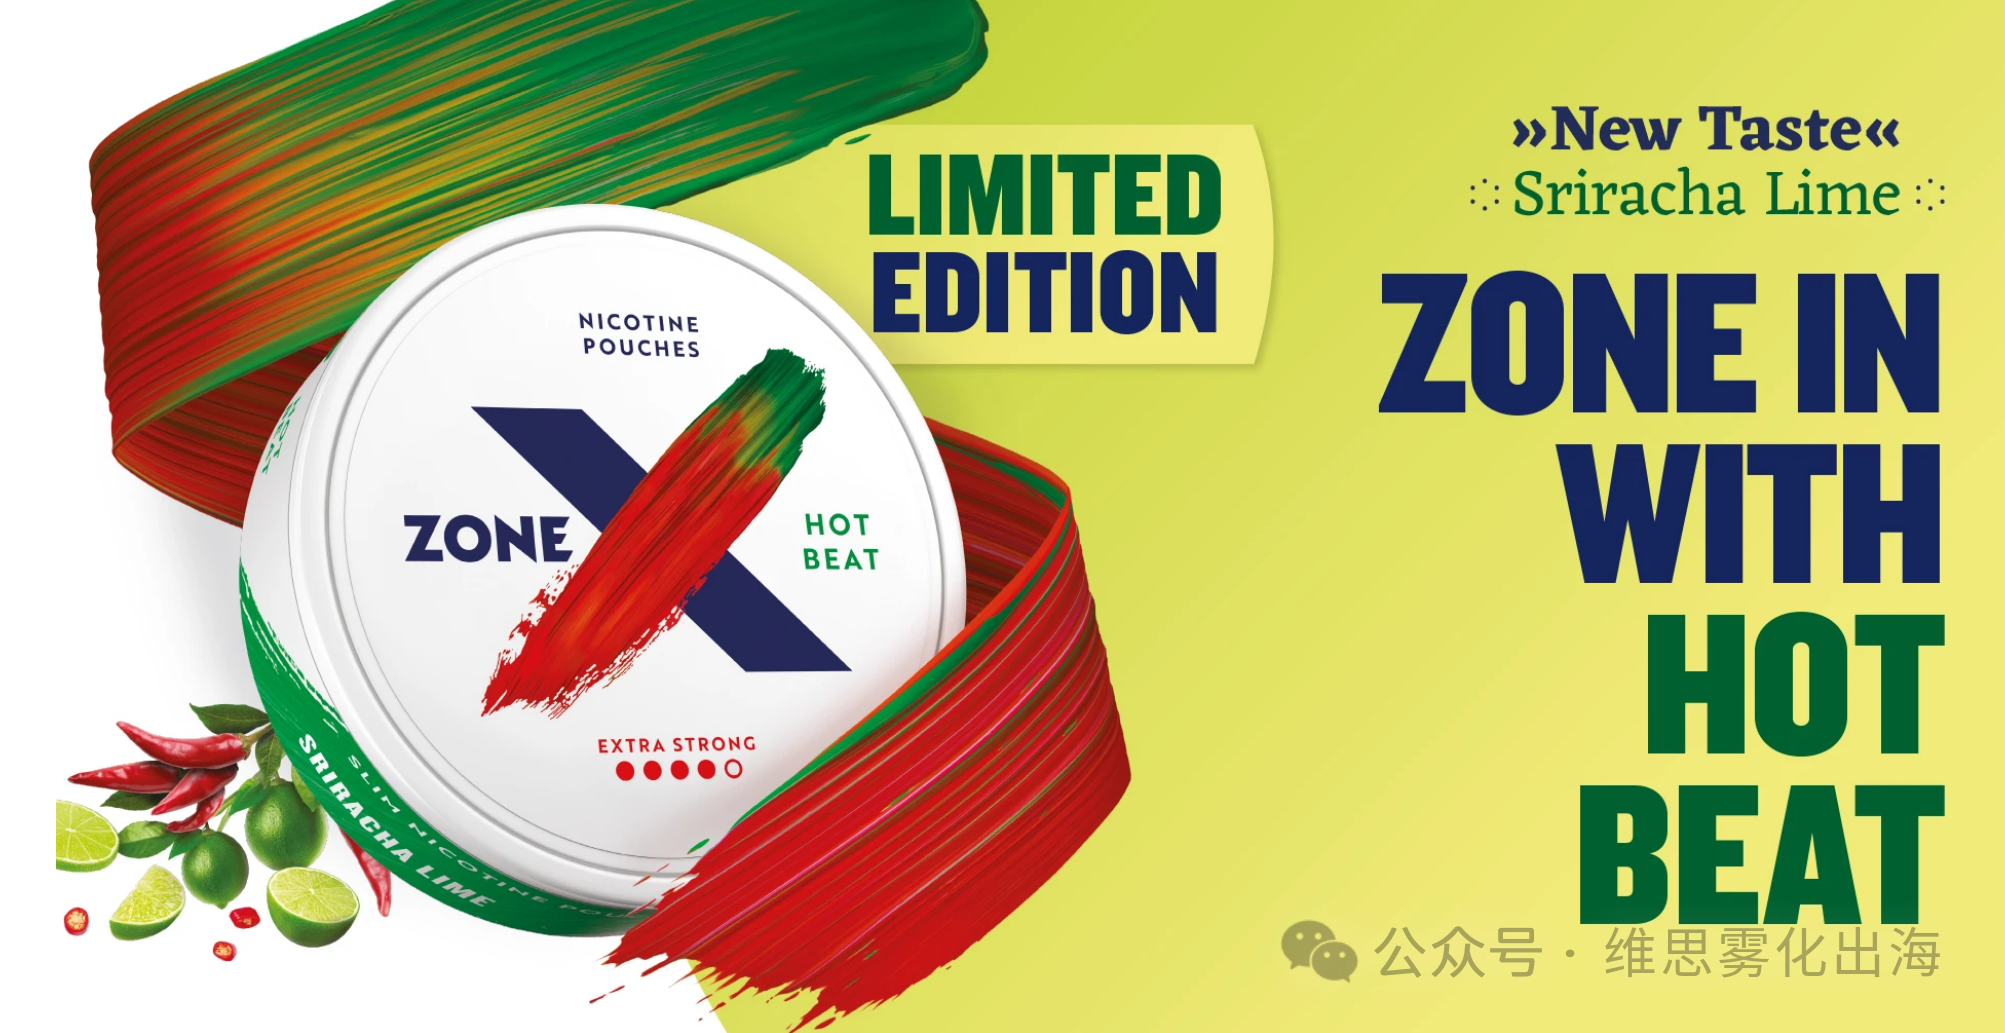
在口含烟领域(包括现代口含烟)在欧洲的净收入增长了13.7%,但在美国的净收入下降了20.0%。公司在美国12个城市推出了新的'zone'品牌,标志着公司进入了快速增长的现代口含烟市场。'zone'品牌的产品以其湿润的口感和多样化的口味及尼古丁强度而区别于市场上的其他产品。
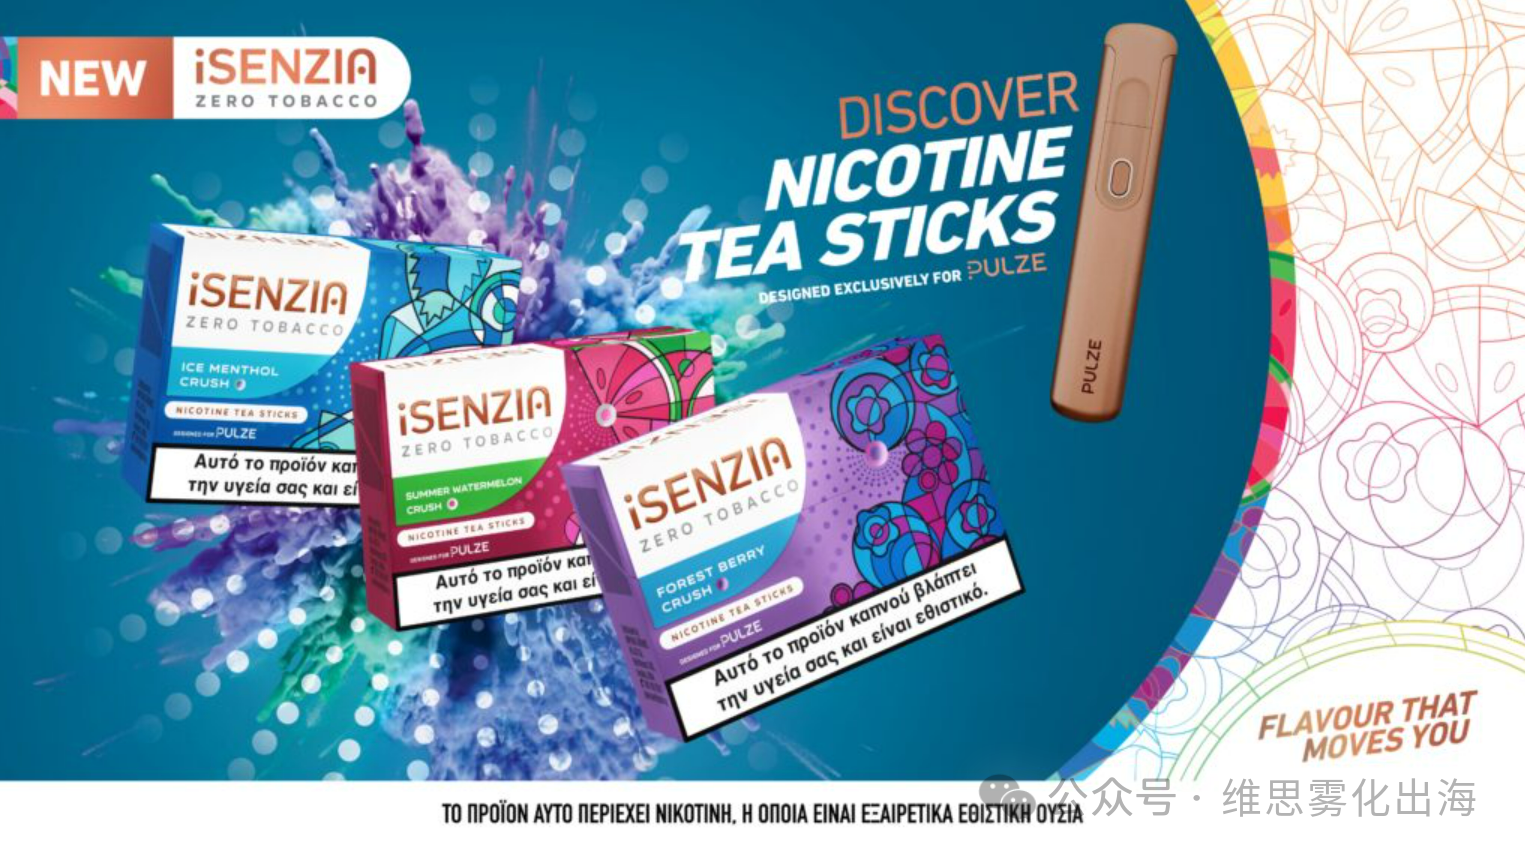
加热烟草产品在欧洲的净收入增长了300%,在美国的净收入增长了10.3%。公司的净收入在欧洲和亚洲、非洲、澳大利亚和中欧地区(AAACE)都实现了增长,这主要得益于公司在现有市场足迹的规模扩大以及新产品的推出。此外,公司还在欧洲市场推出了iSenzia风味草本棒(茶味棒),用于Pulze 2.0加热设备,进一步扩大了加热产品的种类。
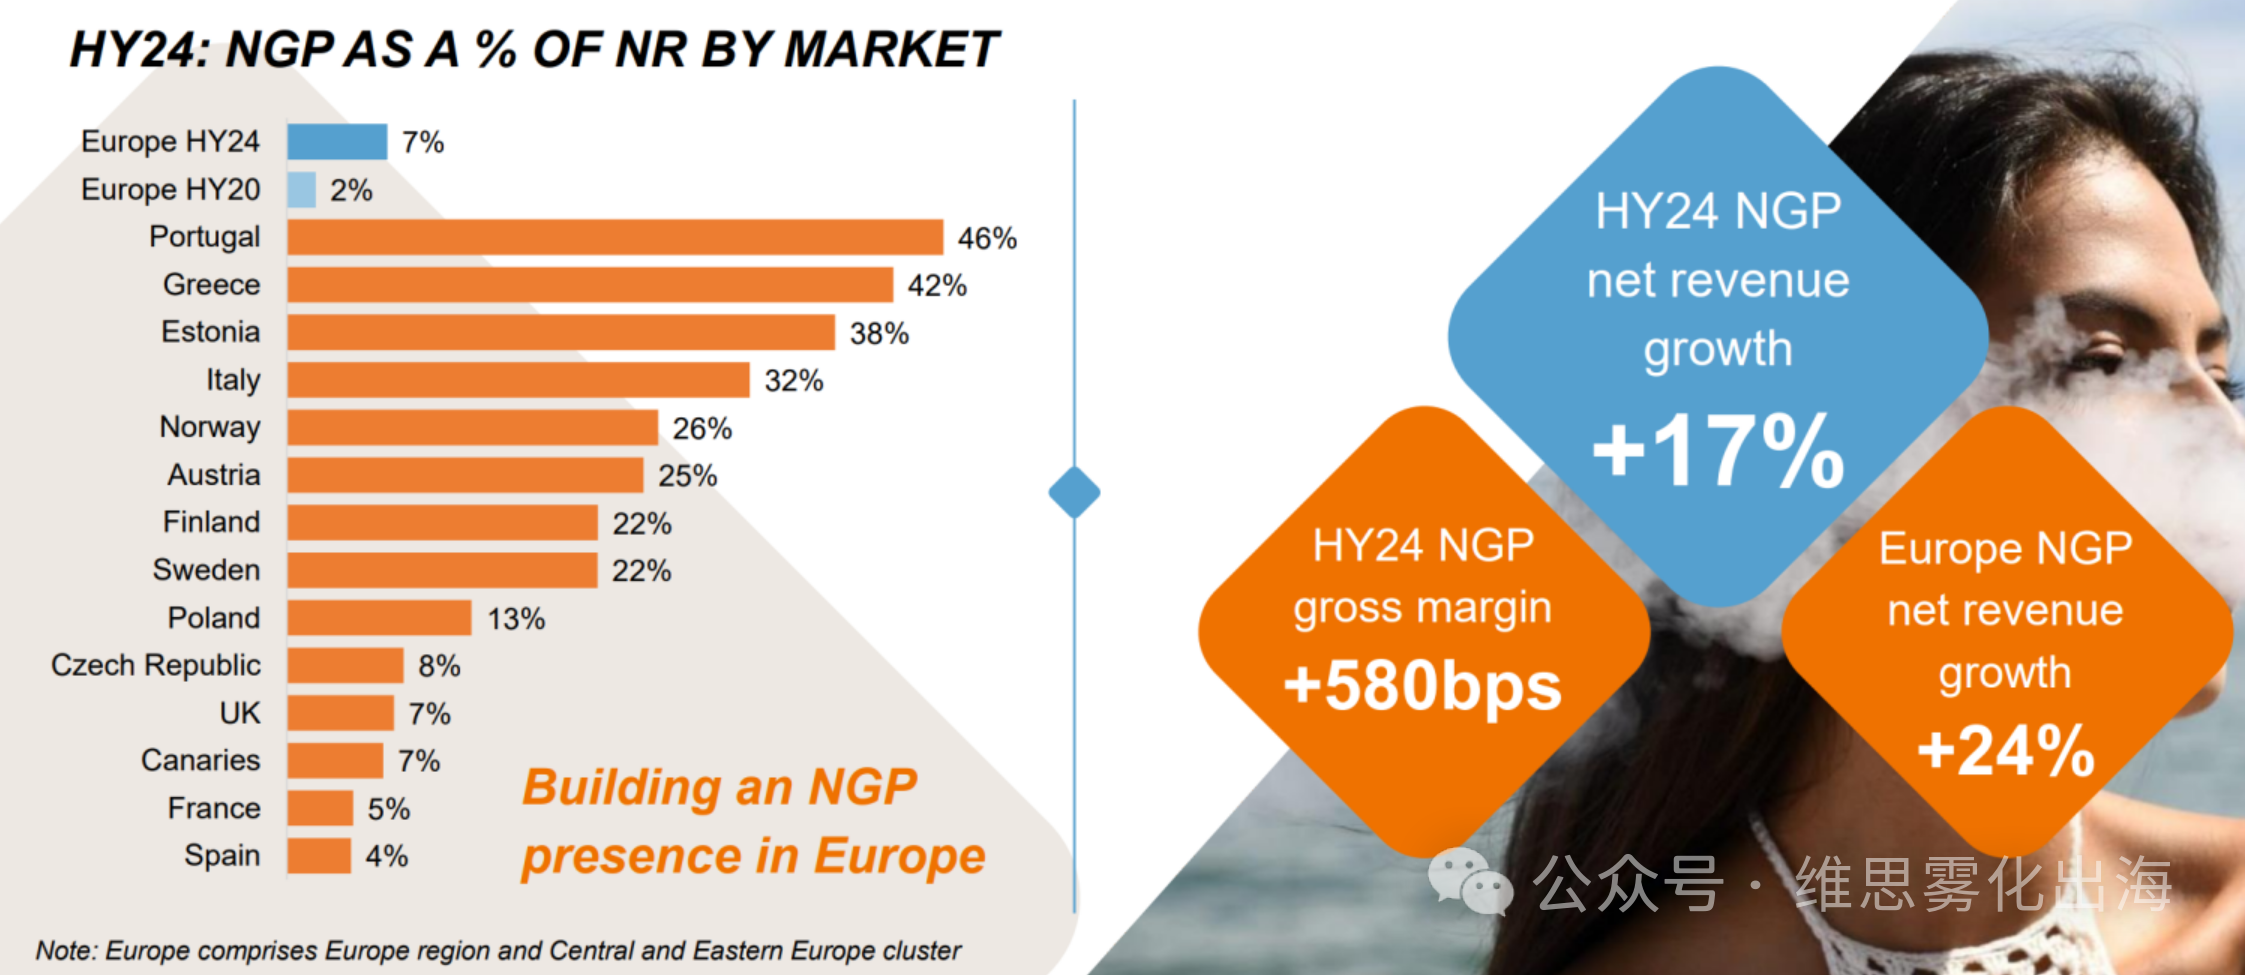
总体来看,公司的下一代产品(NGP)净收入2024年上半个财年实现了16.8%的增长,这一增长主要得益于在现有市场扩大规模和新产品创新。尽管在美国市场,由于FDA对某些一次性电子烟产品发布的营销拒绝令(MDOs),导致NGP收入下降了20.0%,但公司仍在等待上诉结果的同时继续营销这些产品。此外,公司通过收购TJP Labs的美国口含烟产品组合,成功进入了现代口含烟的快速增长市场。
结语
从以上数据可以看出,四大烟草公司在2024年上半年都面临着不同的挑战和机遇。从这四家公司的业绩报告中,我们可以看到几个共同的趋势和洞察:随着全球传统烟草随着吸烟率的下降和消费者对健康问题的关注增加而呈现消费减少趋势,新型烟草产品成为这些公司增长的新引擎,四家公司都在积极拓展新型烟草产品业务,以应对传统卷烟市场的挑战,并为未来的可持续发展奠定基础。无论是在产品开发还是在市场策略上,创新都是推动这些公司增长的关键因素。同时,面对不同地区的市场变化,这些公司都在寻求多元化的市场布局和产品组合,以减少对单一市场的依赖。
在巨头林立的丛林中,只要我们保持灵活,不断创新,学会寻找生存的空间,凭借国人的智慧和努力,电子雾化出海厂商也能够在广阔的蓝海中找到属于自己的那道光。
信息来源:
1. 奥驰亚集团:https://www.altria.com/investors/events-and-presentations
2. 英美烟草:https://www.bat.com/latestresults
3. 菲莫国际:https://www.pmi.com/investor-relations/reports-filings
4. 帝国烟草:https://www.imperialbrandsplc.com/creating-shareholder-value/half-year-results-2024