在拜登政府的最后阶段,美国食品药品监督管理局(FDA)发布了两项可能影响便利店店主和经营者在未来几年内烟草/尼古丁品类库存规划和市场策略的决策。
与此同时,特朗普政府上台后,零售商们暂时获得了监管上的喘息空间。
烟草/尼古丁品类的变革与机遇
1. 尼古丁袋的积极表现
1月16日,拜登政府的FDA批准了10种ZYN品牌的尼古丁袋进入市场,每种袋分别含有3毫克和6毫克的尼古丁。这一决策是尼古丁袋首次获得市场授权,允许便利店在货架上增加如“Chill(清凉)”、“Cinnamon(肉桂)”、“Citrus(柑橘)”、“Coffee(咖啡)”、“Cool Mint(薄荷)”、“Menthol(薄荷醇)”、“Peppermint(留兰香)”、“Smooth Spearmint(绿薄荷)”和“Wintergreen(冬青)”等口味。这一消息无疑为本已表现强劲的子品类带来了更多机会。
恩格尔菲尔德石油公司(Englefield Oil)的营销总监纳撒尼尔·阿诺德(Nathan Arnold)表示:“尼古丁袋和其他低风险产品一直表现强劲。这些品类对我们公司以及我们所在地区都非常重要。今年我们将重点关注一些新产品和产品线延伸,这些总能吸引顾客的兴趣。”该公司位于俄亥俄州希思,经营着117家公爵便利店,分布在俄亥俄州和西弗吉尼亚州。
在西海岸,普莱德食品杂货店(Plaid Pantry)的营销总监乔恩·马尼亚格(Jon Manuyag)也观察到了类似的趋势。这家位于俄勒冈州比弗顿的便利店连锁店在俄勒冈州和华盛顿州拥有并经营着110家门店。
“现代尼古丁袋/现代口服袋在我们连锁店的表现一直非常好。由于普莱德食品杂货店多年前就较早进入这一领域,我们在市场份额和销售量上一直占据优势,并且预计未来几年将继续增长。”他说。
在中西部,斯克里文纳石油公司(Scrivener Oil Co.)的副总裁肖恩·邦加纳(Sean Bumgarner)也见证了需求有时会超过供应的情况。该公司在密苏里州西南部经营着12家信号食品店。“尽管偶尔会出现缺货,但我们的尼古丁袋销售仍保持快速增长。”他说。
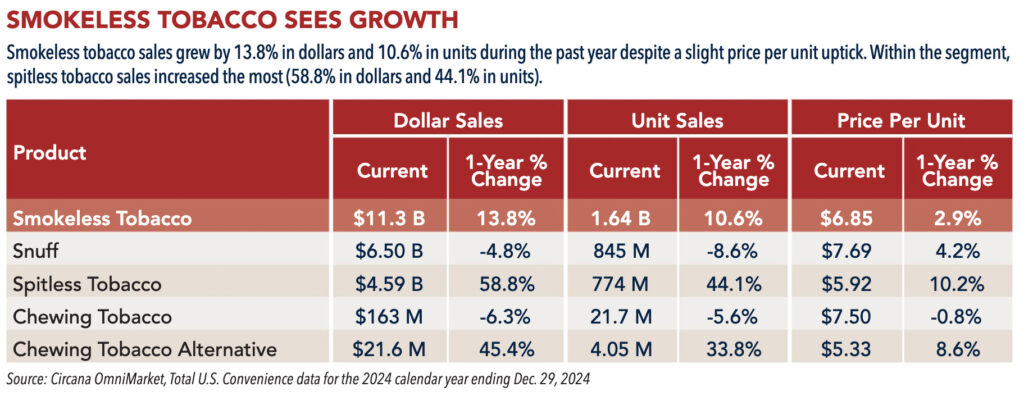
市场研究证实,这种增长并非区域性现象,也并非短暂趋势。根据总部位于芝加哥的市场研究公司Circana的数据,在截至2024年12月29日的2024年日历年中,嚼烟替代品和无痰烟(chewing tobacco alternative and spitless tobacco,包括尼古丁袋pouches)在所有烟草/尼古丁品类中表现突出:嚼烟替代品的销售额增长了45.4%,无痰烟的销售额增长了近58.8%,而嚼烟和鼻烟等传统无烟产品家族的销售额分别下降了6.3%和4.8%。
市场研究证实,这种增长并非区域性现象或短暂趋势。根据总部位于芝加哥的市场研究公司Circana的数据,在截至2024年12月29日的年度中,在烟草 / 尼古丁各细分市场中,新型口含烟(pouches)等咀嚼烟草替代品(chewing tobacco alternative)和免吐烟草(spitless tobacco)占据主导地位:其销售额分别增长 45.4% 和近 58.8%,销量分别增长 33.8% 和 44.1%。传统无烟烟草产品家族 —— 咀嚼烟草(chewing tobacco)和鼻烟(snuff)则双双下滑:销售额分别下降 6.3% 和 4.8%,销量分别减少 5.6% 和 8.6%。
2. 香烟:仍在盈利,但趋势下滑
拜登政府的FDA在1月中旬发布了另一项可能改变香烟未来的声明。在新政府交接前一周,FDA提出了一项规则变更,以降低香烟中允许的最大尼古丁含量。
“该提议的规则将香烟、小雪茄和其他可燃烟草产品的尼古丁含量上限设定为每克产品0.7毫克。然而,优质雪茄和水烟烟草被明确排除在这些新限制之外。”Smoker Friendly的雪茄和优质产品类别总监杰里米·韦纳(Jeremy Weiner)解释说。该公司总部位于科罗拉多州博尔德,是Cigarette Store Group旗下的连锁店之一,旗下还包括烟草仓库(Tobacco Depot)、Smoke‘N Go、哈瓦那庄园(Havana Manor)和Gasamat。
根据规定,FDA为这一变更开启了为期240天的公众意见征询期。然而,在唐纳德·特朗普总统上台后的第二天,卫生与公众服务部发布通知称,FDA对尼古丁限制的计划已被归入长期行动类别,这意味着该计划目前优先级较低。不过,这一降级不太可能影响仍在进行中的意见征询期,该期将持续到9月,但之后会发生什么还有待观察。
在行业的一次重大胜利中,特朗普总统上台后的第二天,FDA撤回了两项禁止销售薄荷香烟和调味雪茄的提案。全国烟草零售商协会(National Association of Tobacco Outlets)的执行董事大卫·斯普罗斯(David Spross)表示,薄荷和调味雪茄禁令在特朗普政府下不太可能重新引入,但未来政府可能会重新考虑。如果这种情况发生,最终规则将需要重新提交给管理和预算办公室,然后才能发布和实施。
尽管这些立法胜利值得庆祝,但香烟仍在失去吸引力。
“香烟品类的销售额逐年下降。然而,通过忠诚度计划、标识和其他努力,我们的下降速度比交易区的其他地方要慢。尽管我们提供一些优质香烟,但这些并不是我们关注的重点,传统品牌才是。”阿诺德说。
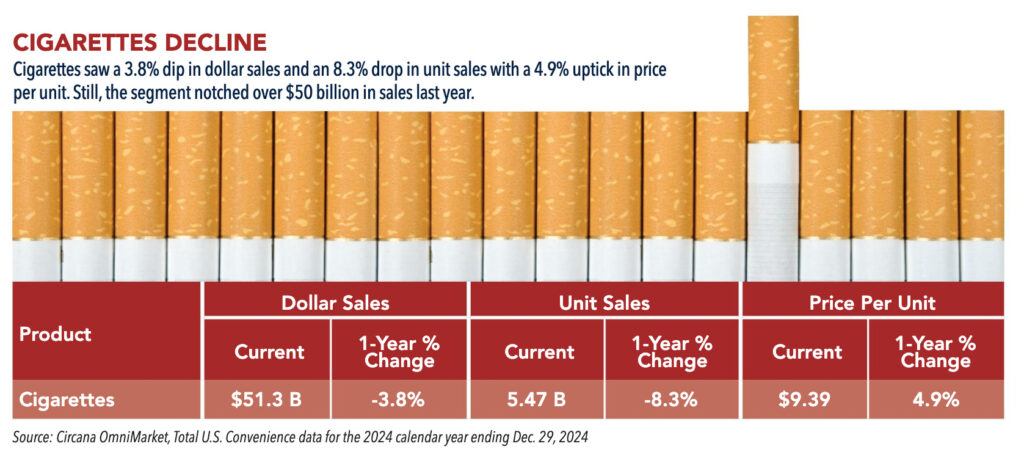
Circana报告称,2024年全国便利店从香烟销售中获得了513亿美元的收入,但与去年相比下降了近3.8%。去年的销售量达到54.7亿支,但下降了8.3%。
另一个针对该品类的监管决定来自美国最高法院,它在11月拒绝受理烟草制造商要求驳回强制香烟警告规则的请愿书。该规则于2020年设立,要求制造商在包装的两侧至少一半的面积上印上包含吸烟健康后果的插图警告。该规则也适用于广告材料,如柜台展示或店内标识。
经过多年的诉讼,美国第五巡回上诉法院确认,逼真的医学描绘将传达相关的健康事实,因此并不侵犯公司的权利,符合强制性言论的法律标准。最高法院的拒绝使这一决定继续有效。该诉讼现在返回下级法院,以听取请愿人关于标签违反《行政程序法》的主张。
FDA原定于2025年12月开始执行该规则,但1月14日,地区法院发布初步禁令,将规则的生效日期推迟至诉讼最终判决作出之日。
3. 雪茄:满足小众需求
整体来看,2024 年大众型大雪茄(large mass cigars)与高端雪茄(premium cigars)市场表现平稳。受益于 10.5% 的提价策略,大众型大雪茄销售额微增 2.2%,而高端雪茄销售额小幅下滑 2.1%。然而小雪茄(little cigars)品类遭遇重创:销售额同比暴跌 45%,销量更下降超过 73.4%。显然,风味禁令对这一细分市场造成显著冲击,而高端雪茄因豁免政策得以幸免。随着更多城市(如丹佛)酝酿出台地方性限制措施,这一问题今年或将重现。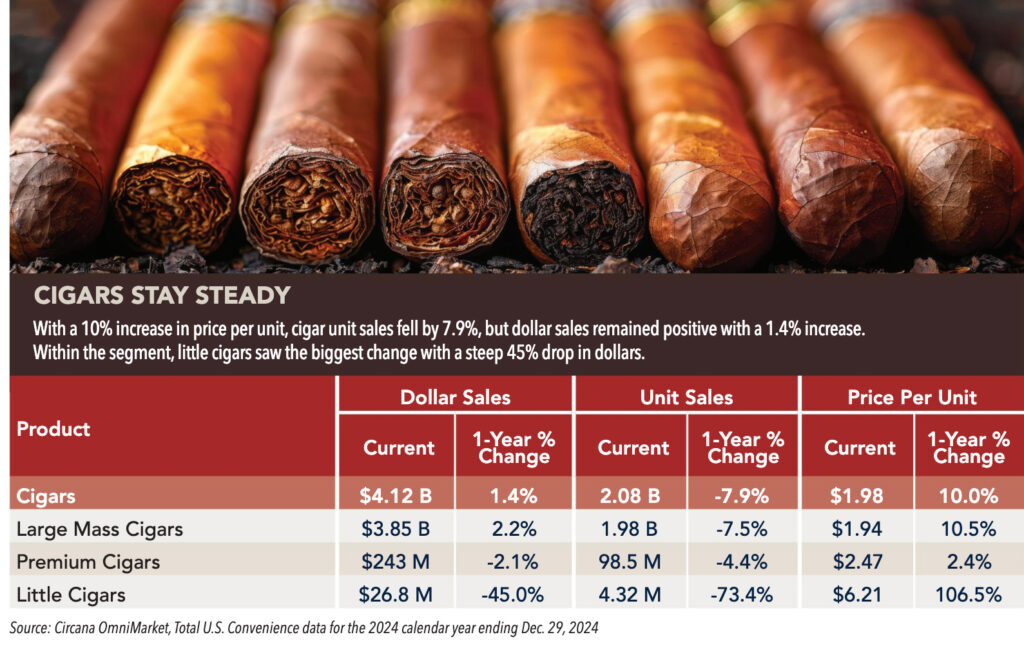
“市议会以11-1票通过了该条例,并于12月18日由市长签署。该条例将于3月18日生效,将影响我们的六个门店。”韦纳说。
另一方面,根据Circana的数据,雪茄配件在2024年表现良好。专为雪茄设计的配件为便利店带来了超过2.35亿美元的收入,销售额增长了超过15%。
4. 电子烟:适应当前环境
整体来看,2024 年电子烟(vape)市场最大的动态莫过于上市前烟草产品申请(PMTA)审批进度依旧缓慢。截至上月,美国食品药品监督管理局(FDA)仅批准 34 项市场许可令,且多数针对未被纳入联邦风味限制的一次性电子烟(disposable e-cigarettes)。更多州转而通过立法要求建立授权风味电子烟产品数据库以消除市场混乱。去年共有超过 24 项注册法案(registry laws)被提出,其中 6 个州已获州长签署(governor signatures)。不过,原定于今年实施的犹他州和爱荷华州法案因诉讼悬而未决被暂时搁置(put on ice)。在犹他州,商店仍可销售未列入清单的电子烟产品直至法院判决;爱荷华州则计划于 3 月初就补充动议举行听证会。
"尽管建立授权或临时授权产品清单势在必行,但当前多数制造商面临的产品上市审批门槛(hurdles to marketing granted orders)依然过高。预计在 2025-26 立法周期内,目录法案(directory laws)将获得更大推动。" 无烟替代品消费者倡导协会(Consumer Advocates for Smoke-free Alternatives Association)首席执行官亚历克斯・克拉克(Alex Clark)表示。
州和市一级的额外风味禁令(flavor bans)持续困扰便利店电子烟销售。
"俄亥俄州哥伦布市实施风味禁令已满一年。尽管我们期待并希望禁令今年能被推翻,但销售额持续下滑。风味烟草消费者可跨市购买此类产品,这不仅影响了该品类,还波及受影响商店的其他品类。" 阿诺德(Arnold)指出。
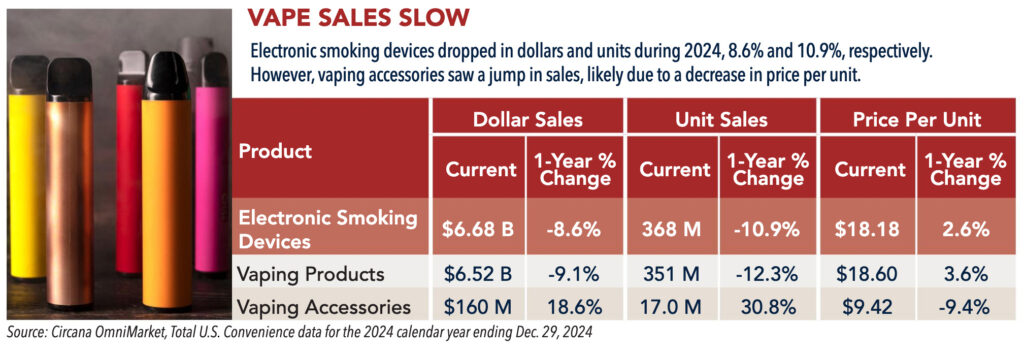
Circana 销售数据显示,2024 年电子烟产品销售额和销量分别下降 9.1% 和 12.3%。值得注意的是,电子烟配件细分市场实现双增长(销售额 18.6%,销量 30.8%),与大麻电子烟(cannabis vaping)的交叉兼容性可能是增长主因。
此外,去年市场监管力度显著加强。例如,多部门联合组成的联邦特别工作组去年秋季查获价值约 7600 万美元的非法进口未经授权电子烟产品。
当前电子烟销售最大的市场变量或许来自 "降低风险" 产品(modified-risk offerings)。
"我不确定 ZYN 近期获得的市场授权是否会加速尼古丁袋烟(nicotine pouches)的普及,但这可能削弱电子烟的相对主导地位。尼古丁袋烟的受欢迎程度持续攀升,越来越多吸烟者在戒烟时可能选择这类产品,或在无烟 / 无电子烟场所寻找替代方案。" 克拉克分析道,"我始终认为这两类产品是互补品(complementary),期待更多电子烟液公司进入该领域。"
5. 低风险和CBD:创造机会
尼古丁袋并不是唯一进入便利店货架的低风险产品美国食品药品监督管理局(FDA)正在就 iQOS 3.0 和 2.4 系统主机及充电器,以及琥珀(Amber)、绿色薄荷(Green Menthol)、蓝色薄荷(Blue Menthol)口味的加热棒(HeatSticks)的修改风险续展申请公开征求意见。
草本卷烟(Herbal cigarettes)也开始引起烟草 / 尼古丁品类经理的关注。
"我们已关注到这一领域,但目前尚未推进。" 马努亚格(Manuyag)指出,"我们在等待大型经销商合作伙伴引入此类产品,以提供额外风险管控。现阶段对草本产品及 CBD 相关商品采取观望态度,观察其市场表现与消费需求。"
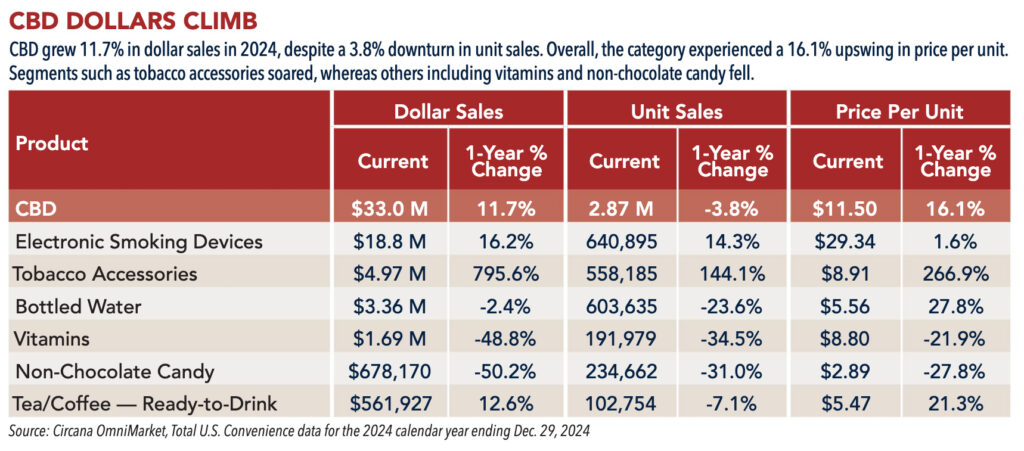
事实上,当前大麻二酚(CBD)产品市场表现起伏不定。Circana 数据显示,部分 CBD 产品实现爆发式增长,而其他品类则遭遇大幅下滑。2024 年畅销品类为预调鸡尾酒 / 冷饮酒 / 烈性气泡水(premixed cocktails/coolers/hard seltzers),销售额激增 2,882.8%,而助眠产品销售额暴跌 85%。值得注意的是,CBD 细分下的烟草配件销售额增长 795.6%,销量增长 144.1%。
6. 烟草配件:意外惊喜
事实上,根据Circana的数据,2024年烟草配件在便利店的整体表现良好,销售额同比增长6%,尽管销售量仅增长了0.7%。
杜切斯(Duchess)便利店的阿诺德(Arnold)去年着重强化了此类附加产品。
"过去一年,我们调整了配件、卷烟纸和打火机的陈列与营销方式。新增部分 SKU 以满足顾客需求。" 他表示。
斯克里夫纳石油公司(Scrivener Oil)的邦加纳(Bumgarner)也计划重新评估烟草 / 尼古丁品类。
"目前尚未调整陈列或营销策略,但今年将优先推广高增长产品,包括缩减滞销或衰退品类的陈列空间。"
适应变化
根据全美便利店协会(NACS)数据,卷烟及其他烟草产品位列便利店五大利润品类。品类经理在库存规划上必须与时俱进。通过增加陈列图(planograms)的灵活性,为替代产品腾出空间,门店才能及时响应消费趋势,保持柜台活力。