要点
- 2026 年 04 月 28 日,深圳劲嘉集团股份有限公司(劲嘉股份,002191.SZ)同步发布 2025 年年度报告、2026 年第一季度报告。公司业务布局三大板块:精品纸包装、新材料、新型烟草,聚焦雾化电子烟 ODM/OEM 业务,采用国内合规生产 + 海外属地化运营模式,将新型烟草定位为核心增长板块。
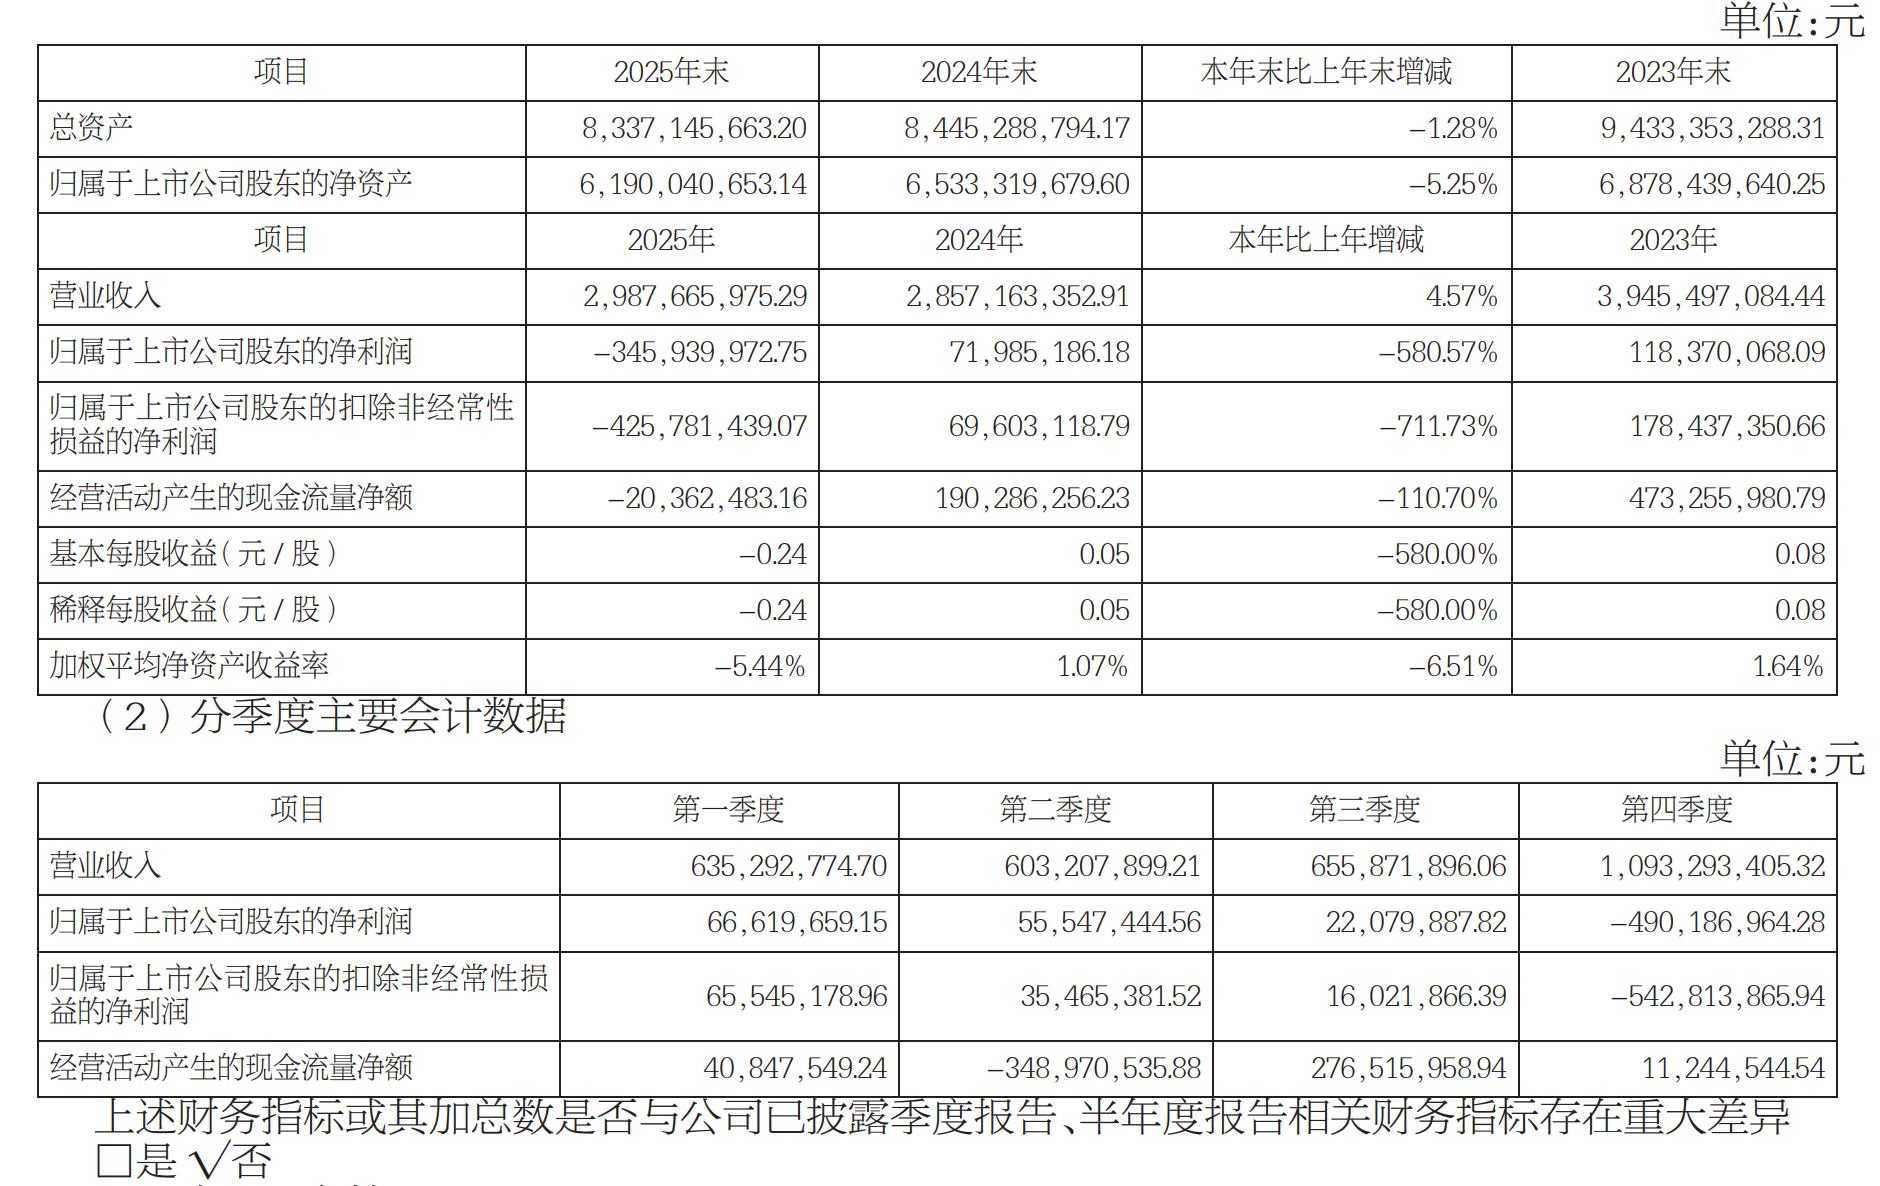
- 2025 年公司营收 29.88 亿元,归母净利润 - 3.46 亿元由盈转亏,主因计提大额资产减值,全年不进行利润分配。
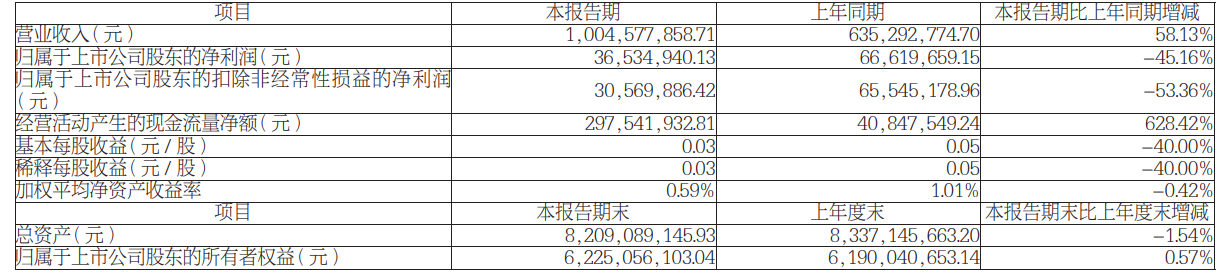
- 2026 年第一季度营收同比大幅增长 58.13% 至 10.05 亿元,盈利重回正向,但毛利率同比下滑,呈现增收不增利态势。
- 公司整体资产负债率处于较低安全区间,但盈利质量、毛利率及经营现金流仍存在改善压力。
一、核心业务布局
- 精品纸包装:主营烟标、酒品、电子、日化定制包装,配套智能防伪、溯源技术。
- 新材料:主营镭射包装膜、可降解材料,同步布局半导体、屏蔽材料、动力电池复合集流体。
- 新型烟草:专注雾化电子烟 ODM/OEM,采用国内合规生产 + 海外属地化运营,为公司核心增长板块。
二、2025 年年度业绩核心
1. 核心盈利与营收
- 营业收入:29.88 亿元,同比 **+4.57%**
- 归母净利润:-3.46 亿元,同比大幅下滑 580.57%,由盈转亏
- 扣非归母净利润:-4.26 亿元,同比 **-711.73%**
- 毛利率:18.05%,同比 **-8.90pct**;净利率:-12.19%
- 经营指标:经营现金流转负,盈利能力、毛利率承压
2. 现金流与资产
- 经营活动现金流净额:-2036.25 万元,同比 **-110.70%**(由正转负)
- 资产总计约 84 亿元,负债约 16 亿元,资产负债率偏低(约 19 %)
- 亏损主因:集中计提大额资产 / 信用减值(商誉、长期股权投资、应收账款),叠加传统包装业务萎缩、新型烟草低毛利拉低盈利
3. 结构与季度特征
- 烟标 / 包装主业收入占比 61.74%,同比 **-20.51%**,是盈利下滑主因
- 2025Q4 单季营收 10.93 亿元,但单季巨亏约 4.9 亿元,拖累全年由盈转亏
4. 2025 年度利润分配方案
- 不派发现金红利、不送红股、不以公积金转增股本
- 留存利润用于补充流动资金及研发、核心业务投入
三、2026 年第一季度经营情况
1. 核心盈利与营收
- 营业总收入:10.05 亿元,同比 **+58.13%**(大幅反弹)
- 归母净利润:3653.49 万元,同比 **-45.16%**(增收不增利)
- 扣非归母净利润:3056.99 万元,同比 **-53.36%**
- 基本每股收益:0.03 元,加权平均 ROE:0.59%
- 毛利率:12.90%,同比 **-9.55%**;净利率:3.71%,同比 **-6.80%**
2. 关键特征
- 营收高增:业务结构调整、新型烟草与彩盒等业务放量
- 盈利下滑:低毛利业务占比提升、原材料与成本压力、减值后盈利基数仍弱
- 费用率优化:期间费用率 11.64%,同比 **-6.54%**,控费有效但难抵毛利下滑
四、关键指标对比(2025 全年 vs 2026Q1)
| 指标 | 2025 全年 | 2026Q1 | 核心变化 |
|---|---|---|---|
| 营收 | 29.88 亿元(+4.57%) | 10.05 亿元(+58.13%) | 季度环比 / 同比显著回暖 |
| 归母净利润 | -3.46 亿元 | 3653.49 万元 | 由巨亏回归正盈利 |
| 毛利率 | 18.05% | 12.90% | 持续下滑,盈利压力加大 |
| 经营现金流 | -2036.25 万元 | 待披露 | 2025 年全年转负,需跟踪 Q1 改善 |
| 资产负债率 | 约 19% | 约 22.68% | 仍处于安全区间 |
五、核心财务判断
1. 盈利拐点已现但质量偏弱
2025 年大额减值出清历史包袱;2026Q1 重回盈利,但增收不增利、毛利持续下滑,盈利修复仍脆弱。
2. 营收端明显复苏
传统包装业务收缩,新型烟草、彩盒、新材料等第二曲线拉动营收高增,结构优化初见成效。
3. 现金流与资产质量是核心风险
2025 年经营现金流转负,应收账款与资产质量问题仍存;低负债率提供安全垫,但盈利与现金流匹配度差需警惕。
4. 分配与治理
2025 年度不分红、不送股、不转增,与亏损及现金流状况匹配。