要点
- 2026 年 3 月 22 日,Filtrona 发布白皮书,解读 COP11、欧盟烟草消费税指令(TED)、联合国塑料条约对过滤材料的监管影响。
- 全球市场分化为成熟监管市场、高增长新兴市场、政策波动市场,印尼、俄罗斯、中国呈现差异化格局。
- 减害产品(RRPs)与加热烟草产品(HTPs)成为价值增长点,特种过滤嘴与胶囊技术驱动平价高端化。
- 环境立法与生产者责任延伸(EPR)推高成本,无塑、可降解、低碳过滤材料成为行业刚需。
- 全球消费者出现降级消费趋势,风味胶囊、特种滤棒成为合规与竞争力核心要素。
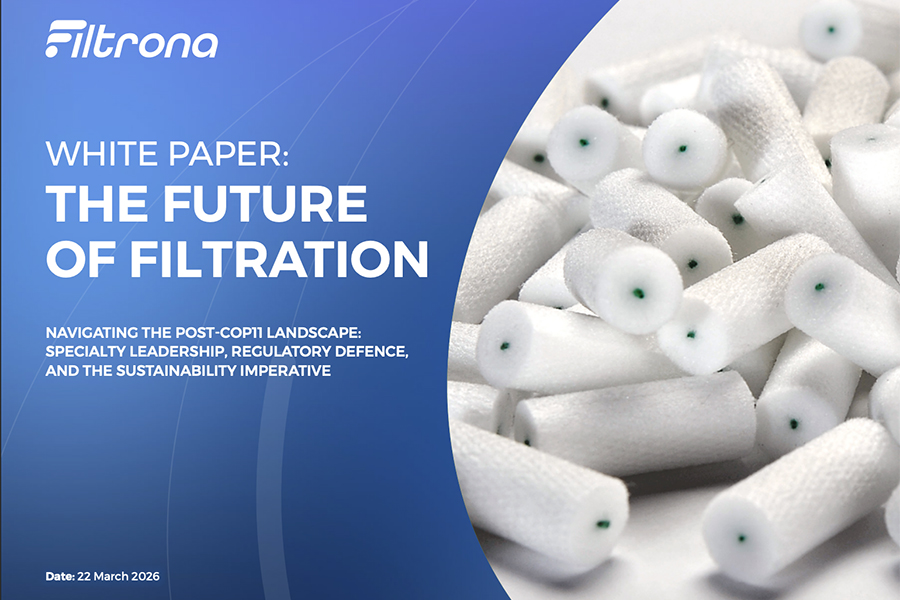
2026 年 03 月 22 日,Filtrona 发布《过滤技术未来:COP11 之后的行业格局》白皮书,系统分析全球烟草过滤行业在国际公约、欧盟监管、环境立法与消费者趋势下的发展方向,提出特种创新、合规防御与可持续发展三大核心战略。
一、执行摘要
2025 年底以来,全球过滤嘴与烟草行业格局发生根本性重塑,监管压力推动行业转向下一代材料、可持续设计与先进过滤解决方案。
- COP11 强化环境与责任条款,允许政府向烟草企业收取烟头环境治理费用。
- 欧盟修订烟草消费税指令(TED),拟对加热烟草产品(HTPs)征收超级消费税。
- 全球形成三类市场分化格局:成熟监管市场、高增长新兴市场、政策波动市场。
- 行业核心方向:可持续材料、合规设计、风味胶囊、特种滤嘴、减害产品配套过滤技术。
二、监管环境
2.1 全球规则框架转变
监管已从单纯消费税上调,转向产品设计、环境外部性、长期终局目标三大方向。
监管重点包括过滤嘴、风味、胶囊、超细支等吸引性设计,以及塑料垃圾、微塑料、生命周期碳排放。
2.2 WHO FCTC COP11:从过滤嘴禁令到责任追究
- WHO 将过滤嘴定义为一次性塑料,主张全面禁止,但未获 COP11 通过。
- 会议强化第 18 条(环境),将过滤嘴与有毒废物、微塑料关联。
- 第 19 条(责任)正式落地,支持政府向烟草企业追索环境损害赔偿。
- 行业风险从禁令转向责任诉讼,无塑过滤嘴成为合规刚需。
2.3 欧洲监管:烟草消费税指令(TED)修订与产品标准
- 欧盟提议大幅提高卷烟、细切烟草、加热烟草产品(HTPs)消费税。
- 目标实现 2040 无烟一代,但可能刺激非法贸易,导致欧盟每年损失 194 亿欧元税收。
- 多国限制风味、胶囊、滤嘴材料,可降解与合规成分成为准入门槛。
2.4 环境立法、联合国塑料条约与生产者责任延伸(EPR)
- WHO 与 FCTC 将烟头纳入全球塑料条约管控,视为主要微塑料污染源。
- 欧盟一次性塑料指令(SUP)推动生产者责任延伸(EPR),企业需承担垃圾清理费用。
- 可持续材料直接影响 EPR 成本、范围 3 碳排放与企业合规竞争力。
三、产品组合创新与消费者演变
3.1 减害产品(RRPs)与加热烟草产品(HTPs)崛起
成熟市场价值向减害产品转移,加热烟草产品(HTPs)成为核心增长点。
- 多设备生态并存:IQOS、Glo、Ploom、Lil 等系统。
- HTP 过滤嘴具备温控、气溶胶冷却、气流控制等复合功能。
- 属于高技术、高附加值产品,合规材料与成分成为供应链关键。
3.2 特种过滤嘴与胶囊系统:平价高端化引擎
新兴市场可燃产品仍占主导,胶囊成为大众化高端化功能点。
- 印尼市场浆果、芒果胶囊留存率达 98%,可乐、冰茶、咖啡等风味快速扩张。
- 核心胶囊专利 2026-2027 年到期,行业竞争加剧。
- 欧盟、土耳其、菲律宾已限制胶囊,合规快速切换能力至关重要。
3.3 全球消费降级与价值转移
通胀与收入压力推动全球消费者降级,低价细分市场快速增长。
- 印尼低价段增长 11.7%,高端段下降 16.7%。
- 滤嘴需求转向低成本、高端感、模块化快速落地。
3.4 风味配件与监管演变
风味禁令推动风味配件兴起,包括香气卡片、风味珠、喷雾等超 120 种风味。
- 监管逐步将配件纳入风味禁令范围。
- Filtrona 提供合规风味解决方案,支持快速去功能化设计以应对政策突变。
四、全球市场三速格局
- 高度监管成熟市场(欧美、部分亚洲):可燃产品下降,HTP 增长,可持续与合规压力大。
- 高增长新兴市场(东部、南部):可燃产品坚挺,风味与胶囊需求强,本土制造商崛起。
- 政策波动市场(土耳其、墨西哥、菲律宾):监管变化不可预测。
重点市场
- 印尼:丁香烟高端化崩溃,低价品牌依靠胶囊崛起。
- 俄罗斯:市场稳定,胶囊与超细支强劲,HTP 生态快速增长。
- 中国:2.45 万亿支规模稳定,高端化与环境合规逐步加强。