要点
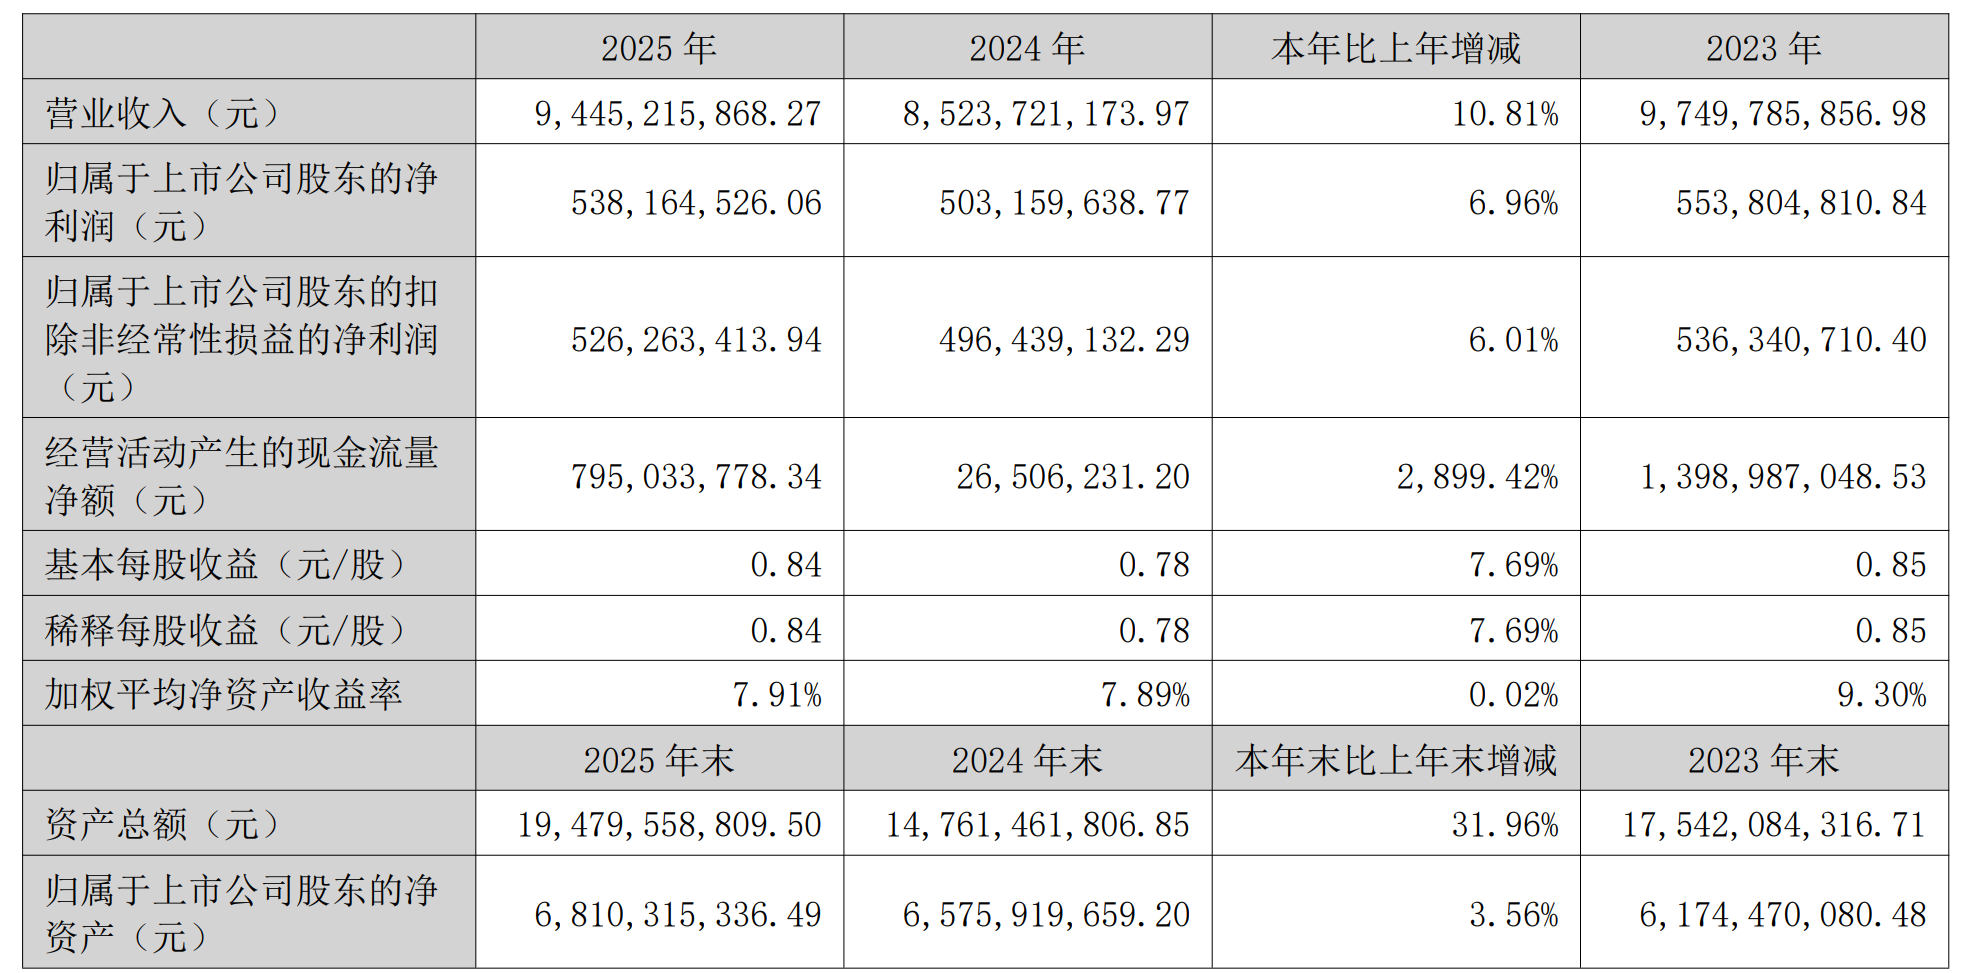
- 2025 年赢合科技实现营业收入 94.45 亿元,同比增长 10.81%;归属于母公司股东的净利润 5.38 亿元,同比增长 6.96%,经营活动产生的现金流量净额 7.95 亿元,同比大幅增长 2899.42%。
- 公司聚焦锂电池自动化装备与电子烟两大核心业务,锂电设备市场占有率稳居前列,子公司斯科尔(SKE)电子烟业务海外布局成效显著。
- 2025 年为 “管理变革年”,落地组织架构优化、AI + 智造建设等举措,Wind ESG 评级由 A 级提升至 AA 级。2026 年定位 “创新发展年”,将推进业务国际化、产品高端化、管理数字化战略,启动新一轮三年战略规划。
- 公司提示宏观经济周期波动、行业竞争加剧、管理难度加大三大风险,并提出相应应对措施。
2025 年年报核心财务数据
2026 年 3 月 27 日晚间,赢合科技(300457)发布 2025 年年度报告,核心财务数据如下:
- 营业收入:94.45 亿元,同比上升 10.81%;
- 归母净利润:5.38 亿元,同比上升 6.96%;
- 扣非归母净利润:5.26 亿元,同比上升 6.01%;
- 经营现金流净额:7.95 亿元,同比增长 2899.42%;
- 利润分配:拟向全体股东每 10 股派发现金股利 0.85 元(含税)。
公司主营业务及主要产品
赢合科技(300457)主营业务为锂电池自动化装备与服务以及电子烟业务。
主要产品包括:
1、锂电池自动化装备:涂布机系列、辊压机系列、分切机系列、辊分一体机系列、涂辊分一体机系列、激光模切机系列、卷绕机系列、激光切卷绕一体机系列、制片卷绕一体机系列、激光清洗系列、叠片机系列、切叠一体机系列、自动组装线系列、物流线系列、MES 系统;
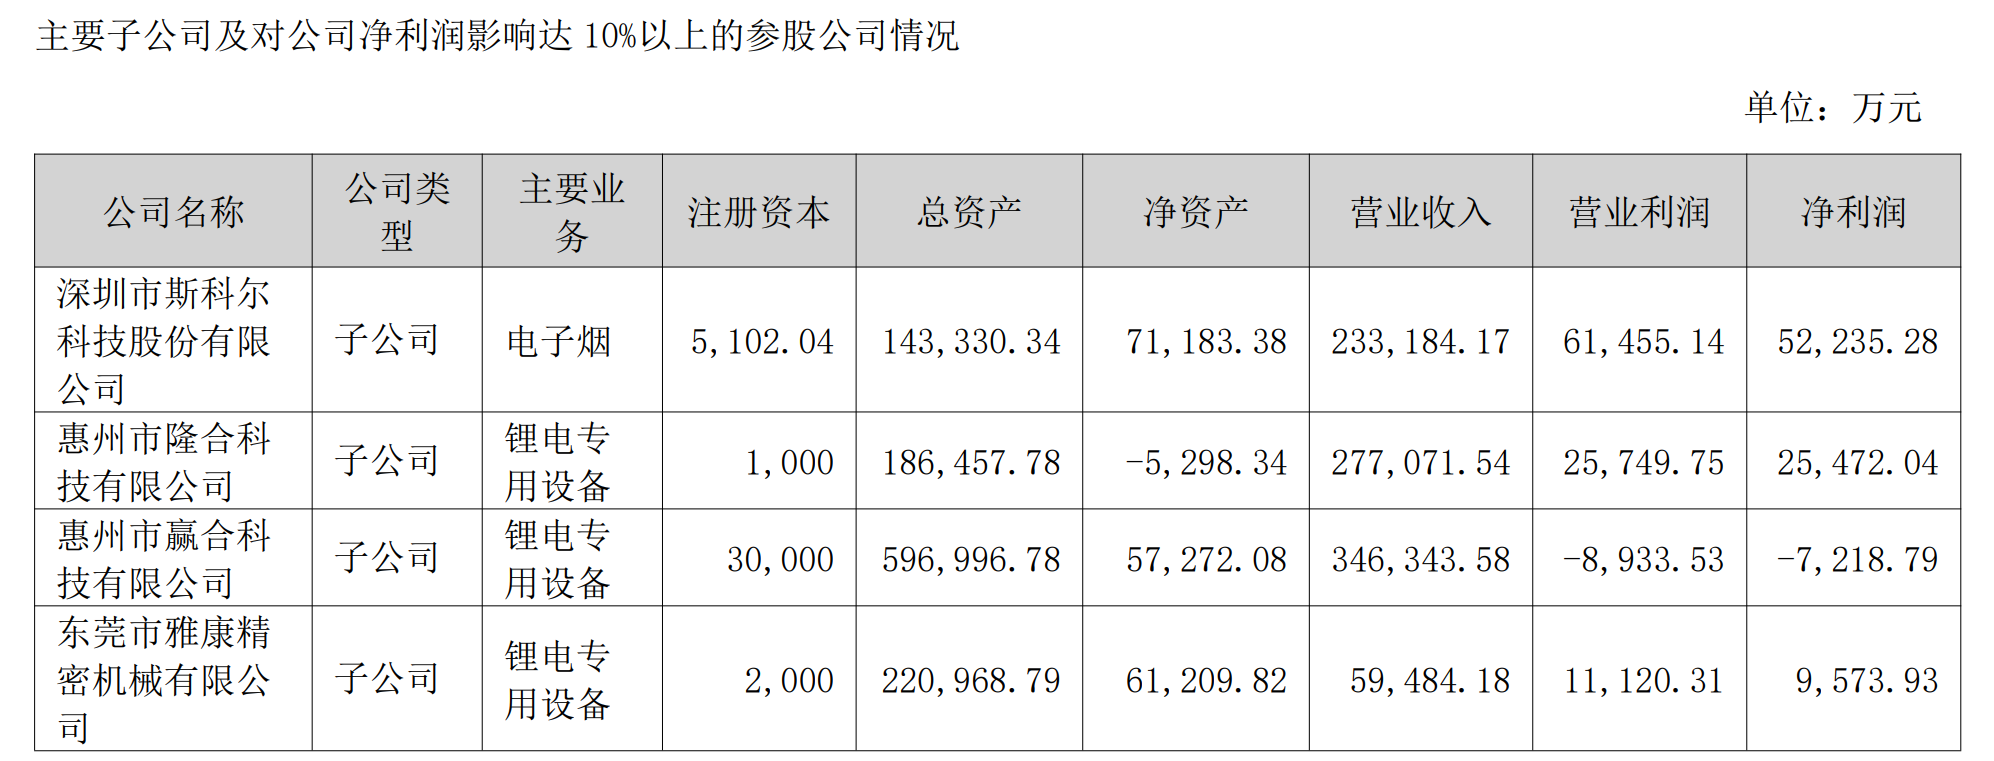
2、电子烟相关:一次性电子烟、换弹式电子烟及其配件。2025 年,斯科尔通过扩充销售团队、广告宣传、社媒互动、地推宣传及大型参展等措施,进一步拓展北美、东南亚、俄罗斯、韩国等市场,发布 SKE BAR、CL2000 等多款创新产品,丰富消费端产品矩阵。同时,持续推动研发技术能力提升,完善产品需求管控,申请更多核心专利,强化市场竞争力。
核心盈利数据
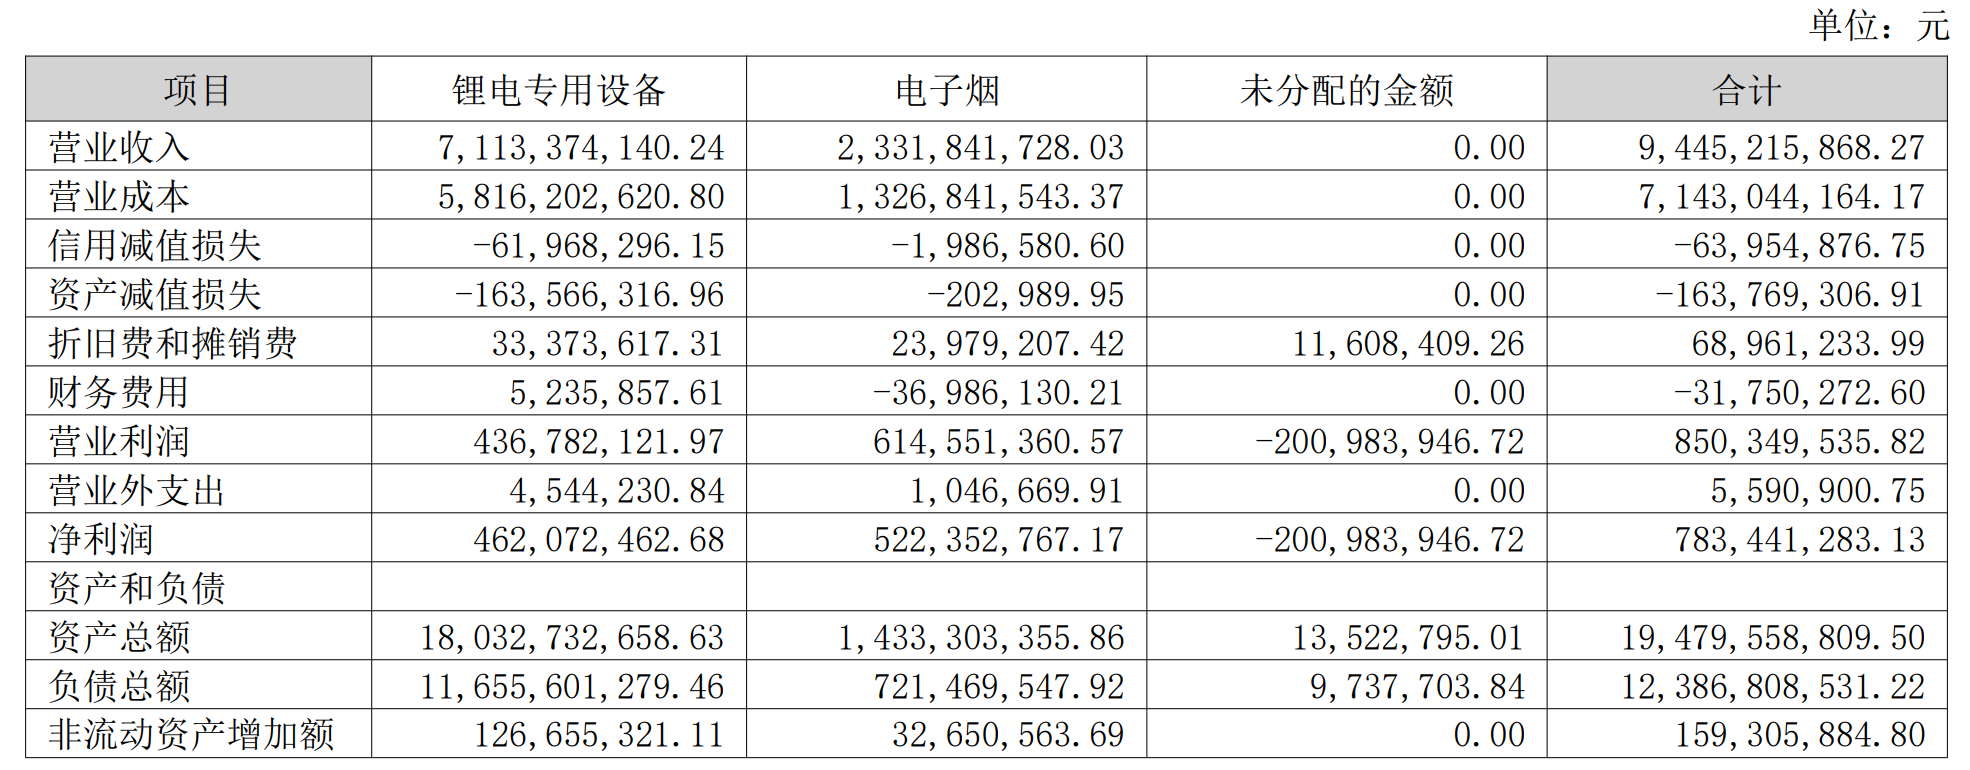
- 营业收入:23.32 亿元(约 23.32 亿元),同比 - 26.92%(2024 年 31.91 亿元)
- 净利润:5.22 亿元(约 5.22 亿元),同比 - 59.42%(2024 年 12.86 亿元)
- 净利率:约22.4%(2024 年 40.3%,大幅下滑)
- 对赢合合并利润贡献:按 51% 持股,归属于赢合的净利润约 2.66 亿元
近三年对比(2023-2025)
- 2023:营收 33.41 亿元,净利润 9.99 亿元
- 2024:营收 31.91 亿元(-4.50%),净利润 12.86 亿元(+28.65%)
- 2025:营收 23.32 亿元(-26.92%),净利润 5.22 亿元(-59.42%)
合并报表口径占比(2025)
- 营收占赢合总营收(94.45 亿元):24.69%
- 净利润占赢合归母净利润(5.38 亿元):97.09%(电子烟业务仍是核心利润来源)
年报隐忧:财务层面存在的问题
- 应收账款与存货攀升:报告期末,公司应收账款为 62.61 亿元,存货为 39.57 亿元,较期初均有不同程度增加。
- 毛利率下滑:据巨潮资讯数据,赢合科技 2025 年毛利率为 24.37%,较 2024 年的 30.27% 同比下滑 5.90%,降幅达 19.49%。
- 各项费用上升:
- 销售费用:同比大增,主要因公司深化国际化战略,拓展海外市场(产品远销欧美日韩等国),相关投入持续加大;
- 管理费用:同比增长 17.87%,主要因公司加强人才储备与战略管理建设;
- 研发费用:同比增长 15.70%,主要因公司为推进新产品上市,持续加大研发投入。
资产减值及高级管理人员变动
- 资产减值:2026 年 3 月 27 日晚间,赢合科技同步发布公告,2025 年度计提资产减值准备 2.28 亿元,该金额对公司 2025 年度利润总额影响为 2.28 亿元,并相应减少报告期期末资产净值。
- 高管变动:公司董事会收到高级副总裁何真丞的书面辞职报告,何真丞因个人原因申请辞去高级副总裁职务,辞职后将继续在公司担任其他职务;其辞职申请自送达董事会之日起生效,原定任期至公司第五届董事会届满之日止;截至公告披露日,何真丞持有公司股份 16300 股,无未履行承诺事项。
风险提示及应对措施
赢合科技在年报中提示三大风险,并提出相应应对措施:
- 宏观经济周期波动风险:公司所属设备制造行业与下游锂电池市场需求、固定资产投资密切相关,外部经济环境变化将对行业产生较大影响,公司将针对性应对经济周期波动带来的冲击。
- 竞争加剧导致的市场风险:公司主要产品为锂电池智能生产设备,目前依靠解决方案、产品性能及售后服务等优势占据相对领先市场地位,若行业竞争加剧,将对公司盈利能力产生不利影响,公司将持续强化核心竞争力。
- 管理风险:公司业务规模快速扩大、积极开拓海外市场,对运营管理、人才队伍建设及文化融合、资源整合等方面提出更高要求,完善管控体系是公司面临的重要挑战,公司将持续优化管理模式,提升管控能力。