要点
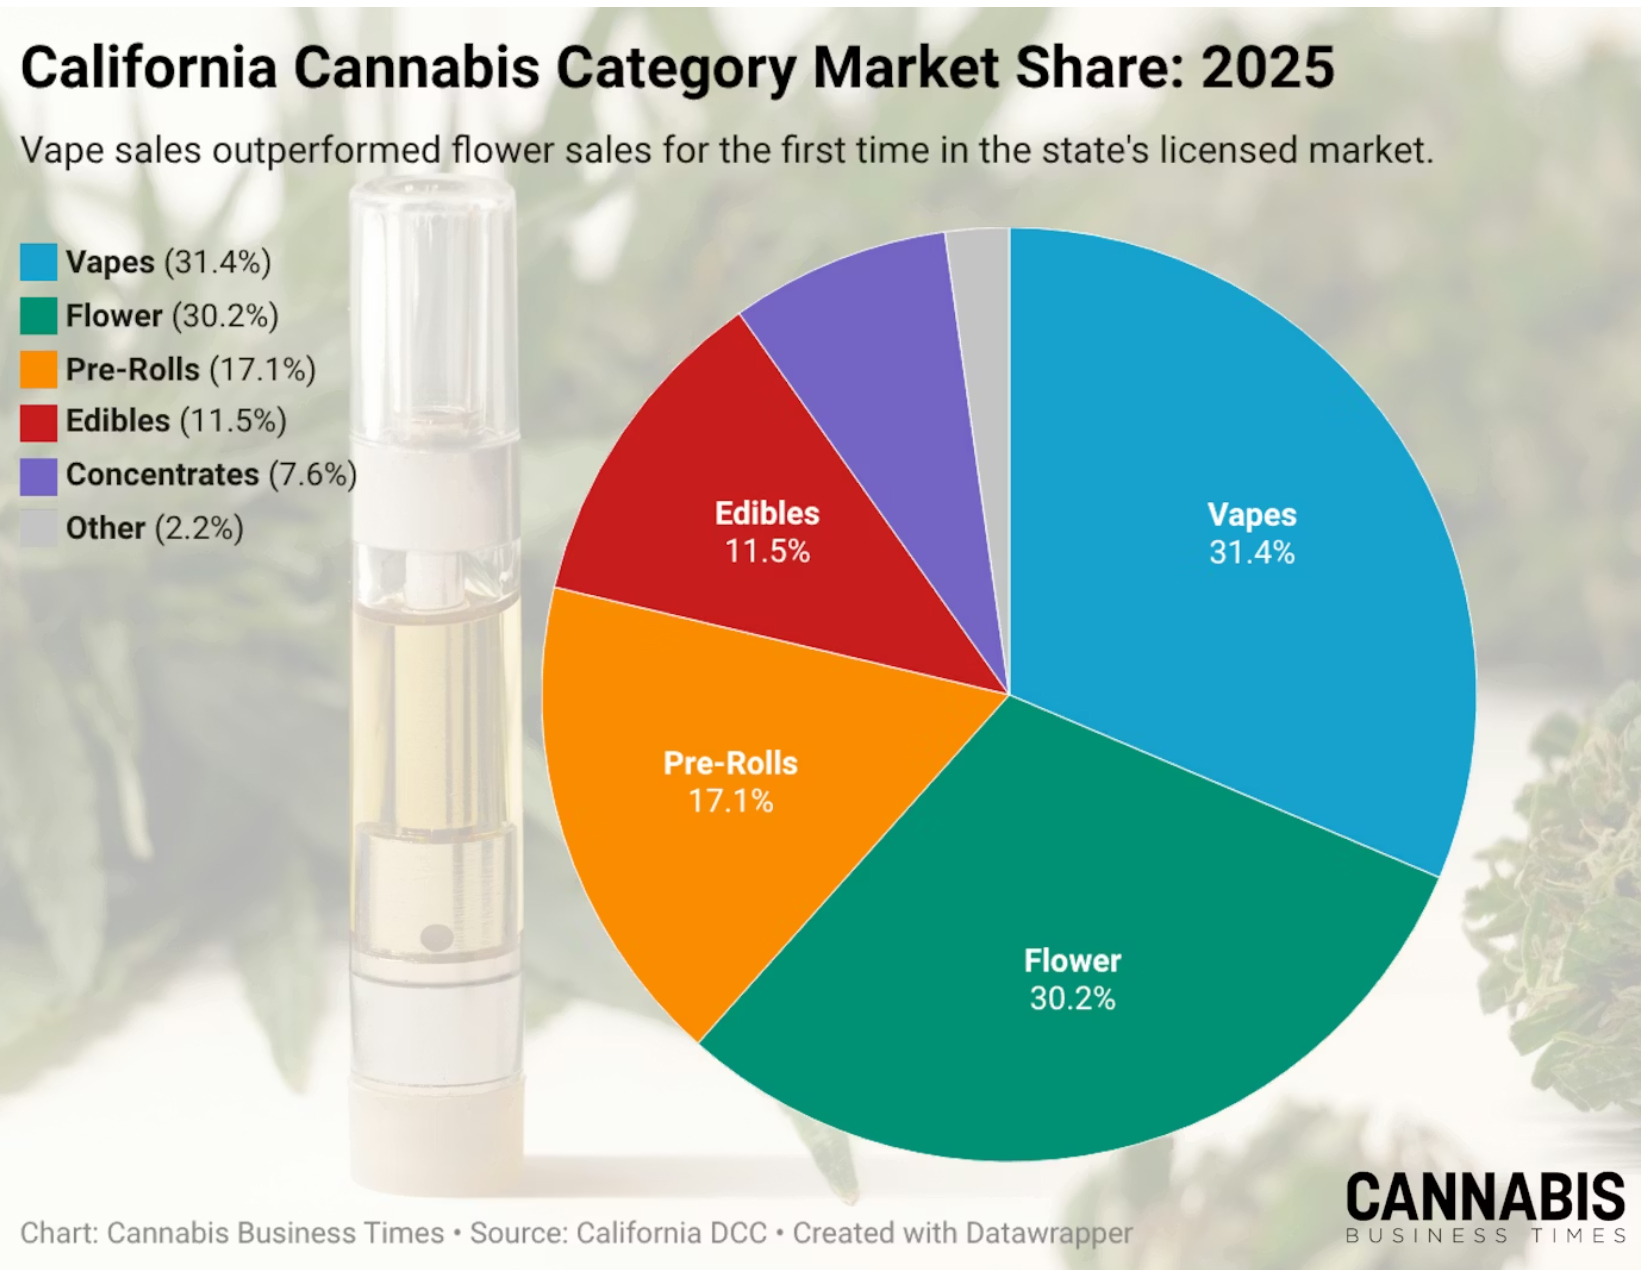
- 2026 年 1 月 30 日消息,据美国加州麻类控制局(DCC)数据,加州持牌麻类市场中 Vape 产品销售额首次超越 Flower,该趋势自 2025 年 7 月开始,且差距持续扩大,2025 年 Vape 也首次成为加州麻类市场占比最高的品类。
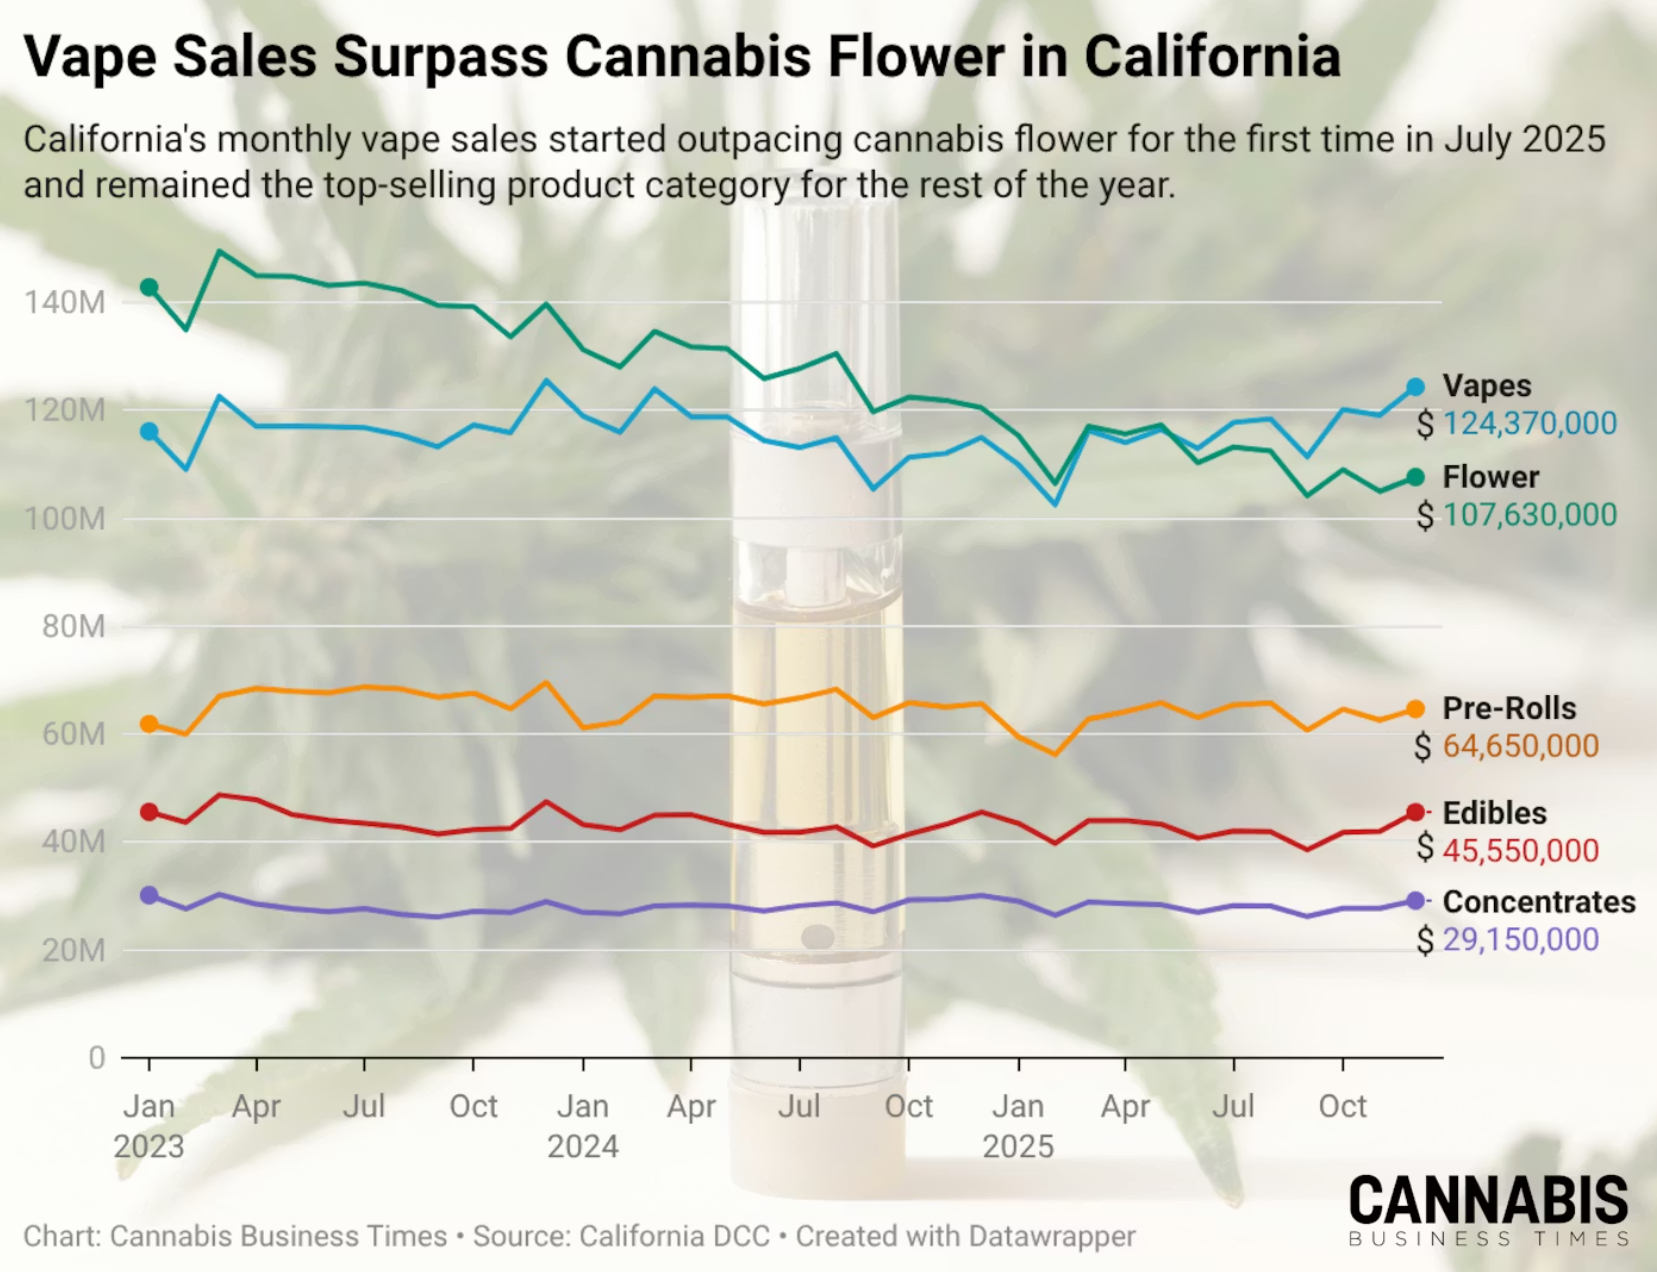
- 2025 年 12 月加州 Vape 销售额达 1.24 亿美元,超 Flower 近 1700 万美元;2024-2025 年加州 Vape 销售额同比微增 0.6%,而 Flower 同比下滑 12.6%,整体麻类市场销售额则下降 5.2%。
- 该趋势核心由 Z 世代消费者推动,2025 年加州 Z 世代麻类消费中 45.7% 用于 Vape,且其 Vape 消费同比增 5.9%,其他年龄段均呈下滑,超半数 Z 世代现已达加州麻类合法购买年龄。
- 这一趋势并非加州独有,2025 年末华盛顿州 Vape 销售额也反超 Flower,俄勒冈州二者销售额则接近持平,西海岸地区均呈现该市场变化特征。
2026 年 1 月 30 日 美国加利福尼亚州(California)麻类控制局(DCC)发布 Metrc 追踪数据显示,加州持牌麻类市场中 Vape 产品销售额首次超越 Flower,成为该市场销量榜首的品类,这一市场格局的转变自 2025 年 7 月正式出现,且在后续数月中二者的销售额差距持续扩大。
一、加州 Vape 与 Flower 销售额的核心数据变化
2025 年加州麻类市场的品类销售格局发生关键转变,Vape 与 Flower 的销售额呈现反向走势,核心数据如下:
- 榜首更替节点:2025 年 7 月 Vape 正式成为加州麻类市场最畅销品类,当月销售额达 1.178 亿美元,Flower 则为 1.132 亿美元;
- 年末差距扩大:2025 年 12 月加州 Vape 销售额升至 1.244 亿美元,Flower 降至 1.076 亿美元,单月差距扩大至近 1700 万美元,同期预卷烟、食用麻类产品、浓缩物 / 提取物销售额分别为 6470 万、4560 万、2920 万美元;
- 年度增长对比:2024-2025 年加州整体麻类市场销售额从 46.6 亿美元降至 44.1 亿美元,同比下降 5.2%,但 Vape 销售额同比微增 0.6%,Flower 销售额则同比大幅下滑 12.6%;
- 市场占比突破:2025 年 Vape 销售额首次在加州麻类市场占据最大市场份额,而 Flower 销售则持续走低,2025 年 9 月其销售额跌至 1.042 亿美元,为 2020 年 2 月以来的月度最低值。
二、市场格局转变的核心动因:Z 世代的消费偏好
据麻类数据科技公司 Headset 分析,加州 Vape 销售额反超 Flower 的核心驱动力为 Z 世代麻类消费者的消费偏好与年龄增长,具体特征显著:
- Z 世代消费占比悬殊:2025 年加州 Z 世代麻类消费者的钱包份额中,45.7% 用于购买 Vape,仅有 22.9% 用于 Flower,与其他年龄段形成鲜明差异;
- 仅 Z 世代推动销量增长:2025 年加州仅 Z 世代的 Vape 消费销售额同比增长 5.9%,千禧一代、X 世代、婴儿潮一代的 Vape 消费则分别同比下滑 4.6%、6.5%、9%;
- Z 世代合法购买群体扩大:2026 年 Z 世代年龄为 14 至 29 岁,超半数已达到加州成人用麻类的合法购买年龄(21 岁),且该群体每日都有新成员步入合法市场,成为 Vape 品牌的核心潜力客群;
- 其他世代偏好相反:2025 年加州婴儿潮一代的麻类消费中,37.6% 用于 Flower,仅 14.4% 用于 Vape,该群体长期偏爱 Flower 和食用麻类产品。
Headset 分析经理库珀・阿什利(Cooper Ashley)表示,在加州麻类市场整体萎缩的背景下,Vape 市场份额的相对增长完全由 Z 世代推动,其展现出了 “惊人的韧性”。
三、加州 Flower 市场的衰退与品类品种关联
加州 Flower 的市场衰退并非短期现象,同时 Vape 与 Flower 的热门品种存在高度重合,成为麻类企业的市场机遇:
- Flower 衰退趋势:加州 Flower 销售的下滑趋势自 2021 年 4 月疫情相关的销售峰值后便持续展开,彼时其单月销售额达 2.148 亿美元,占全州持牌麻类销售额的 44.3%,而当时 Vape 仅占 21.5%;
- 热门品种高度重合:加州最受欢迎的 Flower 品种同时也是 Vape 的热门品种,包括蓝梦(Blue Dream)、路易王(King Louis)、冰淇淋(Gelato)等,为麻类企业布局双品类提供了方向;
- 蓝梦成双品类销冠:2025 年前 11 个月,蓝梦成为加州麻类市场 Vape 和 Flower 双品类的最畅销品种,其 Vape 销售额达 4440 万美元,Flower 销售额达 2170 万美元;
- Vape 热门品种:2025 年加州其他畅销 Vape 品种还包括菠萝快车、西瓜、草莓咳嗽、祖父紫、北极光、马扎尔 x 蓝莓 OG、毛伊岛哇哇。
四、西海岸的市场趋势:并非加州独有的行业变化
加州 Vape 销售额反超 Flower 的趋势,并非该州独有,美国西海岸的华盛顿州、俄勒冈州均呈现出相似的麻类市场品类变化特征:
- 华盛顿州:2025 年末华盛顿州的 Vape 销售额同样超越 Flower,2025 年 12 月 Vape 占据该州麻类市场 29.8% 的份额,Flower 则为 28.5%;
- 俄勒冈州:俄勒冈州的 Vape 与 Flower 销售额已接近持平,二者分别占当地麻类市场该品类总销售额的约 30%;
- 整体特征:尽管在全美大多数新兴的成人用麻类市场中,Flower 仍占据主导地位,但西海岸地区已率先出现 Vape 反超 Flower 的市场趋势。
五、市场趋势的未来走向
随着 Z 世代持续步入加州成人用麻类的合法购买市场,其对 Vape 的核心消费偏好将持续推动市场格局变化,加州 Vape 销售额领先 Flower 的趋势预计将长期延续,而这一特征也有望在西海岸其他州进一步深化。