要点
- STG 在 2025 资本市场日上发布“Focus 2030”战略,核心包括:稳定机器制雪茄、推动手工雪茄增长、加速尼古丁袋业务。
- 公司反思 2023–2025 期间盈利下滑,指出供应链、定价、整合与 SAP 系统上线等问题导致利润承压。
- “Focus 2030”目标包括:2030 年实现至少 11% ROIC、低单位数 EBIT 增长、自由现金流达 12 亿丹麦克朗。
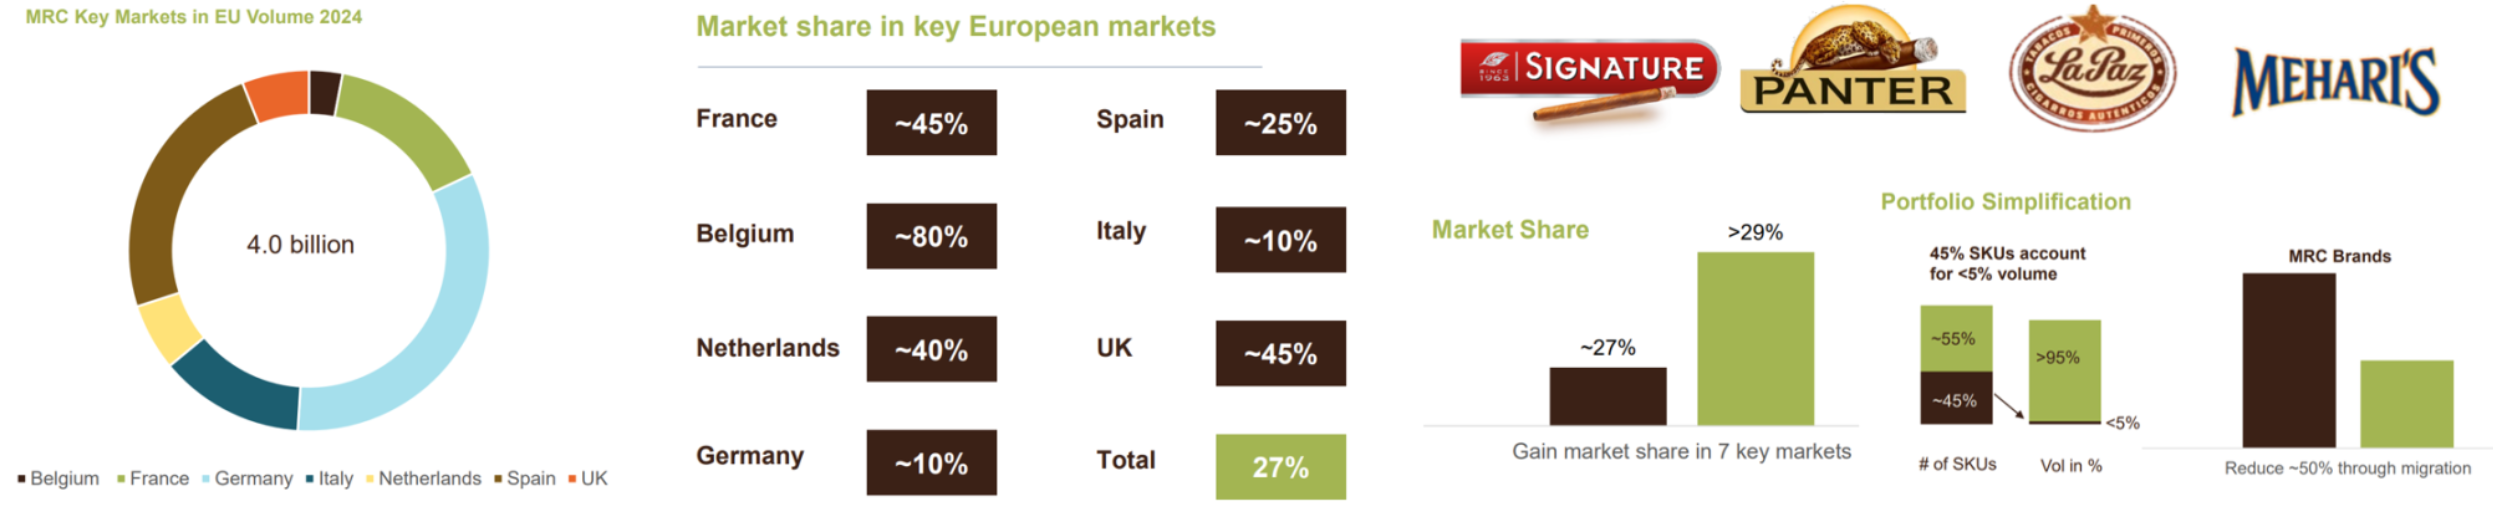
- 机器制雪茄业务将聚焦 Panter、Signature、Mehari’s 与 La Paz 四大主力品牌,并在欧洲七大核心市场提升 2 个百分点份额。
- 尼古丁袋品牌 XQS 在瑞典市占两年从 <2% 升至 >13%,公司计划推动其在重点市场进一步扩张并评估未来自建产能。
2025 年 | 来源:Scandinavian Tobacco Group(STG)官方发布
STG 在哥本哈根上市已超过十年,公司在此期间通过分红与回购已向股东返还逾 90 亿丹麦克朗,并打造出更大且更具盈利能力的全球雪茄与烟草业务。在此基础上,公司正式发布“Focus 2030”长期战略,旨在通过更清晰的优先级、更简化的运营结构以及向高价值品类转移,逆转 2023–2025 年的盈利下滑趋势,并在 2030 年后实现长期可持续增长。
管理层指出,新战略基于组织使命“Crafting the rituals that make us more”,并反映外部环境的重大变化,包括地缘政治不确定性加剧、全球贸易格局重塑、不同市场监管趋严以及消费者向新型尼古丁产品快速转移。公司将重点资源投向其最具竞争优势的项目,聚焦更少但更强大的主力品牌,并打造以消费者为中心的商业模式,辅以数字化、数据分析及人才投入。
战略背景回顾:过去表现与主要挑战
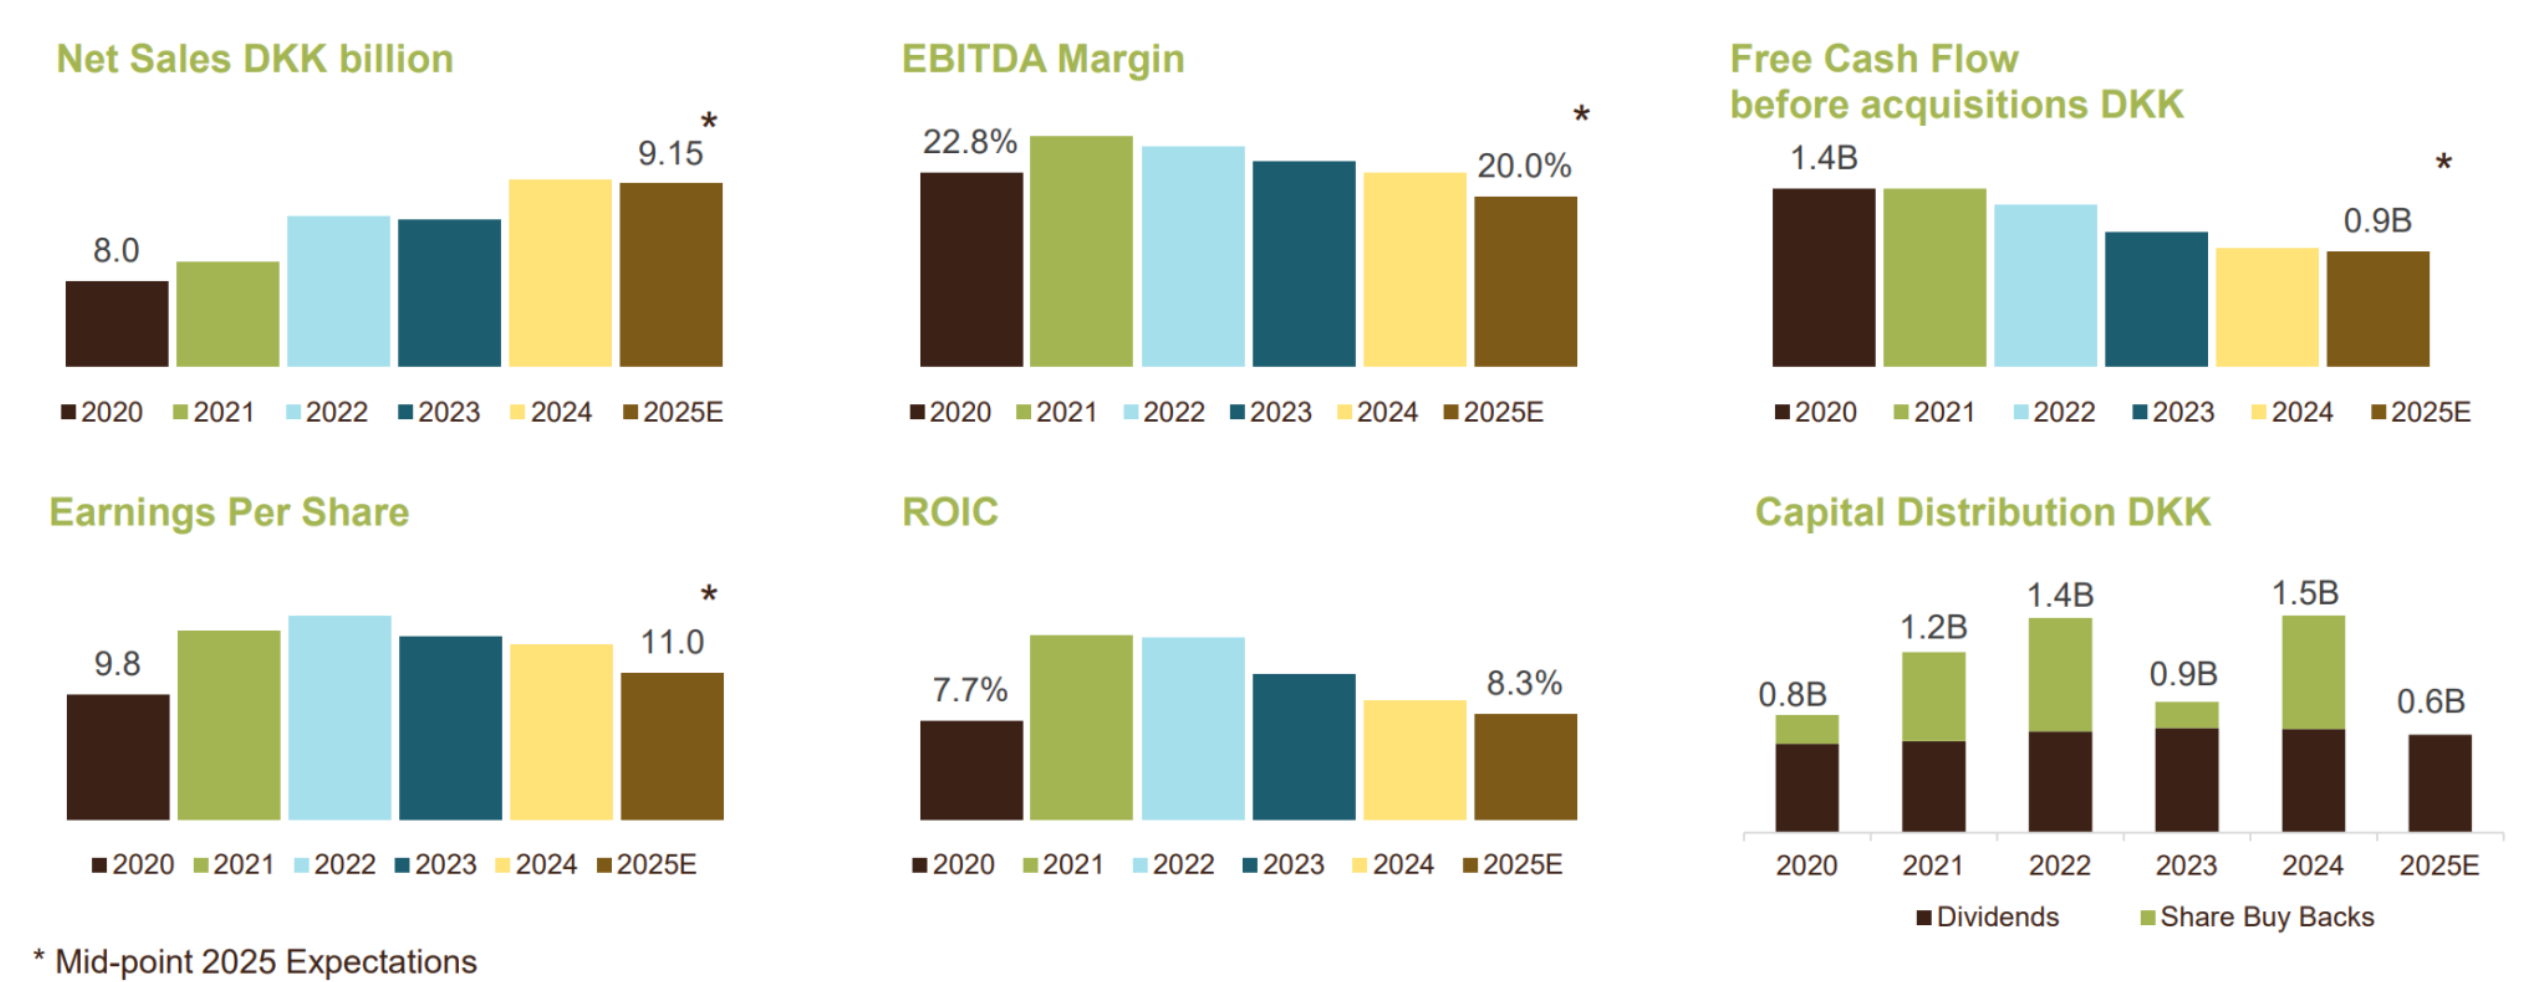
自 2020 年以来,公司净销售额增长约 11 亿丹麦克朗,主要由并购、零售扩张、国际手工雪茄、尼古丁袋以及策略性涨价推动。然而,自 2021 年疫情高峰后,利润率明显下滑,原因包括:
- 产品与市场组合不利
- 欧洲工厂关闭及运营挑战
- Agio 收购整合带来复杂度上升
- SAP 系统上线造成供应链中断
- 全球雪茄行业普遍的需求下降
尽管如此,公司在该期间向股东返还超过 50 亿丹麦克朗。
其中,机器制雪茄是利润下滑最大的拖累因素。定价失误、价格竞争加剧、供应链波动及公司在结构性下降品类中的高市占均构成压力。但 STG 在欧洲仍保持市场领先地位,管理层强调该业务仍可恢复可持续盈利。
战略重点一:稳定机器制雪茄业务(Machine-rolled Cigars)
STG 将通过聚焦四大主力品牌 Panter、Signature、Mehari’s、La Paz 稳定该业务。四品牌占集团机器制雪茄销量约 60%、销售额约 50%。组合将逐步收敛至这四大品牌,同时保留部分区域强势品牌(如比利时的 Gold、Macanudo)以维持高利润。
区域策略:
- 西班牙、法国:核心优先市场,推动份额增长
- 比利时、英国:以盈利最大化为目标(定价与简化)
- 德国、意大利、荷兰:维持利润与销量的平衡
公司计划在欧洲七大核心市场提升 2 个百分点市占,并将通过 SKU 大幅简化、供应链效率提升与更有效的定价策略改善运营质量。SAP 在欧洲的完整上线将使业务重回执行重点。
战略重点二:推动手工雪茄增长(Hand-made Cigars)
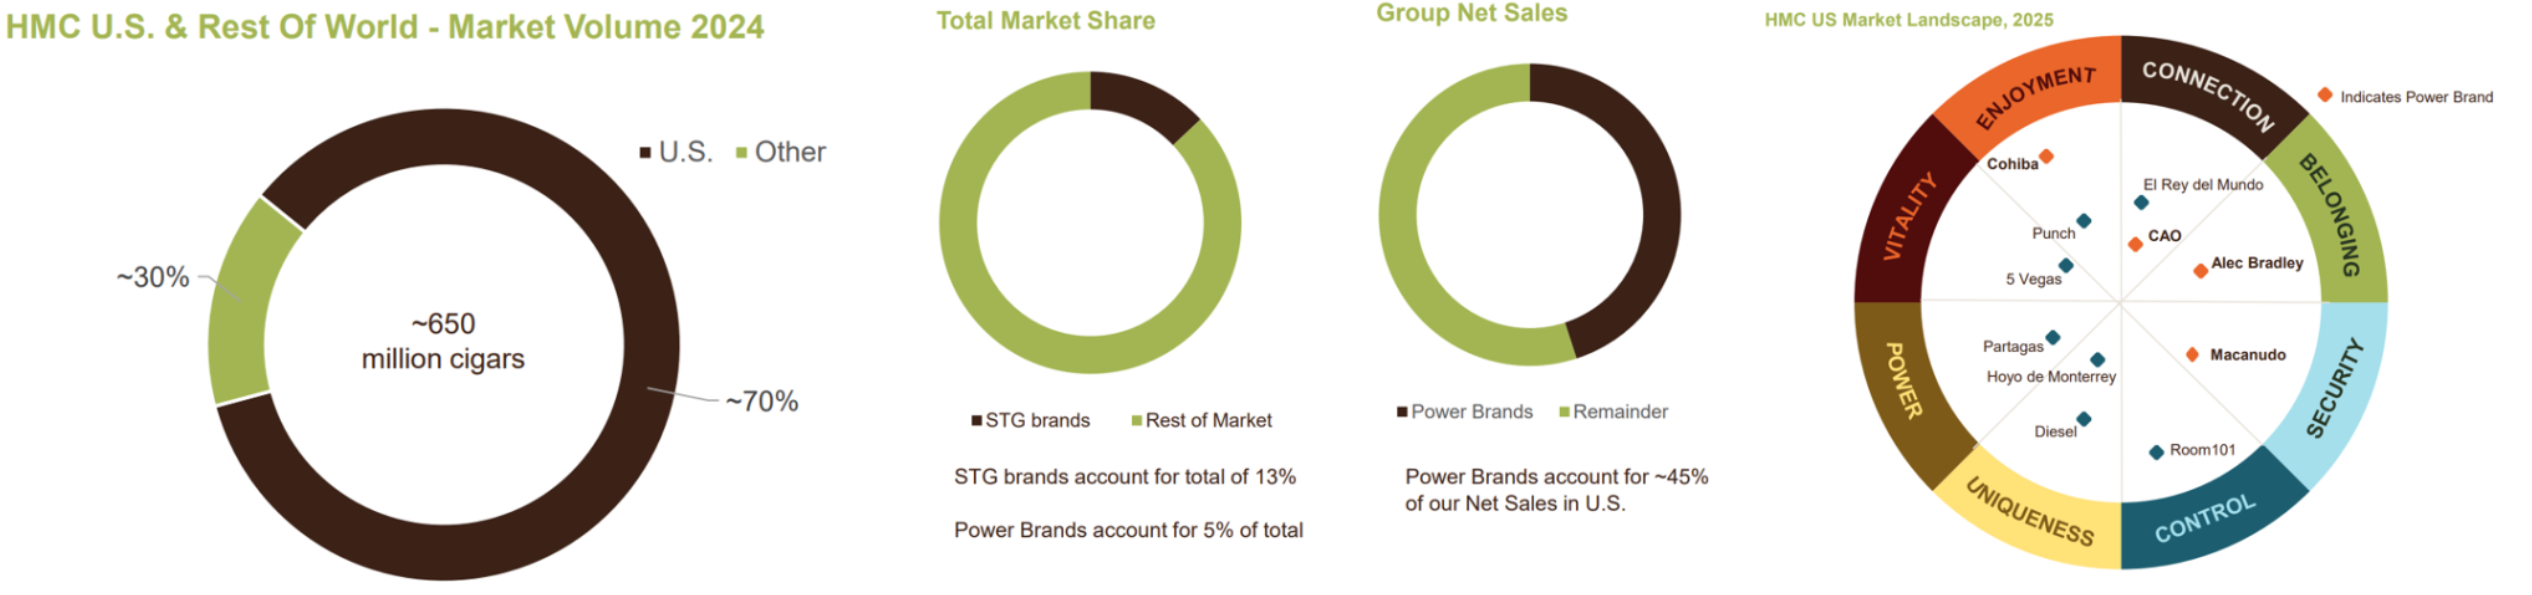
STG 已是美国及全球手工雪茄领导者,以自有品牌占美国 13% 市占率。美国约占全球手工雪茄消费的 70%,是核心主战场。
重点品牌:
Macanudo、CAO、Cohiba、Alec Bradley(占手工雪茄销售额 45%,但仅占美国整体市场 5%)
核心举措:
- 将批发、电商、线下零售(未来 15 家超级门店)整合为一致的品牌增长体系
- 在美国市场将市占率从 13% 提升至 15%
- 加大制造投资,根据不同价格带优化效率(价值段)与工艺(高端段)
- 国际市场复制美国策略,推动组合简化与主力品牌建设
管理层认为手工雪茄可在长期实现双增长:销量与价值双升。
战略重点三:加速尼古丁袋业务(Nicotine Pouches)
尼古丁袋目前占集团销售额约 5%,但根据 Focus 2030 已被列为核心增长引擎。公司认为参与下一代尼古丁市场至关重要,尤其因为传统香烟使用者是机器制雪茄的主要转化来源,而该基础正在快速萎缩。
品牌 XQS 是当前亮点:
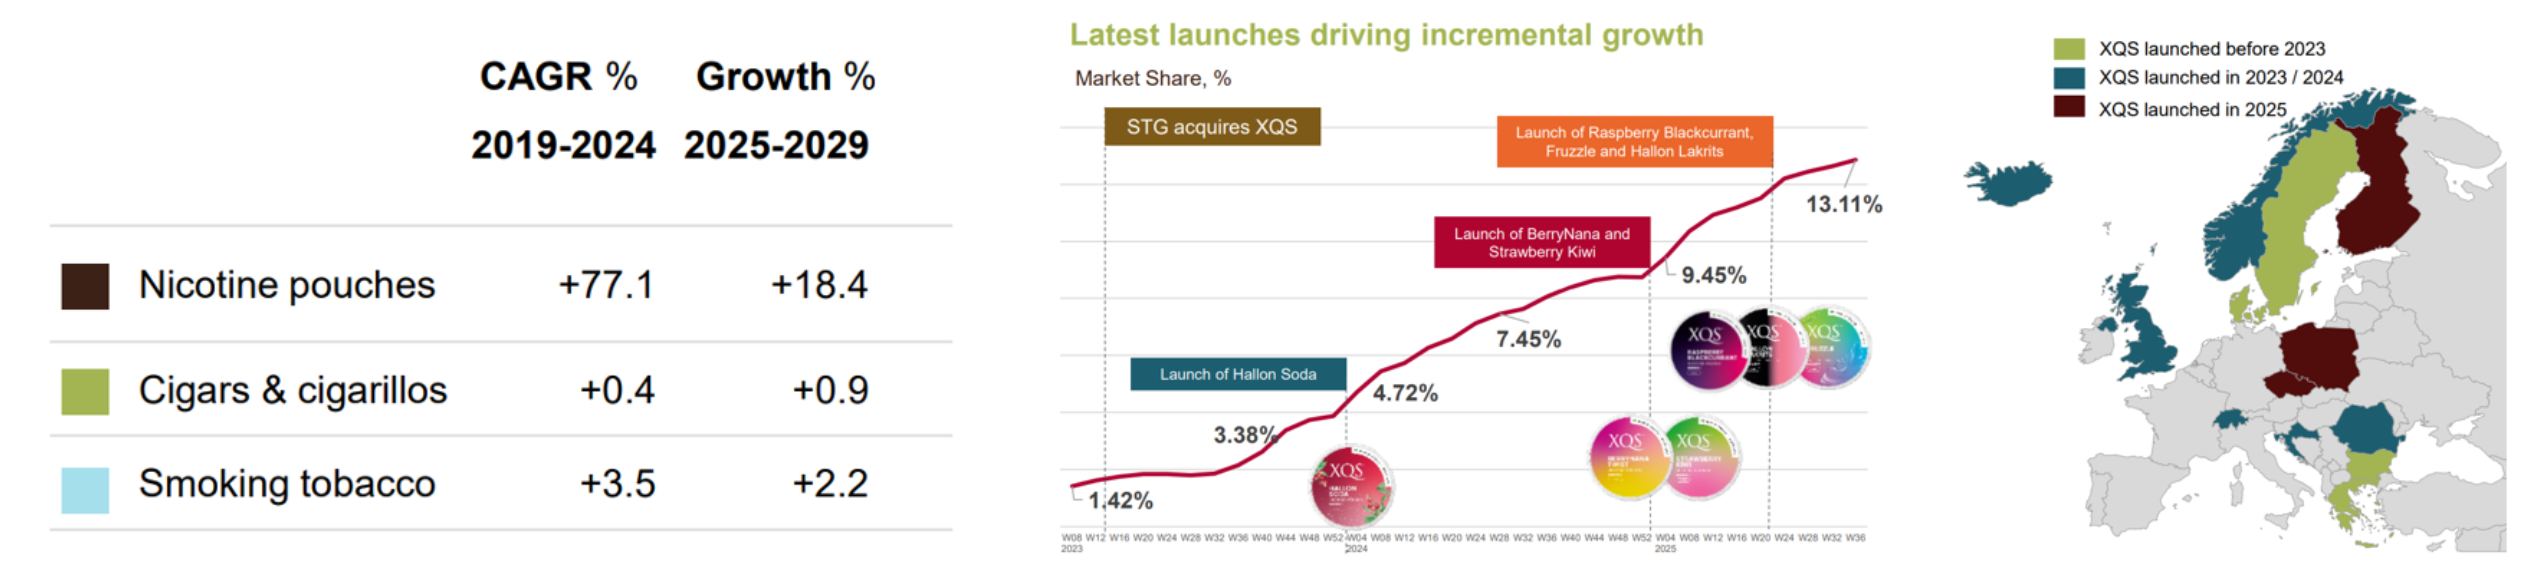
- 在瑞典市占从两年前 <2% → 2025 年超 13%,成为市场第二大品牌
- 以口味创新、产品节奏与“怀旧、核心、薄荷、功能性”四大组合结构见长
海外市场布局:
- 英国:市占突破 1%,依托公司在烟斗烟草与机器制雪茄的强势渠道扩张
- 冰岛、挪威、芬兰、波兰、捷克:通过经销商实现增长
- 丹麦:XQS 1% 市占,若合并 ACE、GRITT 则为 4.5%
战略目标:
瑞典市占目标 ≥20%(2030)
财务结构:
- 毛利率约 25–30%
- EBIT 现为收支平衡
- 投入约 2.5 亿丹麦克朗(主要来自收购 XQS)
- 未来若转向自建产能(目前未纳入基础计划),可提升 15–20 个毛利率点
2030 年财务目标(Financial Ambitions)
公司以 ROIC、EBIT、自由现金流(FCF) 作为三大核心指标:
- ROIC ≥ 11%
- EBIT:低单位数复合增长率(CAGR)
- 自由现金流:到 2030 年达到 12 亿丹麦克朗
相关参数:
- 折旧摊销预计为销售额的约 5%
- 年度资本开支(CapEx)为 3–4 亿丹麦克朗 维护性 1–1.5 亿 增长/效率 2–2.5 亿
- 2026 年减少 CapEx,以加速降杠杆(目标回到 2.5×)
股东回报方向变化:
从 2026 年起,股息将基于 40–60% 派息率,并在杠杆回落后预计恢复股票回购。
2025 财年表现回顾(FY25)
2025 年前 9 个月表现:
- 有机销售额同比 -4%(剔除 ZYN 合同为 -2%)
- 全年销售额预计 91–92 亿丹麦克朗
- EBITDA 利润率从 2024 年的 22% → 19.9%
- 前 9 个月自由现金流(收购前)达 4.48 亿丹麦克朗,全年预计 >8 亿
- 调整后每股收益(EPS):9 个月 8.2 丹麦克朗,全年预计 10–12 丹麦克朗
全文总结:Focus 2030 的核心意义
STG 管理层强调,未来五年,公司将通过:
- 稳定核心(机器制雪茄、烟草)
- 推动优势项目(美国手工雪茄)
- 加速新增长(尼古丁袋)
配合在人才、数据、技术、供应链方面的投入,打造一个更加敏捷、以消费者为中心的集团。到 2030 年,公司将具备:
- 稳定的欧洲雪茄与烟草业务
- 更具全球影响力的美国手工雪茄版图
- 具有高增长潜力的尼古丁袋业务
下一次核心进展汇报将在 年度财报发布时 进行。