要点
- KT&G 公布 2025 年第三季度财报,营收达 1.83 万亿韩元,同比增长 11.6%,创历史新高。
- 烟草业务收入增长 17.6%,营业利润增长 11%,国际卷烟销售强劲成为主要驱动。
- 净利润大增 73.4%,每股收益(EPS)上涨 81.7% 至 3,898 韩元。
- 新型烟草产品(NGP)收入占比升至 21.1%,韩国市场份额保持领先。
- 房地产与健康食品业务结构优化,集团全年营收与利润增长指引上调至两位数。
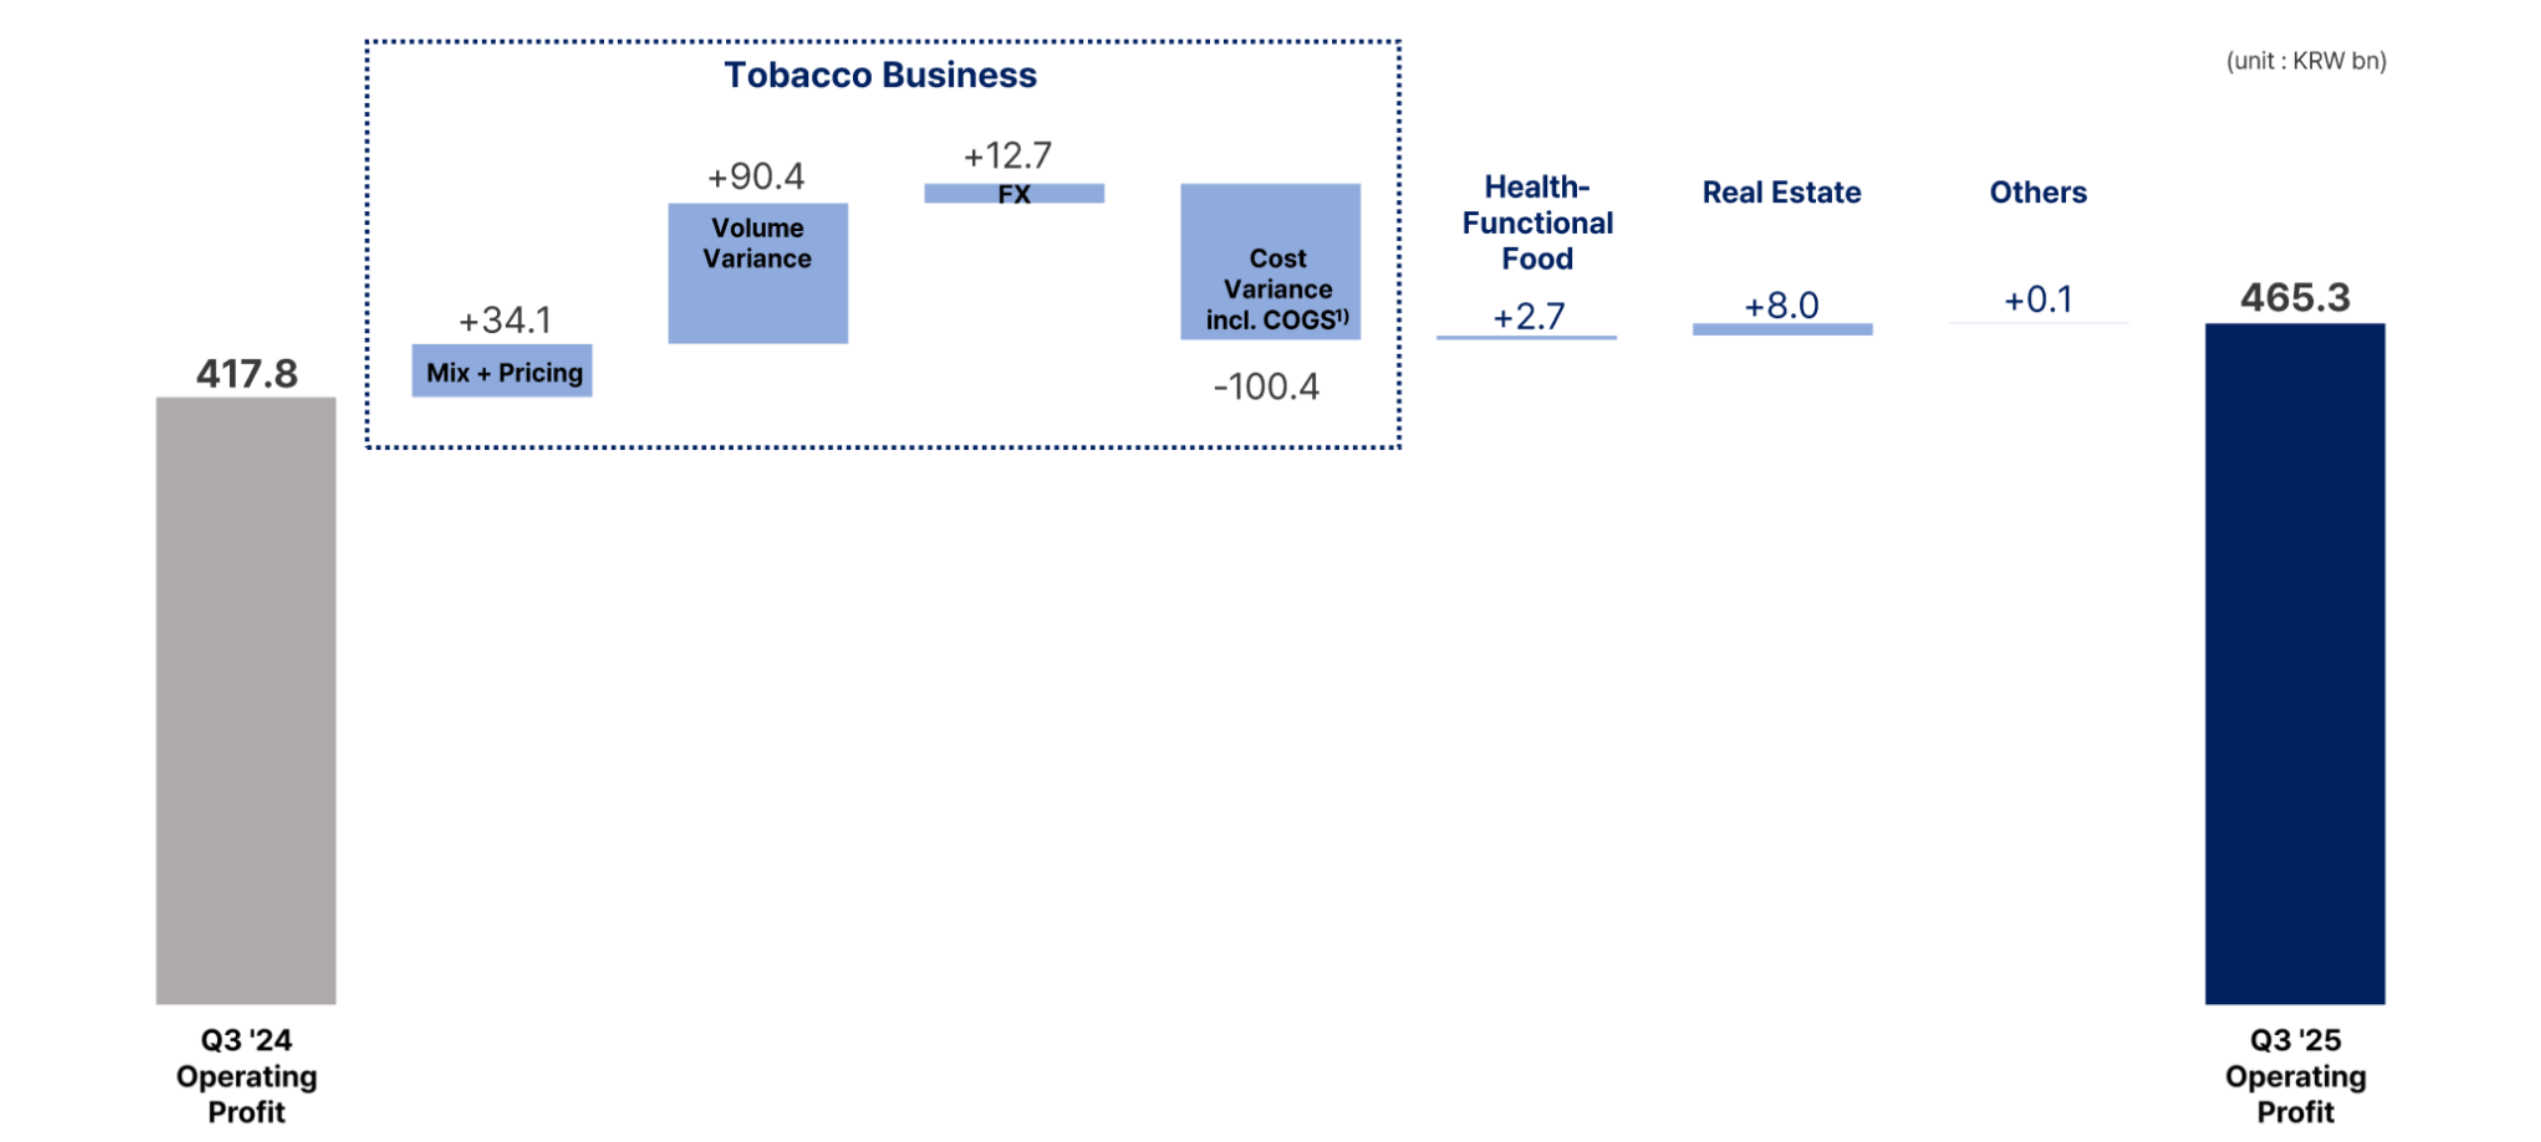
2025 年 11 月 6 日,韩国 KT&G 发布 2025 年第三季度财报。公司实现营收 1.83 万亿韩元(同比增长11.6%),创下季度新高,主要受国际卷烟业务与房地产开发收益提升推动。息税折旧摊销前利润(EBITDA)为 5,405 亿韩元(+12.3%),利润率 29.6%(+0.2 个百分点)。营业利润达 4,653 亿韩元(+11.4%),净利润为 4,187 亿韩元(+73.4%),每股收益(EPS)达 3,898 韩元(+81.7%)。公司上调 2025 财年指引,预计收入与营业利润将实现两位数增长。
烟草业务表现
第三季度烟草业务收入增长 17.6% 至 1.232 万亿韩元,营业利润增长 11% 至 3,718 亿韩元。由于国际业务比重上升、利润率相对较低,整体利润率从 32% 降至 30.2%。
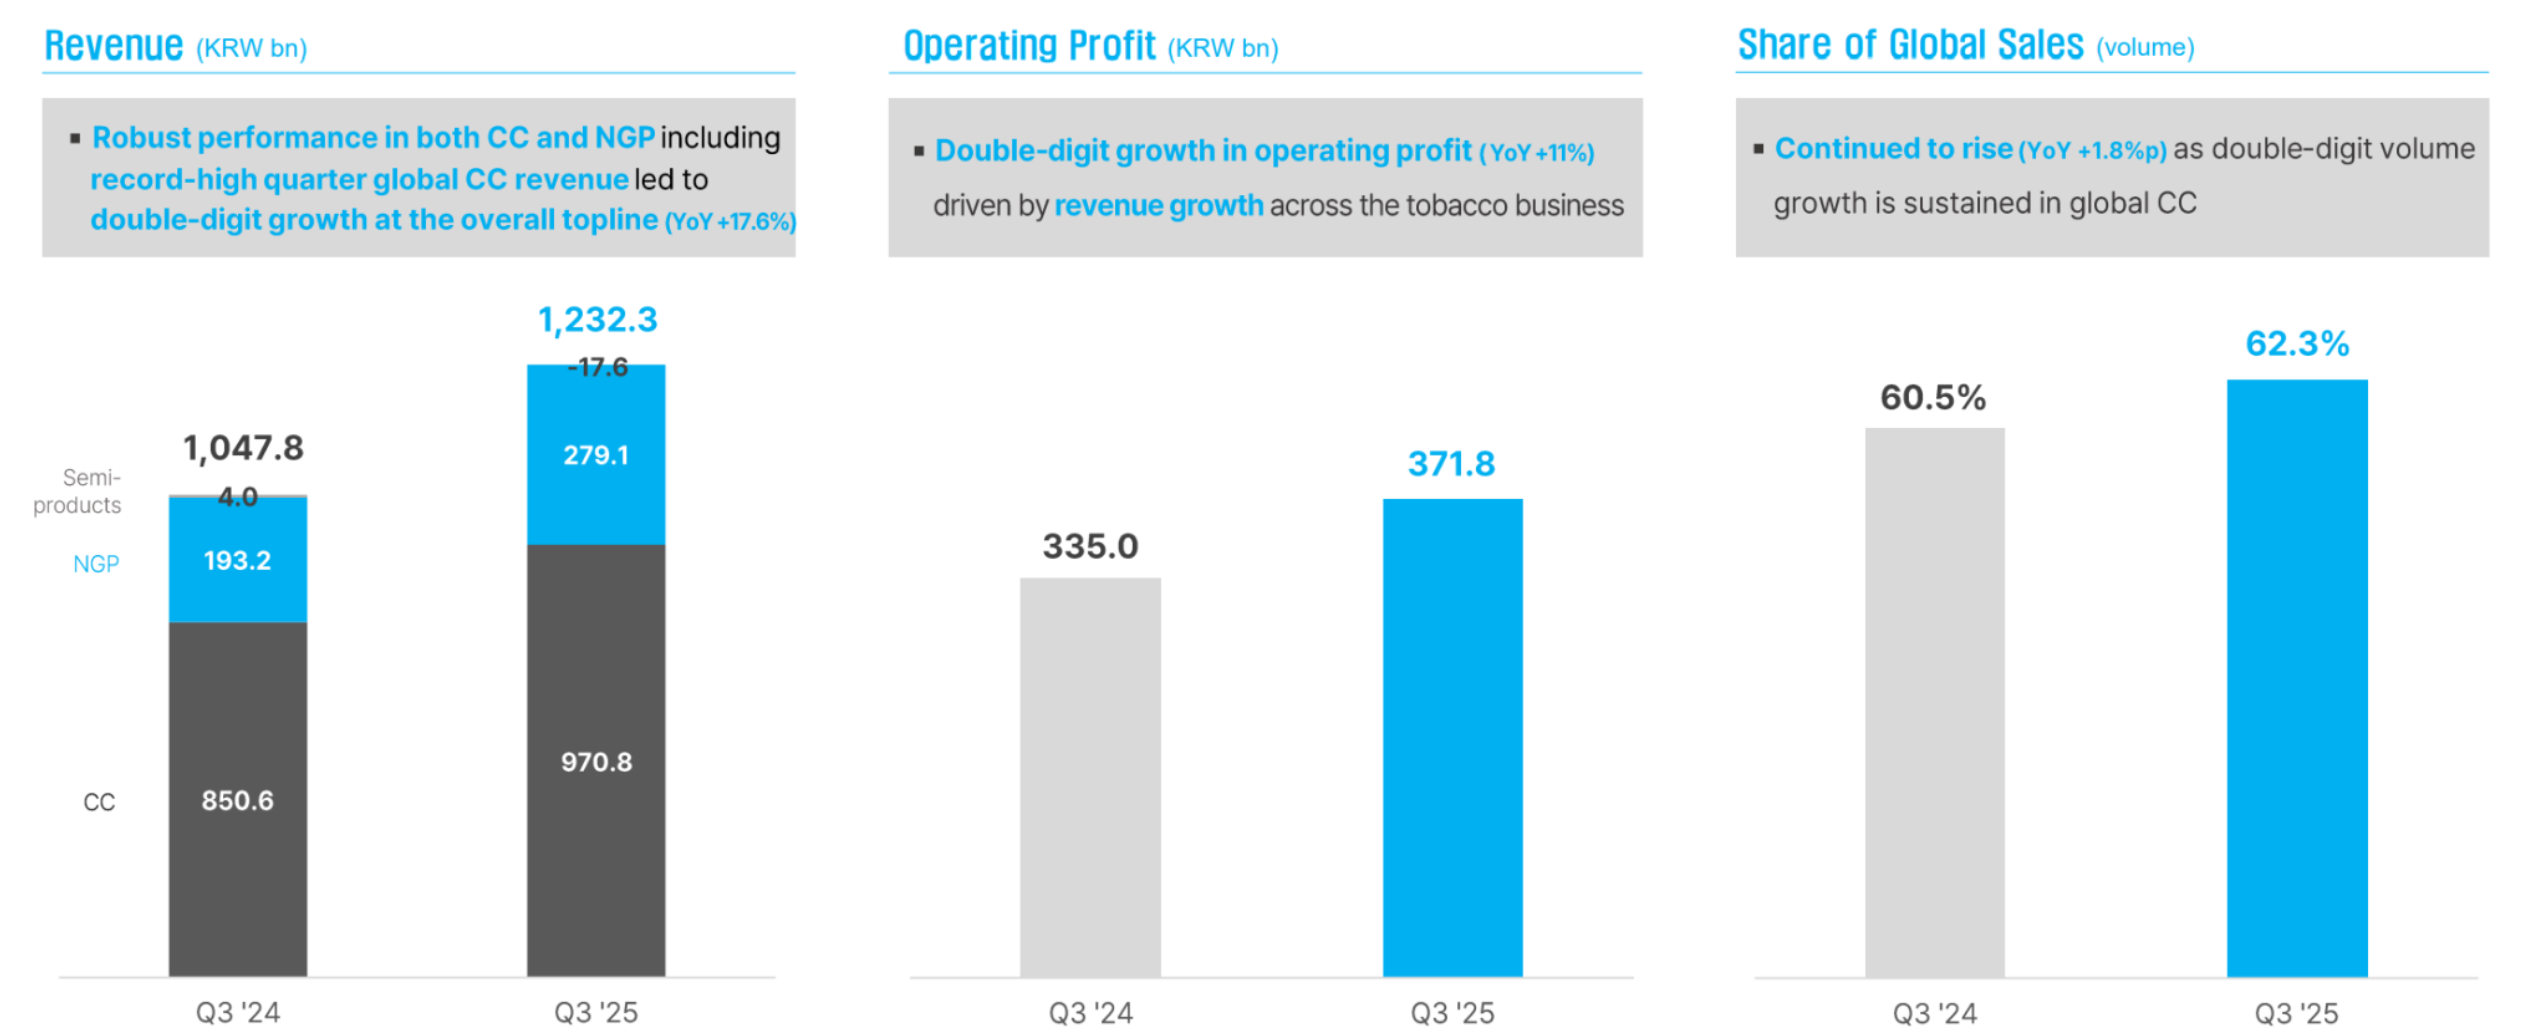
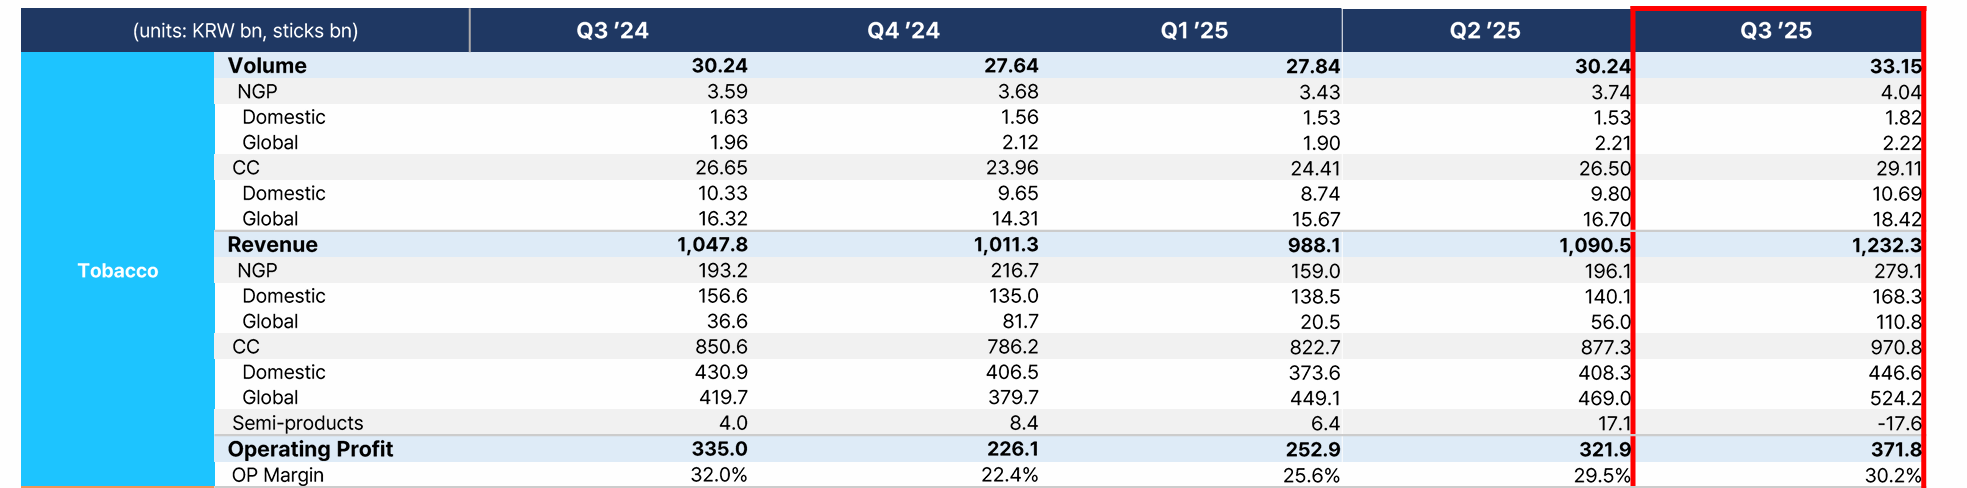
总销量增长 9.6% 至 331.5 亿支,其中卷烟销量增长 9.2% 至 291.1 亿支。新型烟草产品(NGP)收入占比从 18.4% 升至 21.1%,但受 2025 年初设备供应中断影响。国际市场销量占比上升至 62.3%(+1.8 个百分点)。
在韩国市场,卷烟销量增长 3.5% 至 106.9 亿支,市场总销量增长 1.3%。KT&G 市场份额提升 1.5 个百分点至 68.9%(年初至今 68.1%)。国际卷烟收入增长 30.6%,创下季度销售与收入双纪录。
NGP(新型烟草产品)业务
2025 年第二季度 NGP 总销量增长 2.4% 至 37.7 亿支。韩国市场保持领先地位,2025 年上半年市占率(SoS)为 45.8%(+0.1 个百分点),尽管受到 PMI 与 BAT 等竞争对手的激烈促销与设备短缺影响。国内 NGP 收入增长 2%,渗透率达 22.8%(+1.7 个百分点)。
在国际市场,与菲利普莫里斯国际公司(Philip Morris International, PMI)的全球合作业务受设备供应问题影响,收入下降 7.3%,但耗材销量增长 5.6% 至 22.4 亿支。

其他业务
健康功能食品收入下降 16.8% 至 2,206 亿韩元,系产品组合向高利润渠道转移所致,营业利润由亏损 10 亿韩元转为盈利 62 亿韩元。房地产收入增长 78.5% 至 1,437 亿韩元,营业利润增长 6 倍至 177 亿韩元,反映项目建设进展顺利。
资本配置与股东回报
KT&G 宣布将中期股息提高 200 韩元至 1,400 韩元,并计划在 2025 年回购后立即注销价值 3,000 亿韩元的股份。截至目前,2024–2027 年 1.3 万亿韩元回购计划已完成 53%,公司还计划通过出售非核心资产进一步回购股份。
市场与展望
KT&G 在 2025 年前三季度实现约 9% 的收入与利润增长,主要得益于国际卷烟业务的强劲表现。尽管韩国市场卷烟需求下降、NGP 竞争加剧,公司市场份额仍保持稳定。分析认为,公司估值有望继续上调,但未来增长仍取决于韩国市场稳定性、国际业务持续扩张及与 PMI 合作项目的表现。