随着市场竞争的不断加剧,电子烟行业正面临着前所未有的挑战。曾经的利润爆发式增长和现金流充足的时代已经一去不复返,取而代之的是更加激烈的竞争和对企业综合能力的考验。今天很荣幸有机会分享老王的一位行业老兵朋友Daniel,对行业现状的反思与洞察,希望对大家有启发。
前几天看到一篇媒体文章,关于电子烟行业债务风险和利润下滑问题。
电子烟行业已经从过去的利润爆发式增长,现金流充足的捡钱时代,转变为通过账期,降低利润来提高出货量的时代了。
【时代红利期已过】
作为多年从业者,很多人惋惜自己没有抓住利润增长的黄金期,曾经一个大客户订单,可以让销售在深圳全款买一套房的时代红利已经过去。
现在更加考验工厂的服务意识,供应链交期,时效,产品品质稳定性和小批量定制的快速交付能力,同时工厂也不得不转变态度,开始快速开发产品,缩短开发周期来满足客户更多需求。
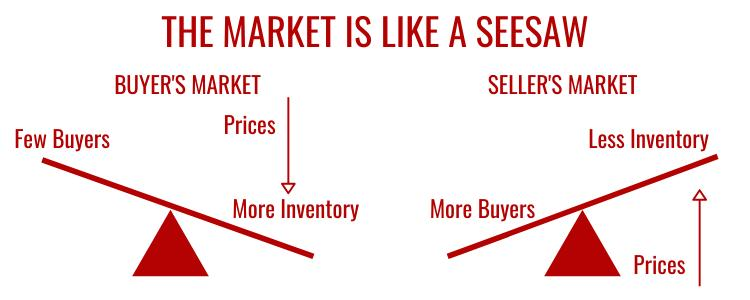
以前是卖方市场主导,我有什么产品,客户就只能选择什么产品;
现在是买方主导市场,我们需要什么产品,你们就要给我快速定制交付;
【品牌打法出路在哪里】
市场依然希望通过品牌打法,提高产品溢价/议价空间,但是在我看来,很多品牌依然不属于品牌甚至没有理解品牌的定义,对客户来说你们的品牌只是一个 logo;甚至没有想清楚自己该如何打开市场。
所以在这种格局下,批发商的囤货意愿,甚至购买意愿,就没有那么强烈。除非工厂给他们放账,让我去放手一搏;但是相应的风险就转嫁给了工厂端。
更多厂家寄希望于其他竞争对手出错,或者行业政策发生巨大变化,从而继续分一杯羹。
【产品同质化突显更大问题】
同时产品同质化问题,功能过剩,但是价格和利润并没有随之增长。大家还是在玩零和游戏,你的市场份额被我蚕食,总体的量并没有增加。
所以作为厂商中的一个,我们应该思考,目前在这种现状下,能做些什么杀出重围?
尼古丁产品内卷,主要体现在大屏,大口数,大容量,带各种酷炫花哨功能。
CBD 产品加速内卷,产品形态从 510 carts ,到小容量一次性,再到如今 6-8ml 带屏一次性。
其背后的本质,还是源于市场通货膨胀,大家在资金收紧的情况下,只能通过产品加量不加价的模式来竞争。
加上油的价格一直在下降,同时 THCA 可以提供同样的功效,但是价格没有 THC (D9) 那么贵;同时 CBD 市场,客户意识到,Vape 并不是重要的品类,虽然这个类目可以增加消费者的复购,但是相比较于 Flower/Pre-roll/Ediable 产品,他们的投入成本更低,门槛更低,周转率也更快;
所以目前头部厂商,依然通过产品的差异性,技术的差异性,甚至品牌调性来增加品牌的曝光度和露出。
但是消费者真的需要这么大的容量来满足他们的成瘾性么?我对此提出疑问。
当我看到来自零售网站上面一款6g thca disposable 售价在$36.99-$37.99, 我对这种产品的复购率产生了疑问。
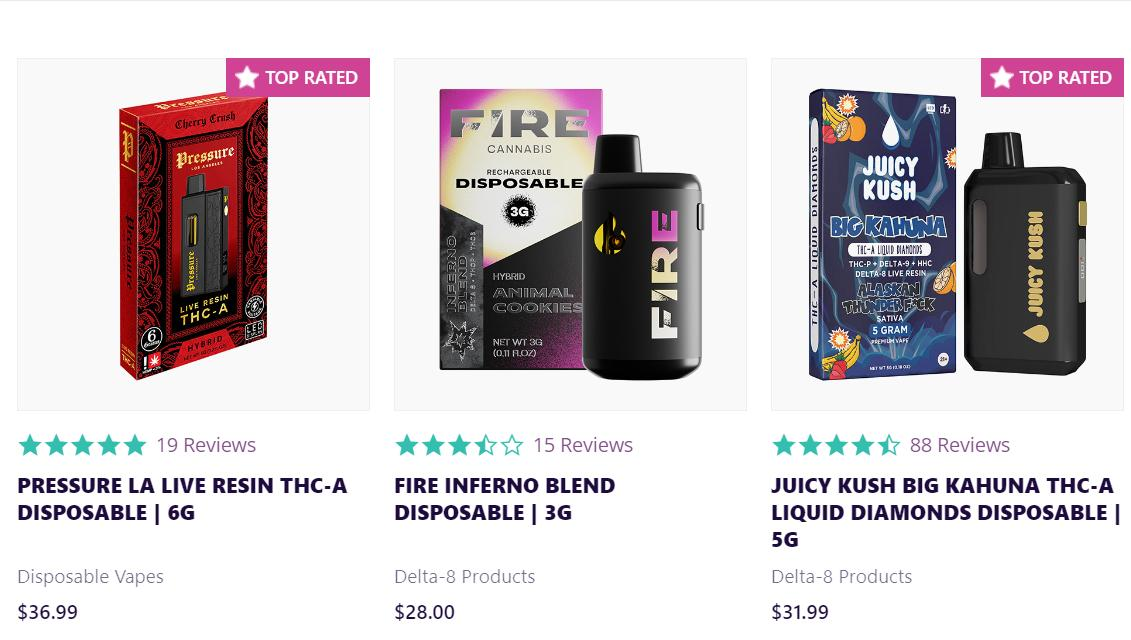
来自厂商的答复是,大容量的设备,必然带来技术上的问题,比如口感在 3g 后会出现衰减甚至堵油问题风险的增加。
所以 vape 产品,甚至市场,一定会回归理性。如何提高产品的稳定性,口感还原度,以及增加品牌的复购和品牌曝光度,仍然是设备厂商要去探索的道路。
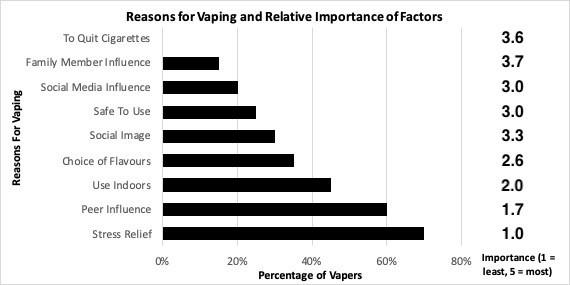
【麻类电子烟市场潜力】
一方面,Z 世代的消费者,更愿意接受 vape 的使用方式,其中根据 Headset 的数据,Z 世代和千禧一代合计占美国麻类总销售额的 62.8%,占电子烟总销售额的 70.8% 。
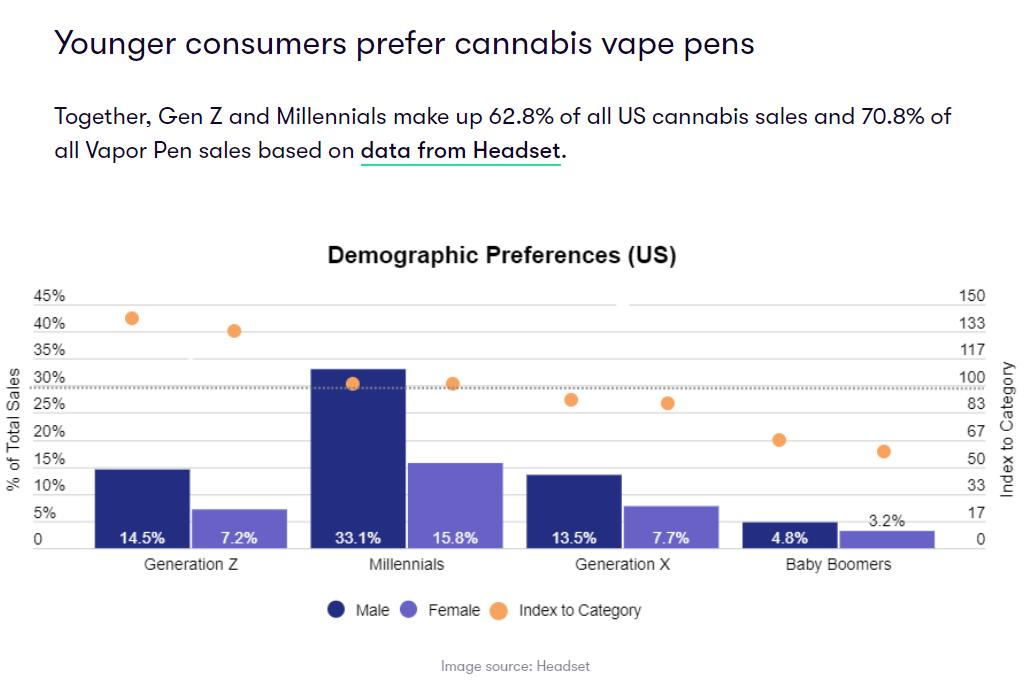
这是一份很大的市场蛋糕,所以厂商都在拼命抢夺市场份额,不停的压价,甚至通过放账等形式增加与品牌方的粘度。但是,这种短期的压低利润,实现销售额的快速上涨,也无异于饮鸩止渴。
但是另一方面,美国麻类市场规模在快速增长,不断放开的合法化州,也在告诉厂商,这里是下一个利润增长点和未被挖掘的金矿。
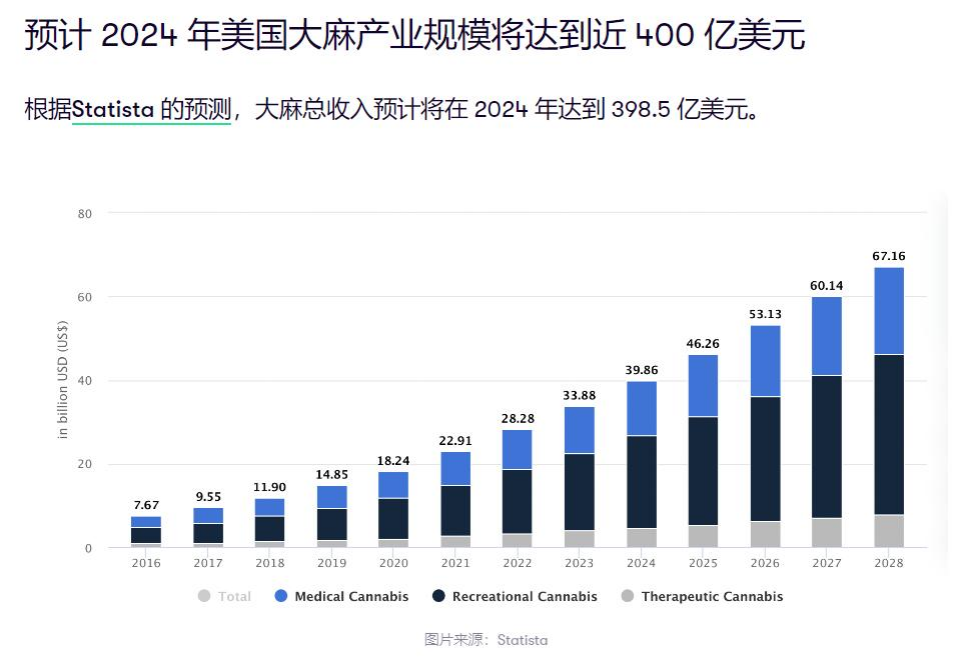
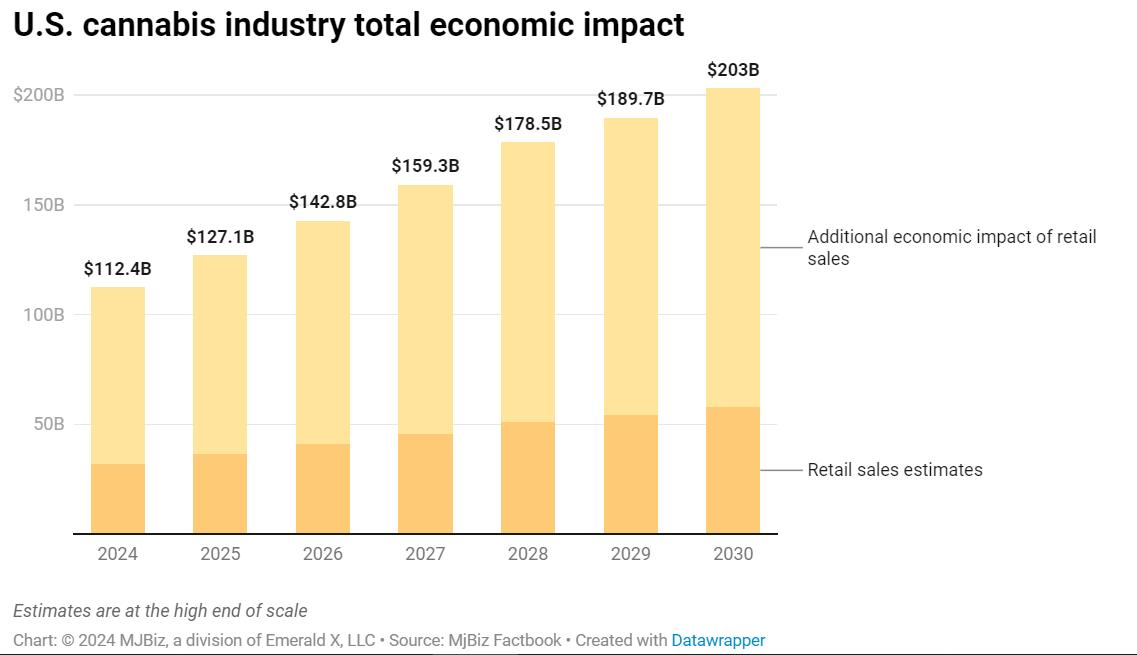
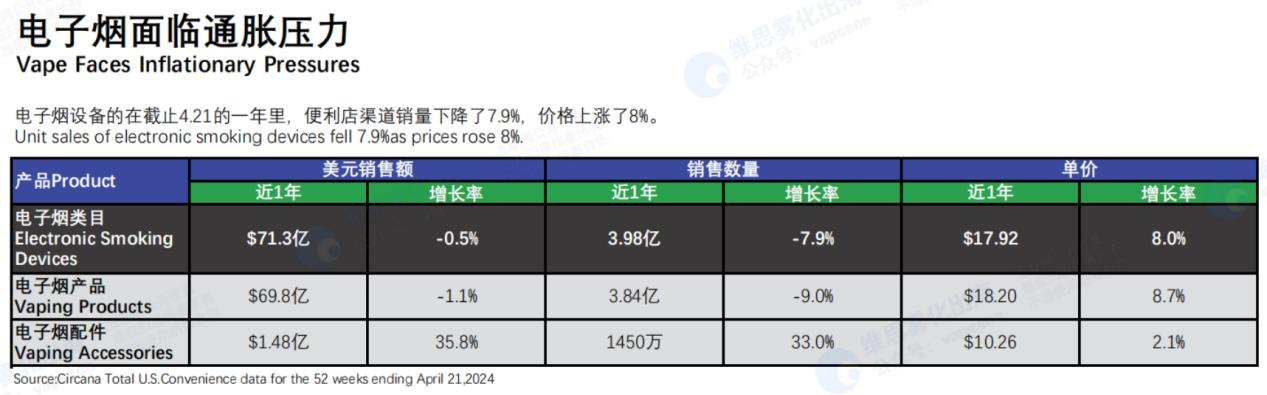
但是电子烟行业销售在这种情况下,不增反降,背后的根本原因,也离不开厂商和品牌方的推波助澜,一味的加大口数,但是降低了消费者的复购频次;同时市场购买力下降,消费者量入为出,不再盲目追新和追求大口数。
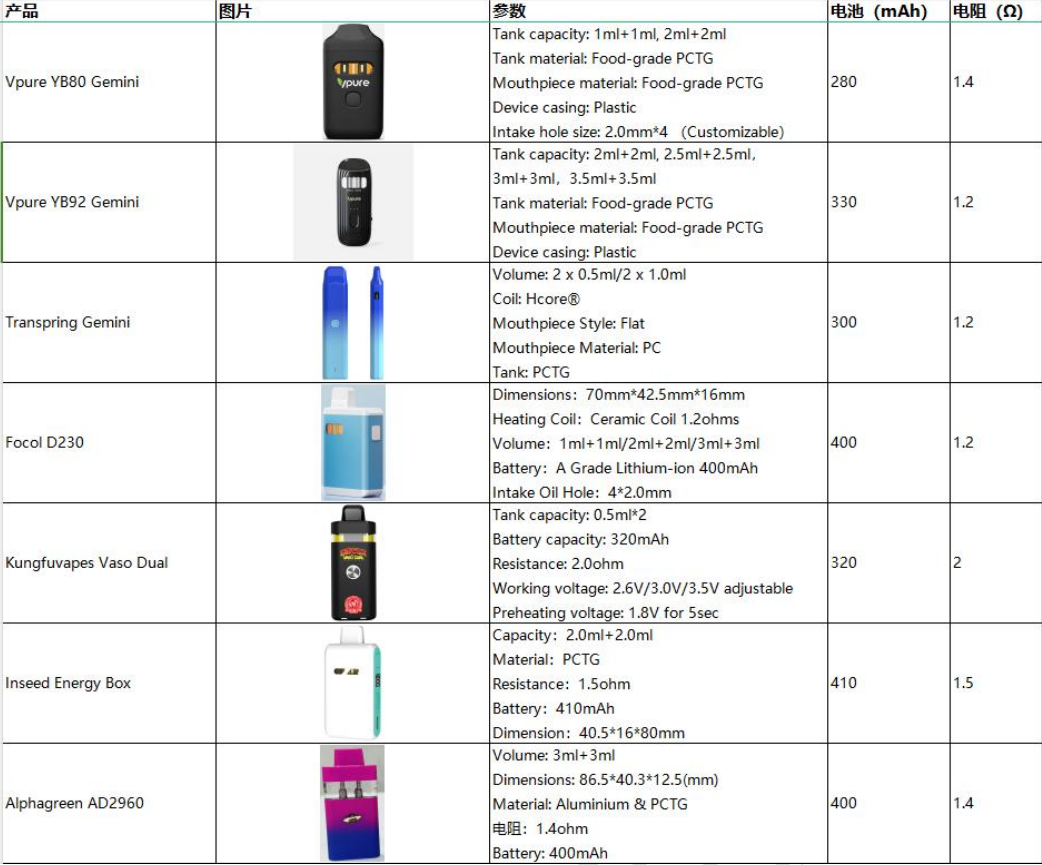
同质化的产品,无形之中加剧了行业内卷,从功能和本质上,产品并没有发生巨大改变。只是外观的差异,以及功能的堆叠,对于头部厂商来说,技术上的突破和创新,仍然是他们的重中之重!
来自 AK 品牌拖欠供应商货款的事情还摆在我们眼前,对于厂商来讲,保持住自己的钱袋子比什么都重要。
俗话说太阳底下无新鲜事,快消品最后的竞争就是比谁不犯错或者犯更少的错误。
保持充足的现金流,稳定的的市场份额,以及持续不断地增强自己护城河和市场垄断地位,才是最终的出路。
与君共勉!