要点提炼
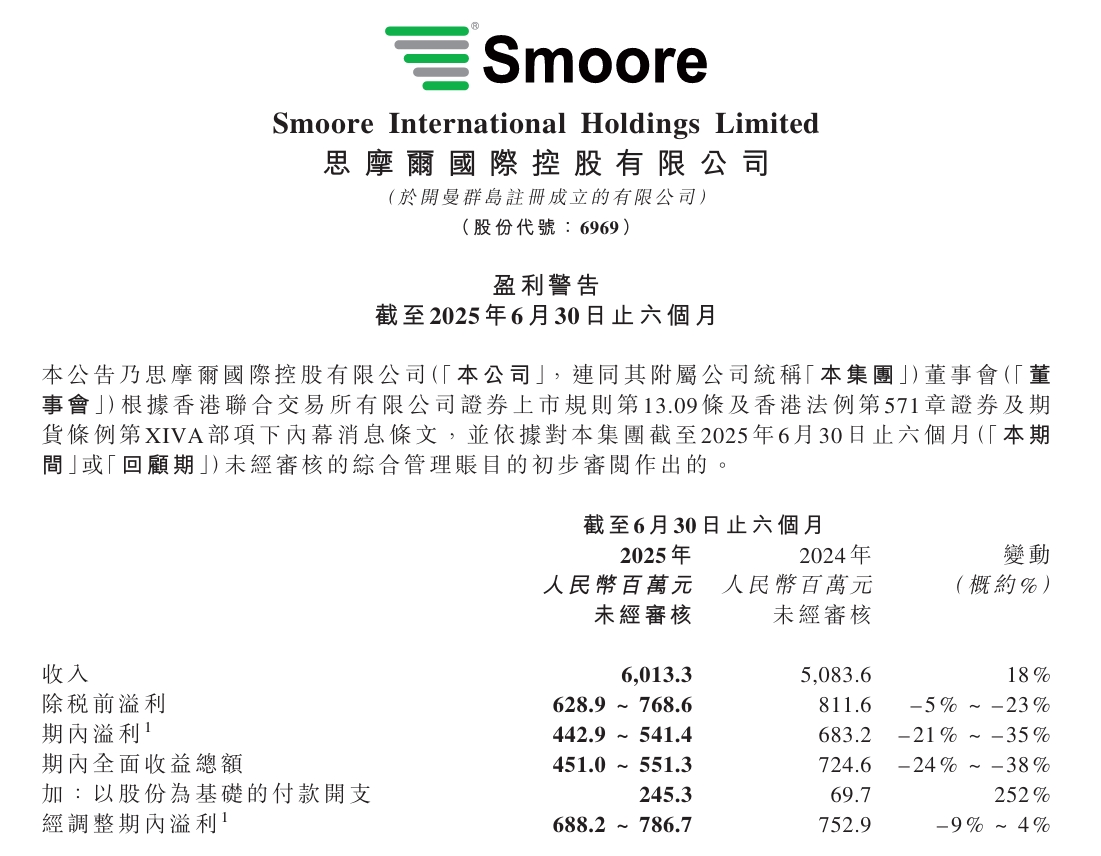
- 思摩尔2025年上半年收入约60.13亿元,同比增长约18%;
- 期内盈利预计下降21%至35%,介于4.43亿至5.41亿元人民币之间;
- 以股份为基础的付款开支大幅增加,增加约1.76亿元人民币;
- 海外市场拓展及法律费用显著增长,导致利润下滑;
- 经调整期内盈利预计6.88亿至7.87亿元;
2025年上半年收入增长明显
思摩尔国际控股有限公司近日发布公告,预计其截至2025年6月30日止六个月的收入达人民币约60.13亿元,较去年同期的50.84亿元增长约18%。收入的增长主要得益于公司持续推出创新产品,在全球主要市场的竞争力进一步提升,推动自有品牌和企业客户业务实现满意的收入增长,带动毛利额同步上升。
期内盈利出现较大幅度下滑
尽管收入和毛利增长,集团期内盈利预期出现较大幅度下滑,预计介于人民币4.43亿元至5.41亿元之间,同比减少约21%至35%。除税前盈利亦预估下降23%至5%,为人民币6.29亿至7.69亿元。
利润下降主要原因分析
公告指出,利润下降主要由以下几点原因造成:
- 以股份为基础的付款开支显著增加 受2024年第四季度授出购股权及奖励股份的会计影响,集团非现金性质的以股份为基础的付款开支同比增长约1.76亿元人民币。
- 市场拓展费用大幅增长 集团进一步加大自有品牌产品的市场开拓力度,尤其是海外市场,导致分销及销售开支较去年同期显著上升。
- 法律服务相关费用增加 相关法律服务费用较上年同期有明显增长,进一步挤压盈利空间。
经调整期内溢利表现趋稳
剔除以股份为基础的非现金付款开支后,集团经调整期内溢利预计介于人民币6.88亿元至7.87亿元,同比下降约9%至上升约4%,显示核心经营利润仍具一定韧性。
风险提示
公司目前仍在编制2025年中期业绩报告,公告所载盈利警告基于未审计的初步管理账目,最终业绩或与现有公告数据存在差异。思摩尔提醒股东及潜在投资者在买卖公司证券时须保持审慎,关注预计于2025年8月发布的完整中期业绩公告。