4 月 28 日,A 股上市公司金龙机电(300032.SZ)发布了 2024 年年度报告及 2025 年第一季度报告。
从整体业绩来看,2024 年金龙机电实现总营收 14.93 亿元,同比下降 44.01%;净亏损 1.21 亿元,但亏损幅度较上年同期减少了 68.03%,基本每股收益减少 0.15 元。不过,在 2025 年第一季度,实现营业收入 3.50 亿元,同比增长 26.15%;归属于上市公司股东的净利润为 1649.73 万元,同比大幅增长 285.78%,展现出一定的发展韧性。
电子雾化器业务受挫
深入分析业务板块,金龙机电的电子雾化器/电子烟及相关配件业务在 2024 年遭遇重创。该业务 2024 年实现营收 1.76 亿元,仅占公司总营收的 11.79%,与 2023 年的 12.93 亿元相比,大幅下降 86.38%。这一显著下滑在公司 1 月 23 日晚间发布的业绩预告中就已有所预示,当时提及该板块业务营业收入和毛利额均较上年同期有较大幅度下降,进而导致公司整体营业收入以及毛利额均较上年同期减少。
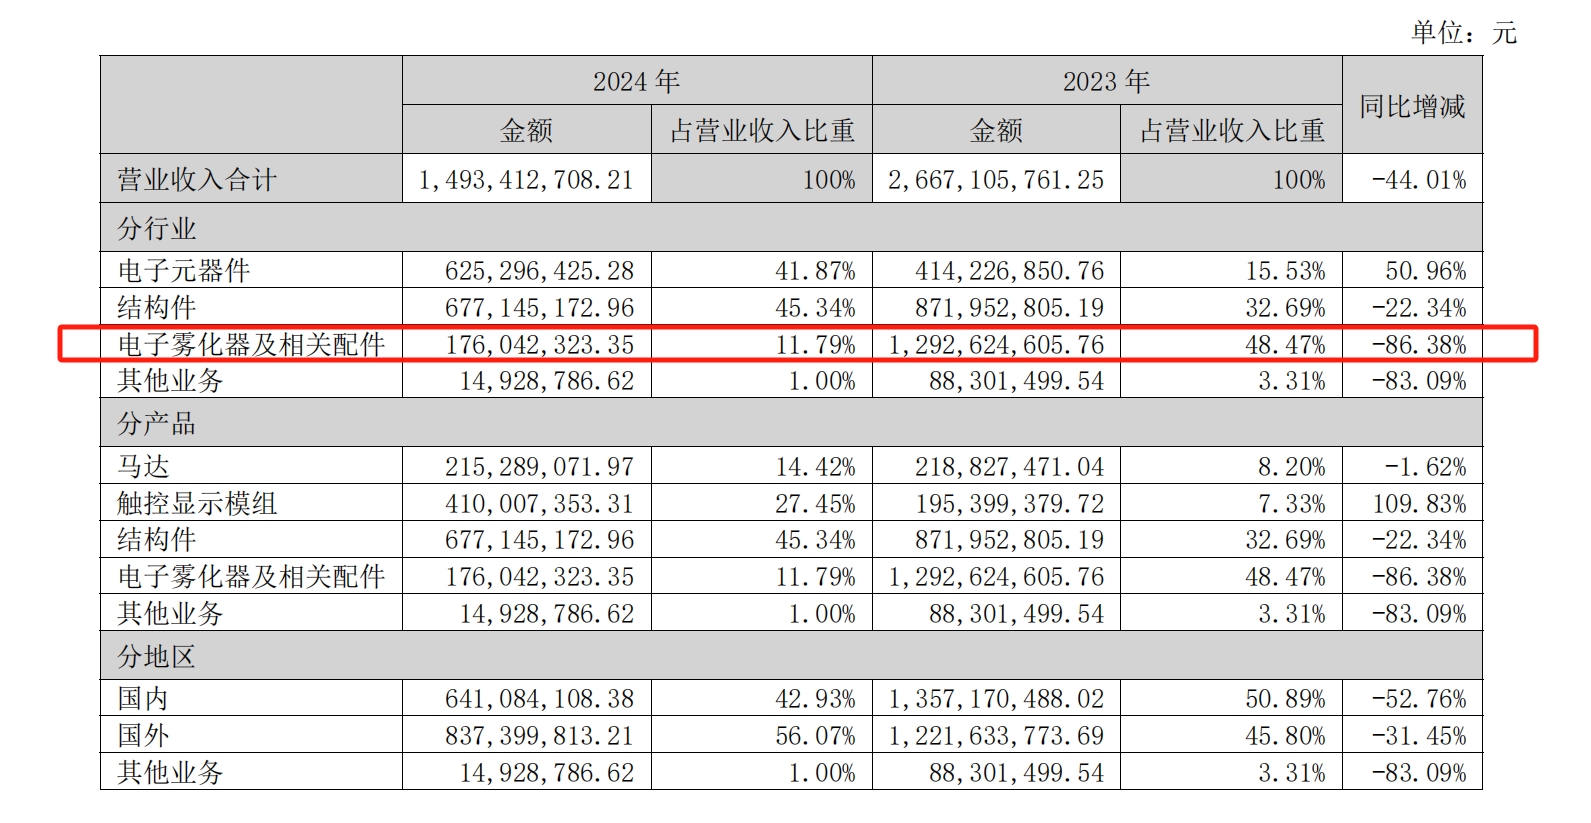
导致该业务板块营收下降的原因是多方面的。随着电子烟行业的发展,进入者及扩张者不断增多,行业竞争愈发激烈。公司原主要客户在 2023 年度释放、增加自身生产产能,使得公司该板块的生产业务订单自 2023 年第四季度起同比大幅减少。此外,海外市场监管日益严格,市场需求变化较快,产品更新换代频繁,这些因素叠加在一起,共同造成了公司电子雾化器及相关配件业务营收的大幅下降。
子公司兴科电子面临挑战
在子公司布局方面,金龙机电的全资子公司兴科电子(东莞)有限公司是电子烟 / 电子雾化业务的主要运营主体。2023 年 8 月,兴科电子取得国家烟草专卖局新下发的烟草专卖生产企业许可证(电子烟代加工企业),有效期延长至 2025 年 7 月 31 日。然而,2024 年兴科电子的经营状况仍面临挑战,其营业收入较上年同期下降 61.58%,为 8.47 亿元。不过,在毛利率方面较上年同期增加了 4.72%,净利润较上年同期减亏 66.03%,亏损为 4400.07 万元,但整体经营压力依然较大。营业收入下降主要是因为电子雾化器及相关配件业务收入下降 86.59%。净利润较上年同期减亏的主要原因则是本期通过降本增效节约了期间费用 6243 万元,以及本期电子雾化器及相关配件业务计提的资产减值准备较上年同期下降 79.90%。
报告期内,兴科电子的电子烟产品主要面向海外市场。自 2022 年国内电子烟相关监管政策相继落地实施后,国内部分电子烟生产企业、品牌企业纷纷转向海外客户,加大对海外客户的开发力度并增加产能供应,这使得电子烟出口生产企业面临的竞争不断加剧。未来,该行业仍将面临竞争进一步加剧、产能供应过多、毛利空间可能降低的风险。
应对策略与未来展望
面对这些挑战,金龙机电制定了相应的应对策略。一方面,公司将加强成本管控,进一步提升成本优势,同时提高产品的竞争力和客户满意度,增加客户黏性;另一方面,公司还将积极开拓新客户,扩大客户群,努力提高产品的市场份额,以改善电子雾化器及相关配件板块的营收状况。
此前,电子烟业务曾被视为金龙机电的重要增长点,如今却面临严峻形势。在行业竞争加剧、市场环境变化以及监管政策趋严等多重因素的影响下,金龙机电 / 兴科电子烟代工业务面临的压力日益增大。后续公司如何调整业务策略,突破当前困境,实现电子烟及相关配件板块的营收增长,成为公司未来发展亟待解决的关键问题。但从 2025 年第一季度的营收增长来看,公司或许已找到一些新的发展契机。