3 月 30 日晚间,小崧股份 (002723) 公布了 2024 年年报,这份年报揭示了公司在过去一年的经营状况。年报显示,2024年,公司实现营业收入为15.3亿元,同比下降4.7%;总体来看,公司在营收和利润方面面临着不小的压力。
整体业绩下滑,经营压力凸显
公司实现营业收入为 15.3 亿元,同比下降 4.7%。归属于上市公司股东净利润更是从上年同期亏损 692 万元大幅扩大至亏损 2.25 亿元;扣非归母净利润也由上年同期亏损 1199 万元变为亏损 1.92 亿元。尽管经营现金流净额为 6574 万元,但同比也下降了 21.5%。
具体到第四季度,情况同样不容乐观。公司营业收入为 3.42 亿元,同比下降 8.5%;归母净利润从上年同期亏损 1816 万元激增至亏损 1.85 亿元;扣非归母净利润自上年同期亏损 2235 万元变为亏损 1.52 亿元。这些数据清晰地显示出公司在第四季度面临着巨大的经营压力,盈利能力显著下降。
电子烟业务:政策冲击下的艰难前行
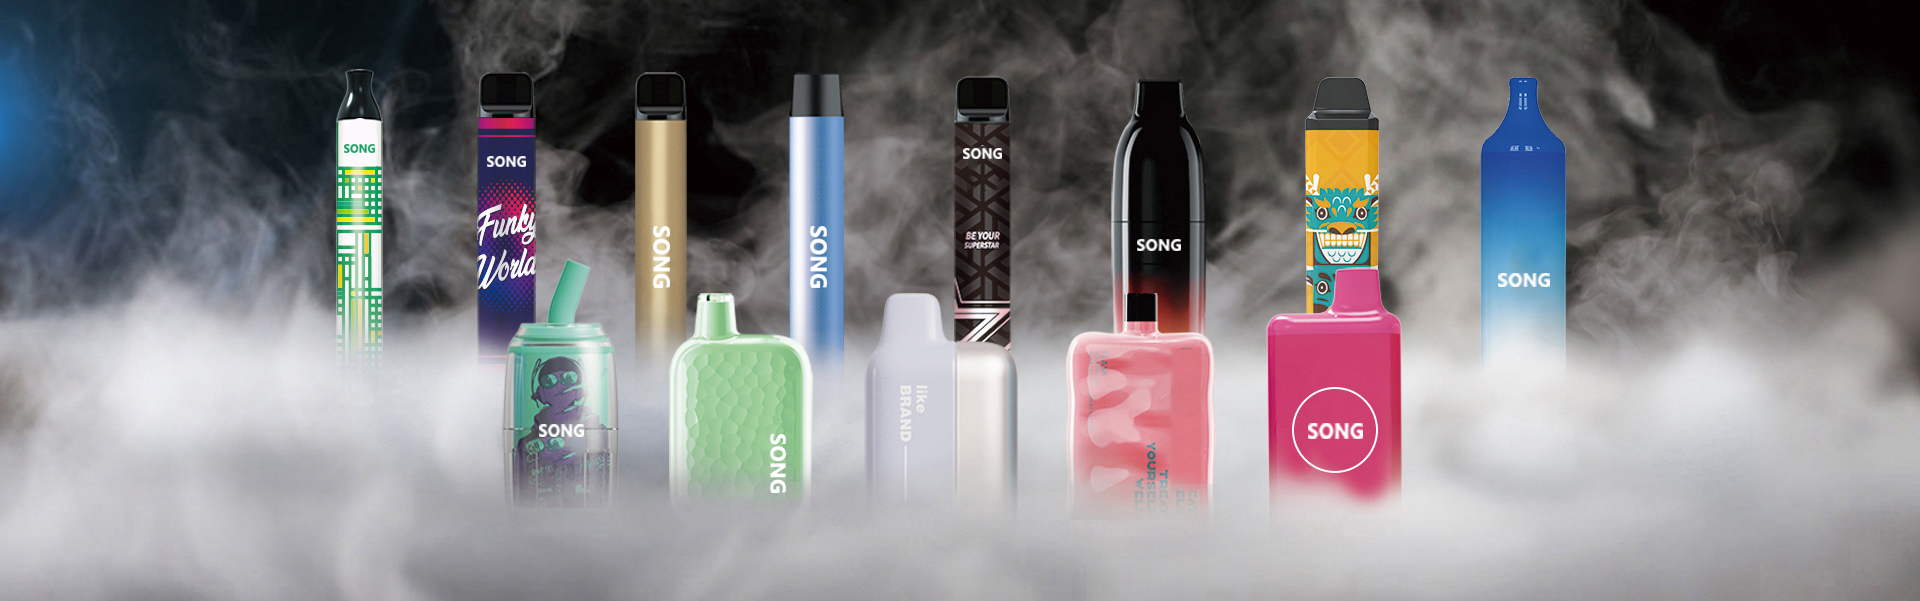
在小崧股份的业务布局中,电子烟业务是重要一环。公司凭借在家电行业多年深耕积累的经营优势,以高标准完善了电子烟生产配套设施。目前,其全资子公司金莱特智能已续展国家烟草专卖局核发的《烟草专卖生产企业许可证》(电子烟代加工企业),具备了依法生产和销售电子烟相关产品的资质。值得一提的是,报告期内,金莱特智能 “SONG” 品牌取得美国商标注册证书(注册号:7416660),这无疑为公司电子烟业务的美国市场开拓奠定了良好基础。
然而,2024 年公司电子烟业务遭遇了海外政策的冲击。多国出台禁止电子烟政策,受此影响,公司电子烟营业收入较上期减少 35.60%,毛利率同比减少 12.18%。为了应对这一困境,公司作为电子烟新品牌,积极调整策略。一方面,不断适应各国政策变化,着力开发渠道商;另一方面,对长库龄电子烟产品进行降价销售,加速库存消化以回笼资金。
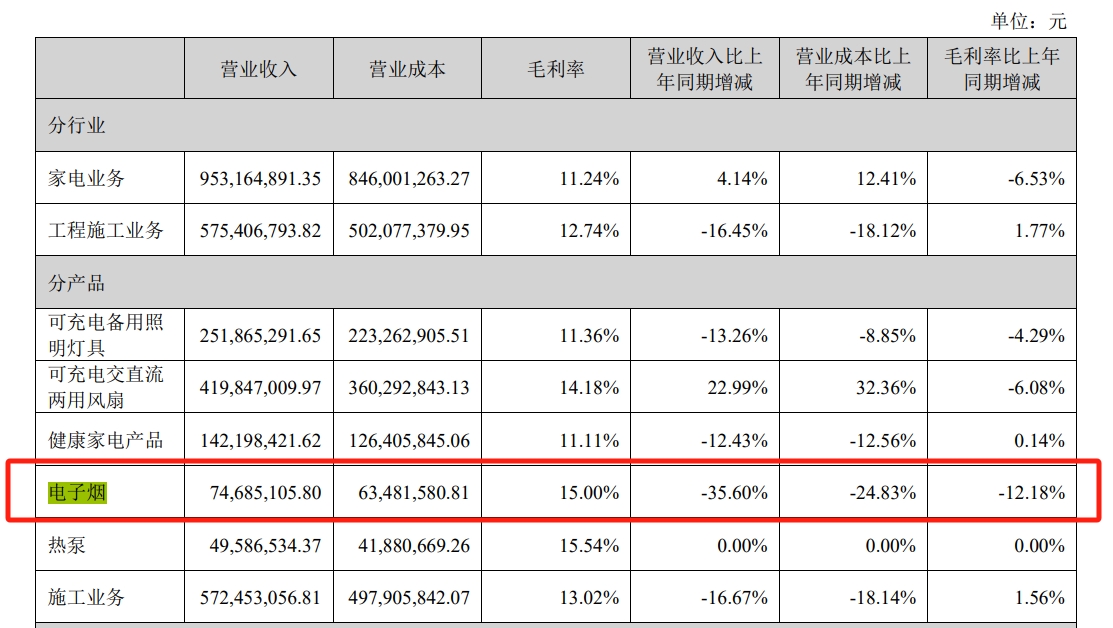
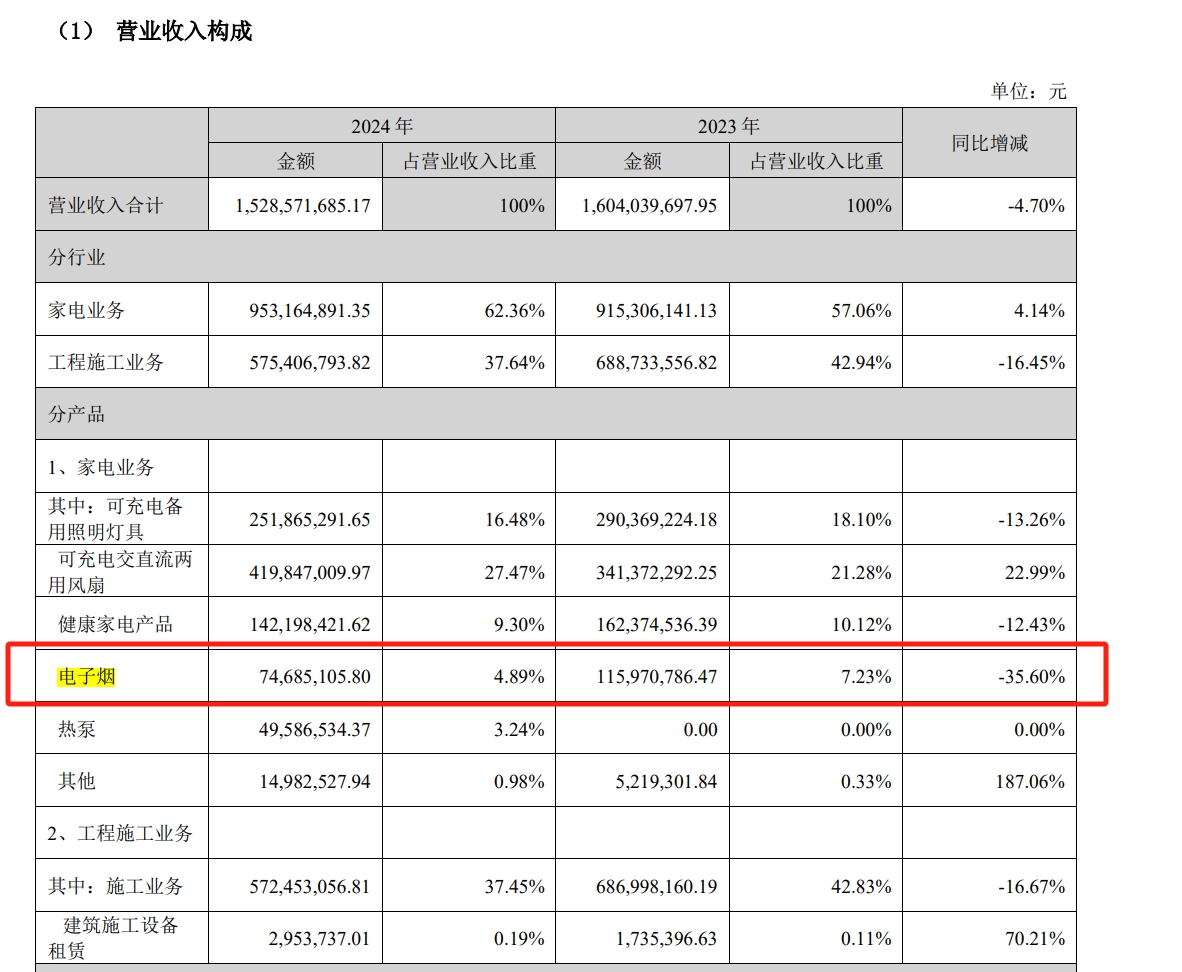
但这些举措也带来了负面影响,导致本期利润下降。报告期内,电子烟业务实现营业收入约7469万元,占公司营业收入的 4.89%,营业成本为 6348万元,毛利率为 15.00%。而在 2023 年,电子烟业务营收为 1.16亿元,占比 7.23%,可见其营收和盈利能力均出现了下滑。
未来展望:合规创新,开拓海外市场
尽管当前面临挑战,但小崧股份对电子烟业务的未来发展仍有着清晰的规划。随着电子烟监管政策逐步完善,部分国家对于电子烟的政策逐渐明朗,全球电子烟市场正向合规化发展。公司坚决拥护监管部门的方针和指导,严格贯彻落实一系列新政要求。
在产品发展方向上,智能化与个性化是当前电子烟行业的主要发展趋势之一。小崧股份将针对不同市场消费者偏好,通过持续的研发创新,持续推出贴合当地消费者需求偏好的创新产品,积极开拓海外市场。公司期望通过这些举措,在逐渐规范的全球电子烟市场中找到新的增长点,实现电子烟业务的持续发展。